
跨境电商出口退税政策解析:哪些企业能享受,哪些企业存在风险
很多老板以为「只要商品卖到国外就能退税」。其实出口退税看的是企业主体、出口方式、货物流与单证真实性,而非销售目的地。本文拆解政策逻辑与常见风险。
跨境电商出口退税政策解析:哪些企业能享受,哪些企业存在风险
出口业务背后的税务逻辑,不只是「有没有退税」
对于很多跨境电商企业老板来说,「出口退税」是一个既熟悉又陌生的概念。
熟悉,是因为很多同行都在讨论:退税能降低成本、退税能提高利润、做出口业务可以享受政策支持。
陌生,是因为很多老板并不清楚:自己的业务模式到底是否符合条件?应该选择哪种出口方式?退税到底解决的是成本问题,还是利润问题?
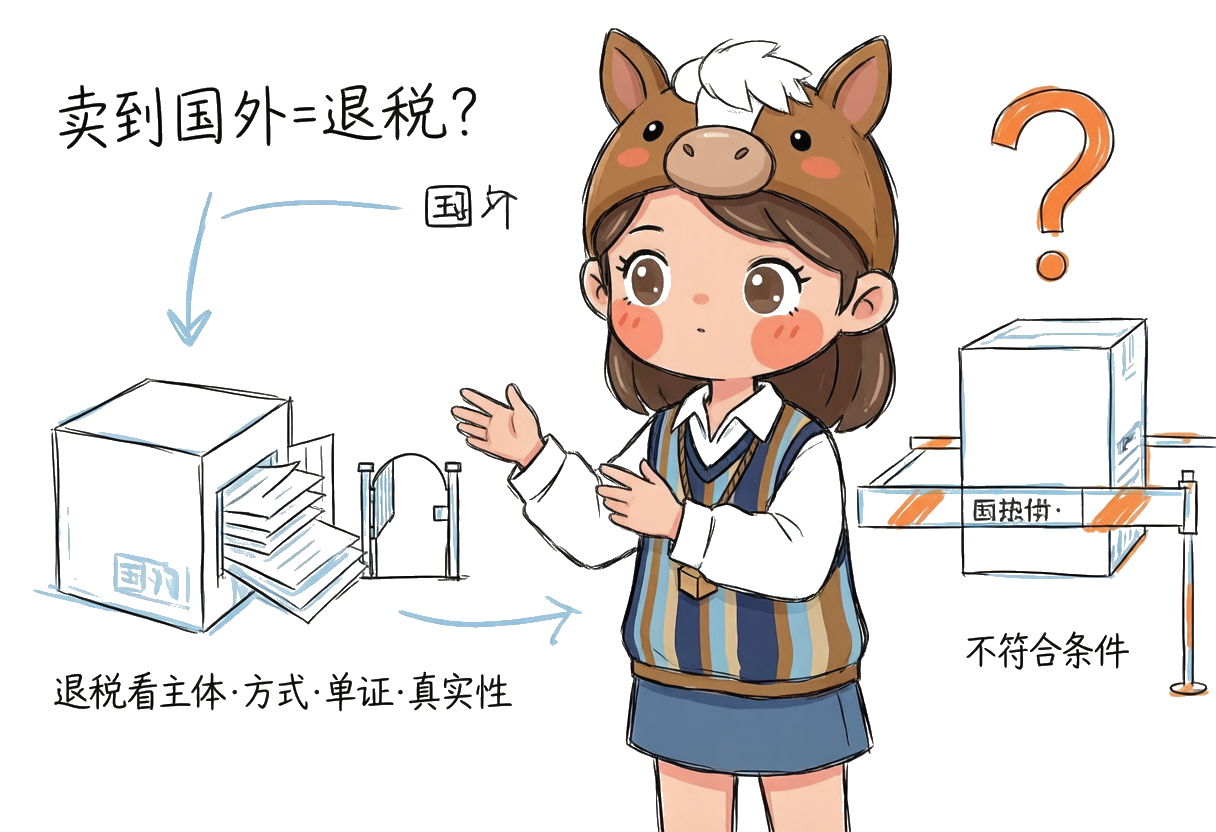
很多企业在发展过程中容易形成一个误区:
「只要商品卖到国外,就应该可以出口退税。」
实际上,出口退税并不是简单按照「销售目的地」判断。它与企业主体、出口方式、货物来源、单证资料、业务真实性都有关系。把退税当成「卖到国外就自动到账」的红利,是跨境财税里最常见的认知偏差之一。
一、出口退税的本质:避免出口商品承担国内增值税负担
理解出口退税,首先要理解它解决的问题。
我国增值税制度下,商品在国内生产、流通过程中已经承担了一定增值税。如果商品最终出口到境外消费,为了提高出口竞争力,国家通常采取「出口退(免)税」政策。
简单理解:国内环节产生的部分税负,通过政策方式返还给出口企业。
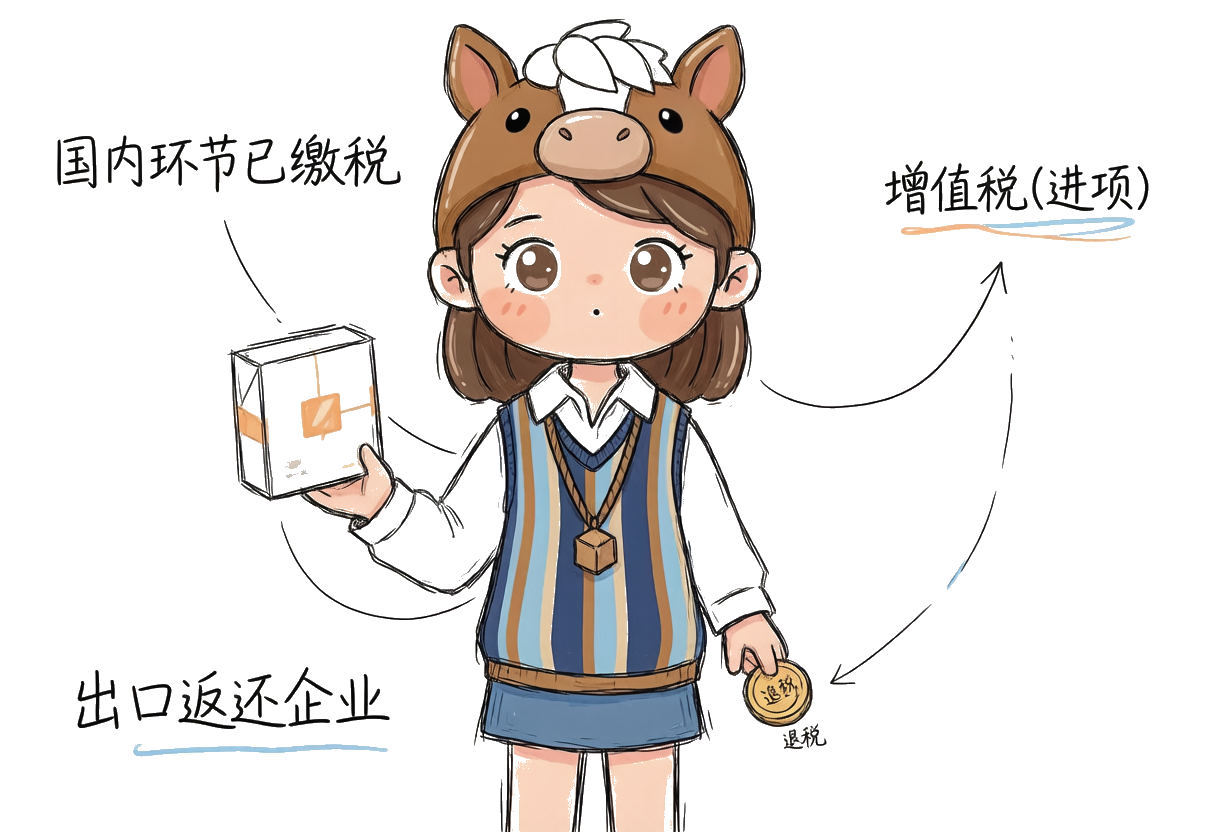
例如:企业采购商品时支付供应商增值税;商品出口后,在符合条件的情况下,可以申请退还相应税额。
但是,这里有一个关键点:出口退税不是所有跨境销售自动享受。它是一项需要满足条件、留存证据、经审核确认的政策,而不是销售动作的天然附赠。
二、跨境电商企业常见出口模式不同,税务处理不同
目前跨境电商业务模式比较多,不同模式对应不同的管理方式。
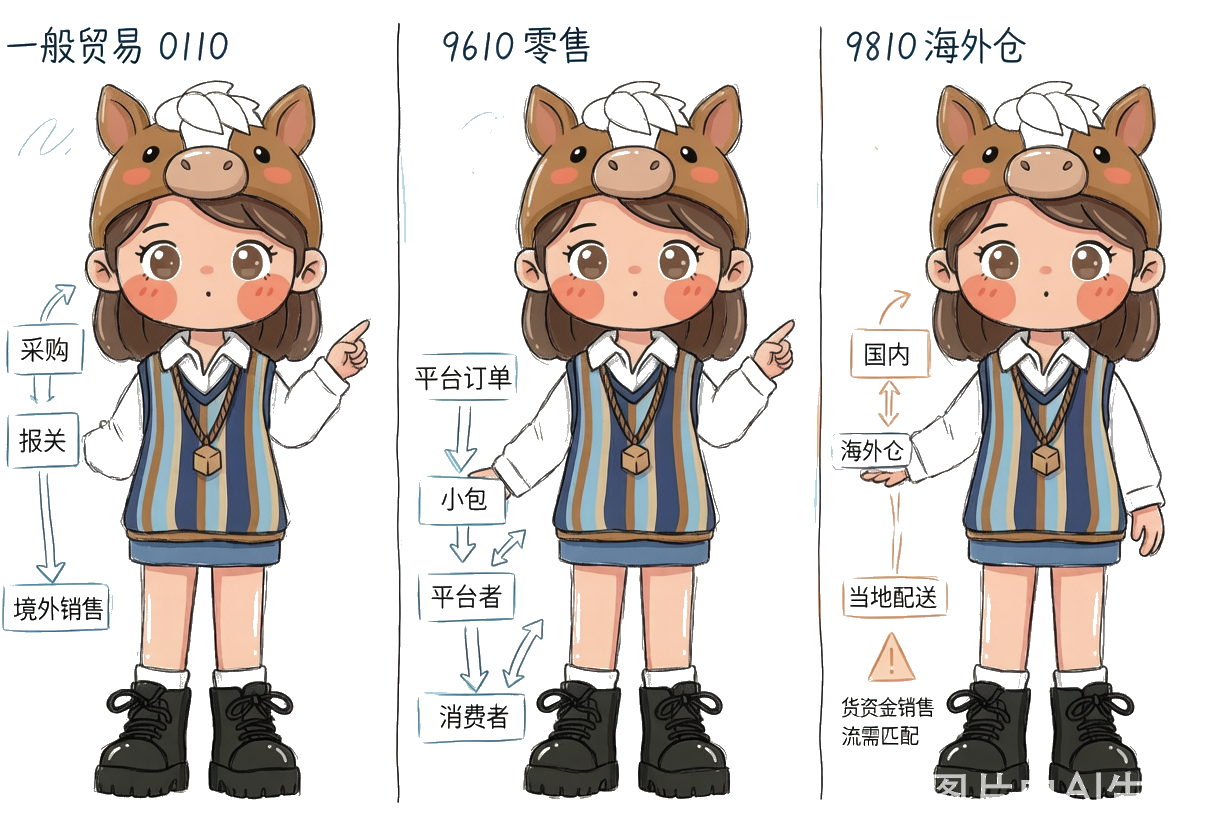
1. 一般贸易出口模式(0110)
这是传统出口贸易模式。流程是:国内企业采购商品 → 报关出口 → 境外销售。
特点:业务链条相对清晰。企业通常需要出口报关资料、采购凭证、外汇收款资料以及相关业务证明。符合条件的,可以按照相关政策申请出口退税。
2. 跨境电商零售出口模式(9610)
很多中小跨境卖家会涉及。特点:订单小、批次多、直接面向境外消费者。
这种模式与传统贸易不同,企业需要结合平台交易、物流方式、监管要求,判断适用政策。订单分散、没有传统合同,是这一类模式的常态,但也对资料留存提出更高要求。
3. 跨境电商出口海外仓模式(9810)
随着海外仓发展,越来越多企业采用。基本逻辑:国内企业先出口商品到海外仓 → 海外仓储存 → 消费者下单 → 当地配送。
这种模式优势是提高配送效率,但税务管理更加复杂。因为货物提前进入境外,企业需要关注货物流、资金流、销售流是否匹配。
三、跨境电商企业申请退税常见问题
问题一:「没有传统出口合同,可以退税吗?」
跨境电商交易特点是订单分散,不一定存在传统贸易合同。但企业仍需要保存平台订单、物流信息、支付记录、出口资料,证明业务真实性。资料完整,是退税成立的基础。
问题二:「个人卖家转公司后,可以直接享受出口政策吗?」
不能简单理解。企业需要根据主体资格、经营模式、出口方式、财务核算综合判断。主体合规只是前提,链条匹配才是关键。
问题三:「买来的商品出口,也可以退税吗?」
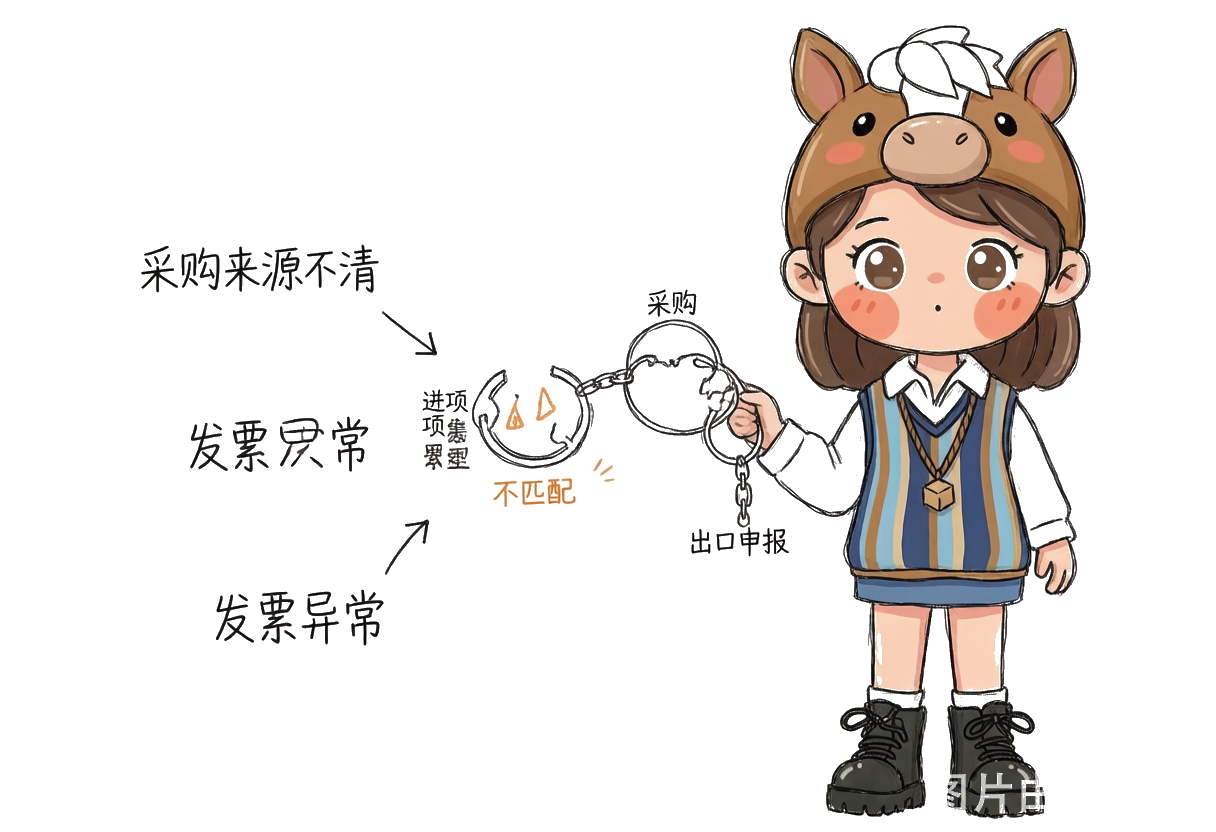
出口退税通常涉及货物来源、增值税进项、出口主体。并不是只要出口就一定退。采购来源不清、发票资料异常,会直接影响退税资格。
四、跨境电商企业出口退税容易踩的风险点
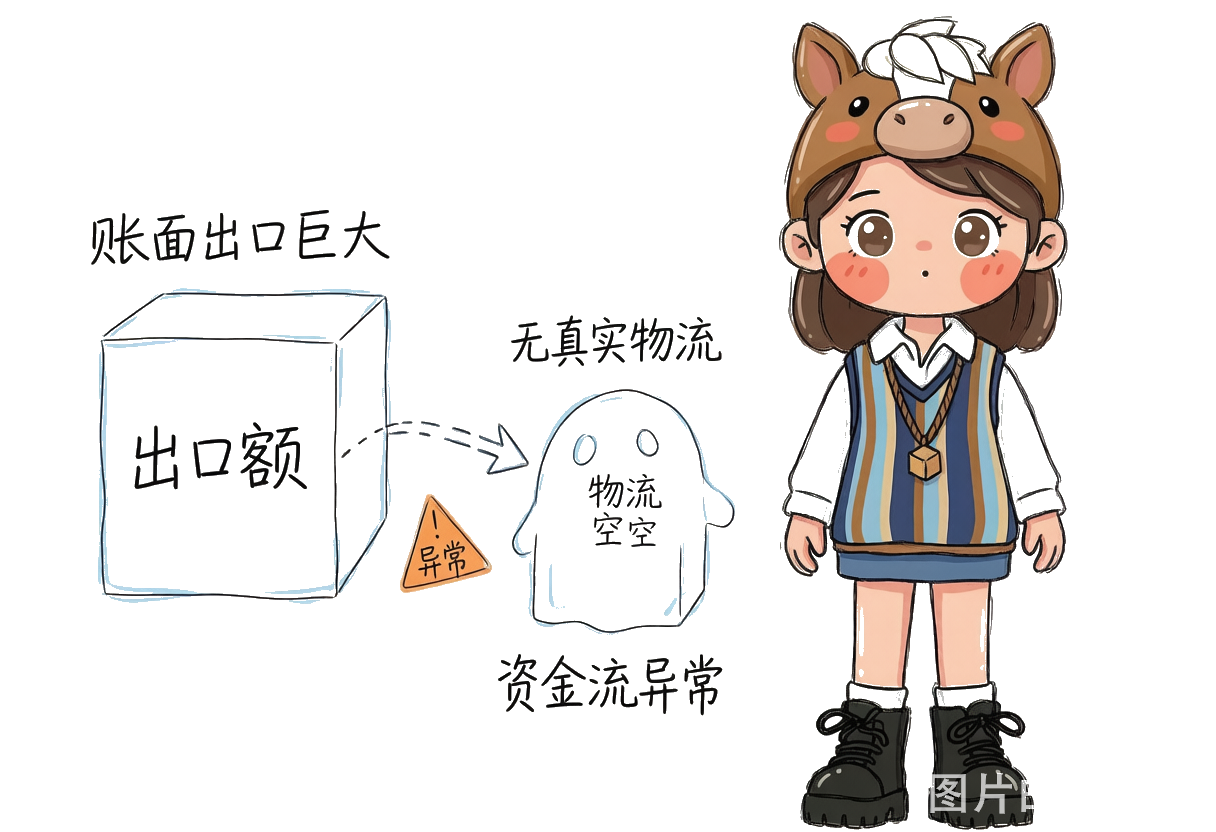
1. 出口业务真实性不足
例如:企业账面出口金额巨大,但是没有真实物流、交易资料不完整、资金流异常。这类情况最容易被监管关注。
2. 采购链条不完整
出口退税的重要基础之一是真实采购。如果采购来源不清、发票资料异常、上下游不匹配,可能影响退税。
3. 业务模式与财税处理不匹配
例如:企业实际采用海外仓模式,但财务按照普通国内销售处理;或者业务流程和账务流程不一致。这类问题短期看不出来,长期会形成管理隐患。
五、跨境电商企业不能只关注「退了多少税」
很多企业关注「今年能退多少税」,但成熟企业关注退税是否匹配整体经营战略。
例如:企业选择某种出口模式,可能提高退税效率,但同时增加管理成本,或者影响资金周转。
真正需要考虑的是:
第一,业务规模。 小规模测试阶段,重点是灵活。
第二,供应链模式。 自产、采购、代运营、海外仓,不同模式不同。
第三,企业发展阶段。 销售几百万和销售几个亿,财务管理要求完全不同。
六、出口退税未来监管趋势
随着跨境电商快速发展,监管方向越来越明确:从「鼓励出口」逐渐转向「规范发展」。
未来重点可能更加关注:平台数据真实性、出口业务真实性、资金流匹配、供应链真实性。企业不能再依靠简单操作获取政策红利。
七、规模化跨境电商企业应该建立什么?
成熟企业需要:
1. 清晰的业务模式
明确:谁销售、谁出口、谁收款、谁承担风险。
2. 完整资料链
包括:订单、物流、报关、采购、收款。
3. 税务管理体系
包括:出口政策选择、退税管理、风险评估、资料归档。
结语
出口退税是国家支持企业参与国际竞争的重要政策。但是对于跨境电商企业来说,退税不是简单的「利润来源」。
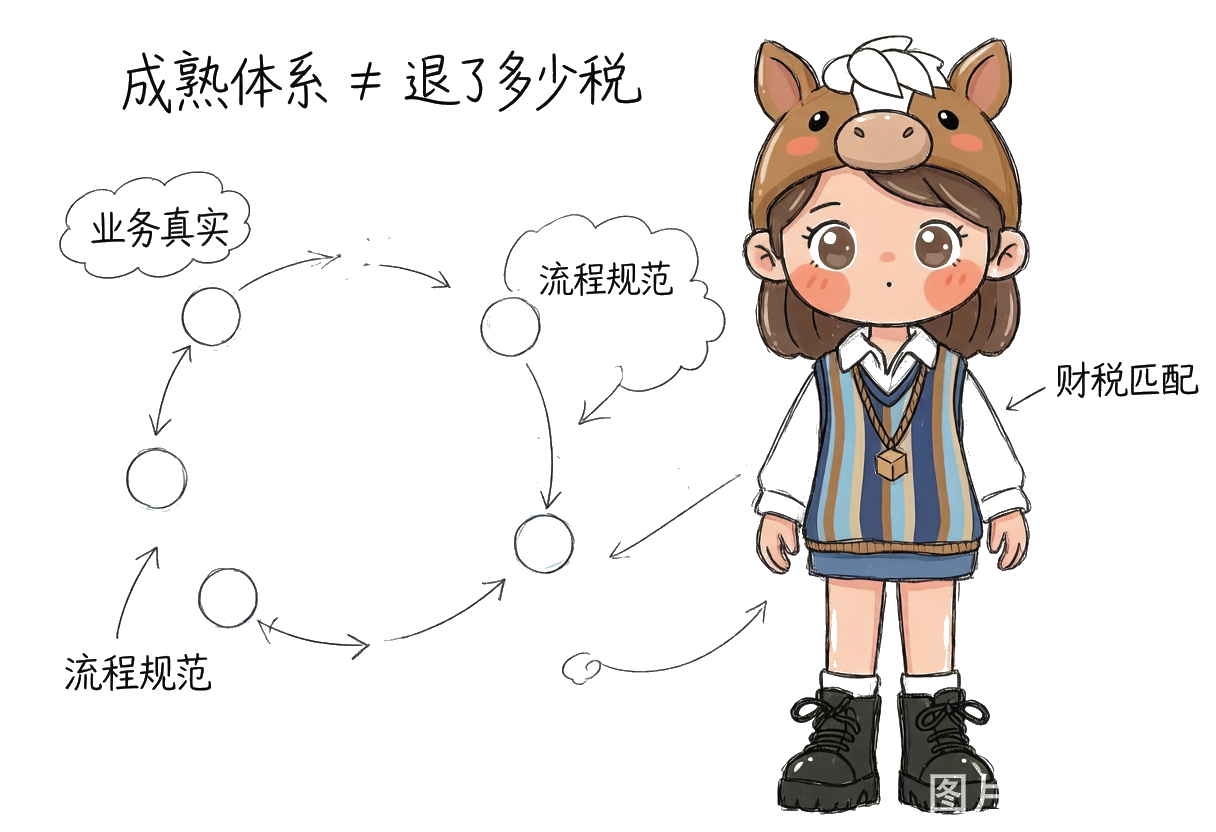
它背后体现的是:企业业务模式是否清晰、财务体系是否完整、经营管理是否规范。真正成熟的跨境电商企业,不是研究「如何拿到更多退税」,而是建立业务真实、流程规范、财税匹配的发展体系。
内容来源(信源)
- 《中华人民共和国增值税暂行条例》及出口货物劳务增值税和消费税相关政策框架
- 财政部、国家税务总局关于出口货物劳务增值税和消费税政策的通知(财税〔2012〕39号)
- 海关总署跨境电商海关监管方式代码:9610(跨境电商零售进出口)、9810(跨境电商出口海外仓)
- 国家税务总局出口退(免)税管理相关公告与操作规范
本文为政策逻辑解读与风险提示,不构成具体税务筹划建议。企业实际业务请结合主体资格、出口方式与单证资料,咨询专业财税机构后合规办理。