
跨境电商为什么算不清利润——真正的问题不是会计,而是业务模型没有建立
很多跨境电商老板面临一个共同困惑:销售额持续增长,但到底赚了多少钱却说不清。根本原因往往不是财务核算能力不足,而是企业缺少适合跨境业务特点的经营分析模型。
销售额涨了,利润却越来越模糊
很多跨境电商老板都有这样的困扰:
每天订单不少,销售额也在增长,但是到底赚了多少钱,我说不清。
财务报表显示盈利,运营团队认为产品卖得不错,可老板账户上却没有明显增加。
最后企业陷入一种状态:销售越来越大,利润越来越模糊。
很多老板认为这是财务核算能力不足。但实际上,跨境电商利润算不清的根本原因往往是——
企业没有建立适合跨境业务特点的经营分析模型。
传统算法,在这里失效了
传统企业算利润很简单:
销售收入减去采购成本,等于毛利。再扣掉人工、房租和管理费用,就是净利润。
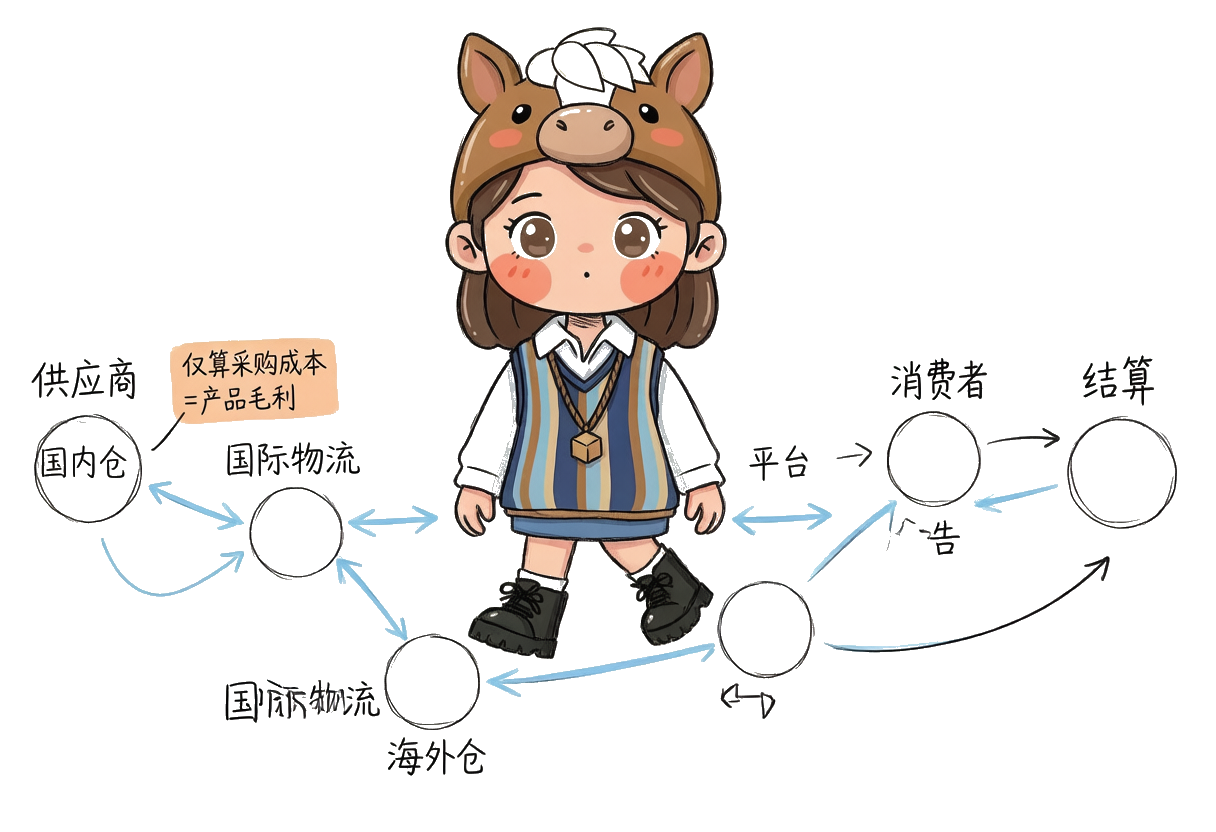
但跨境电商完全不同。一个产品从生产到消费者手中,中间经历的环节远比想象复杂:
供应商 → 国内仓库 → 国际物流 → 海外仓 → 平台销售 → 广告推广 → 消费者 → 平台结算
每一个环节都会产生实实在在的费用。如果只计算采购成本,得到的只是产品毛利,而不是企业真实利润。
最容易踩的坑:被毛利率骗了
很多老板看产品是这样算账的:
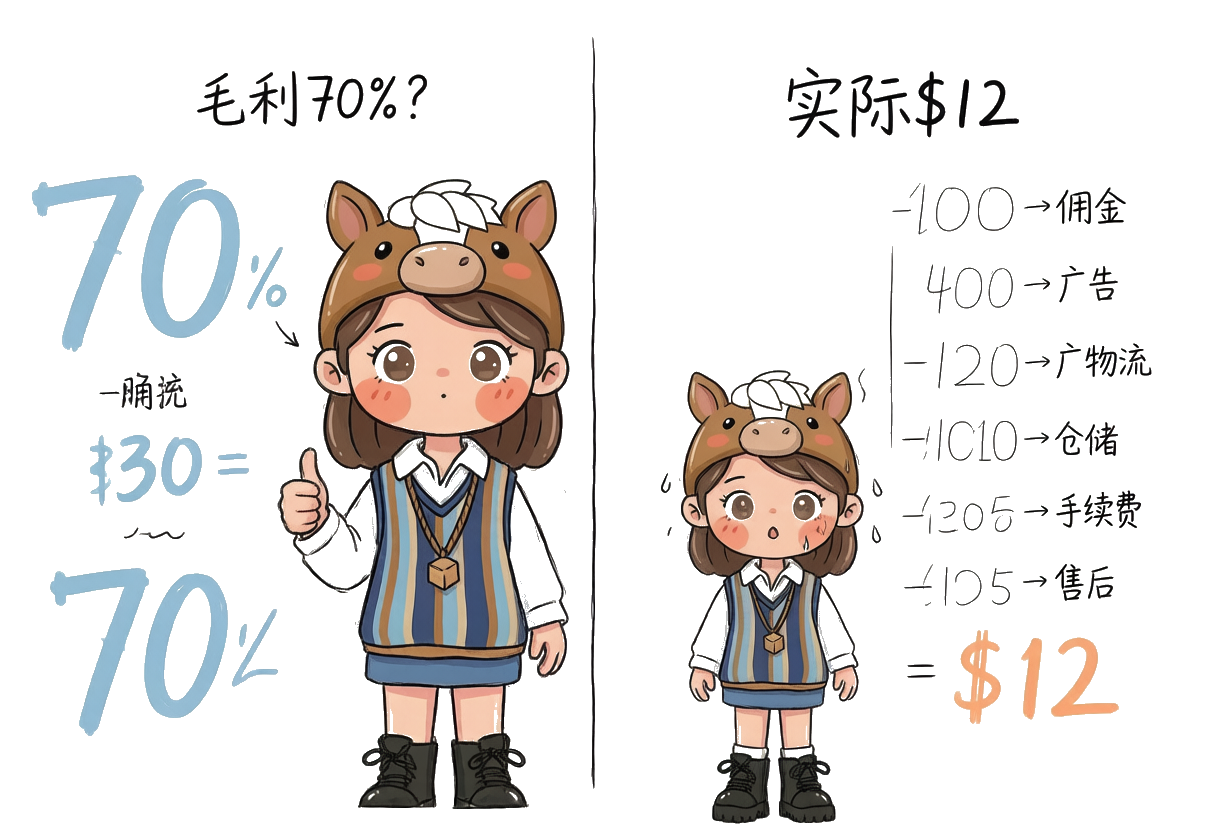
售价100美元,采购30美元——毛利70%。感觉非常赚钱。
但实际情况可能是这样一笔账:
售价100美元
减:平台佣金15美元|广告费用20美元|物流费用10美元|仓储费用5美元|支付手续费3美元|售后损耗5美元
实际利润:12美元
如果广告竞争加剧,广告费从20美元涨到30美元——这个产品的销售额可能在增长,但利润反而在下降。
从产品利润到经营 profit 的三层跃迁
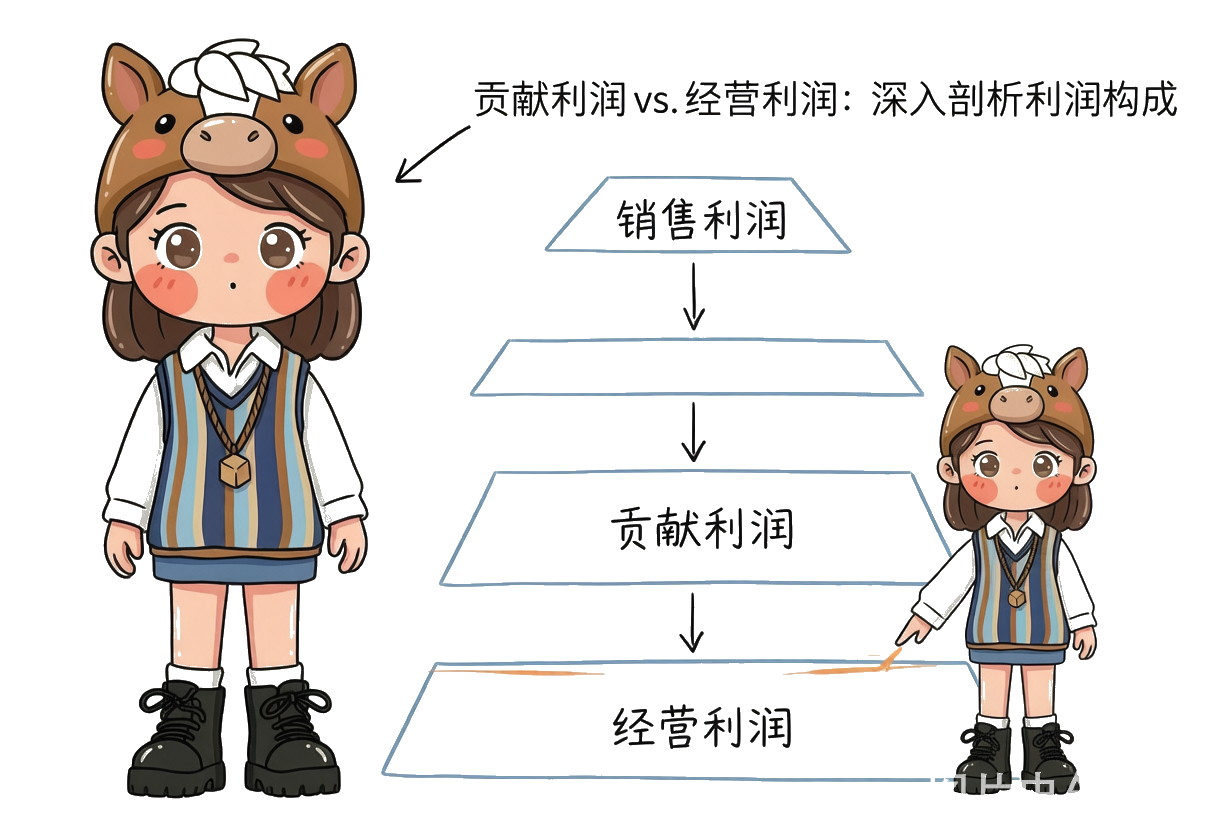
成熟企业关注的不再只是卖出去多少钱,而是每一个产品最终贡献多少价值。这个认知可以拆成三个层次:
第一层:销售利润——产品卖多少钱。这是最表面的数字。
第二层:贡献利润——在销售利润基础上,扣除产品成本、平台费用和物流费用。这一层回答的是:这个产品还值不值得继续卖?
第三层:经营利润——进一步扣除广告团队成本、软件工具费、人员成本和管理费用。这一层回答的是:企业整体到底有没有真正赚钱?
越往下深入,越接近企业真实的盈利能力。
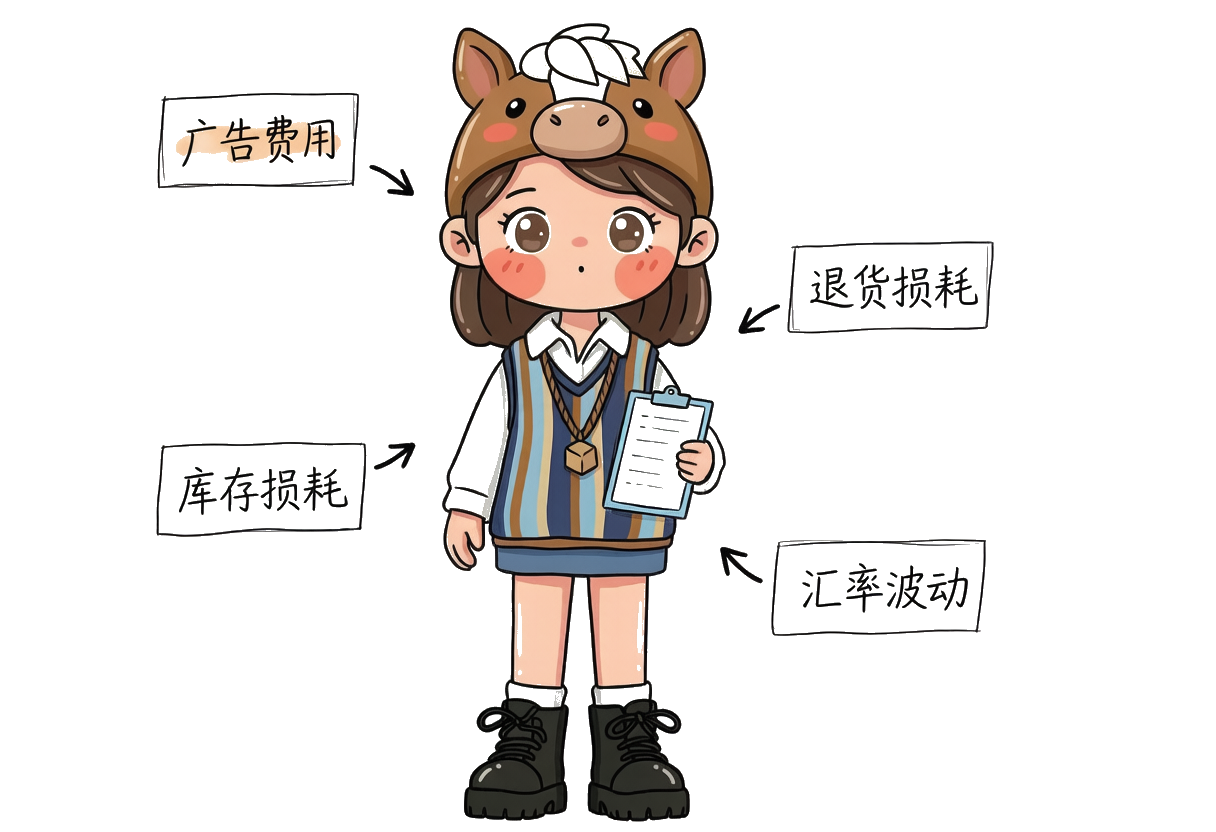
四个悄悄吃掉你利润的变量
广告费用
这是跨境电商最大的变量之一。销售增长依靠广告,但很少有企业系统分析过:广告投入带来的真实利润是多少?
产品A销售100万元、广告投入30万元;产品B销售80万元、广告投入10万元——表面A更强,但B可能贡献了更多净利润。
退货和售后成本
服装、消费品、电子产品——这些品类的高退货率会悄无声息地吞噬利润。销售增长的同时如果退货同步增加,最终的利润可能比你想象的少得多。
汇率波动
跨境业务天然涉及美元收入与人民币成本。汇率的变化会直接反映到你的利润率上,而且这个变量你很难完全控制。
库存损耗
账面利润500万元看起来不错,但如果仓库里积压着300万元的滞销库存——这些库存未来可能只能以极低价格处理。真实利润需要把库存风险重新评估进去。
财务不该只是记账的人
传统财务的习惯是月底整理账目。但老板需要的是经营过程中的实时判断。
老板想知道的是:「这个产品还能不能继续投广告?」如果财务只能回答「去年利润是多少」,那价值就非常有限。
真正有价值的数据应该回答这些问题:
- 哪些产品在真赚钱? 不是销售额最高,而是利润贡献最高。
- 哪个平台赚钱? Amazon、TikTok Shop 还是独立站?
- 哪个市场值得投入? 美国、欧洲还是东南亚?
- 下一批货应该备多少? 避免缺货损失,也避免库存积压。
建立四套经营分析模型
要回答上面的问题,跨境电商企业需要建立以下几套核心分析模型:
| 分析模型 | 核心问题 | 关键指标 | |---------|---------|---------| | SKU利润模型 | 每个产品赚多少? | 单品收入、采购成本、物流、平台费、广告、最终利润 | | 店铺利润模型 | 各平台贡献如何? | 各平台销售额、费用、利润贡献占比 | | 国家市场模型 | 哪些市场值得深耕? | 各国销售、成本结构、利润率对比 | | 现金流模型 | 未来3-6个月资金够吗? | 回款周期预测、备货资金需求、安全水位 |
当这套模型运转起来,财务部门就从记录过去的人,变成了帮助老板判断未来的伙伴。
老板要的不是一张利润表
很多企业每个月都有利润表、资产负债表、现金流量表。但老板仍然不知道企业经营的真实状况。
原因是:财务报表反映的是会计结果,而老板需要的是经营答案。
跨境电商老板真正需要知道的核心问题是:
「我投入1块钱,最终能产生多少价值?」
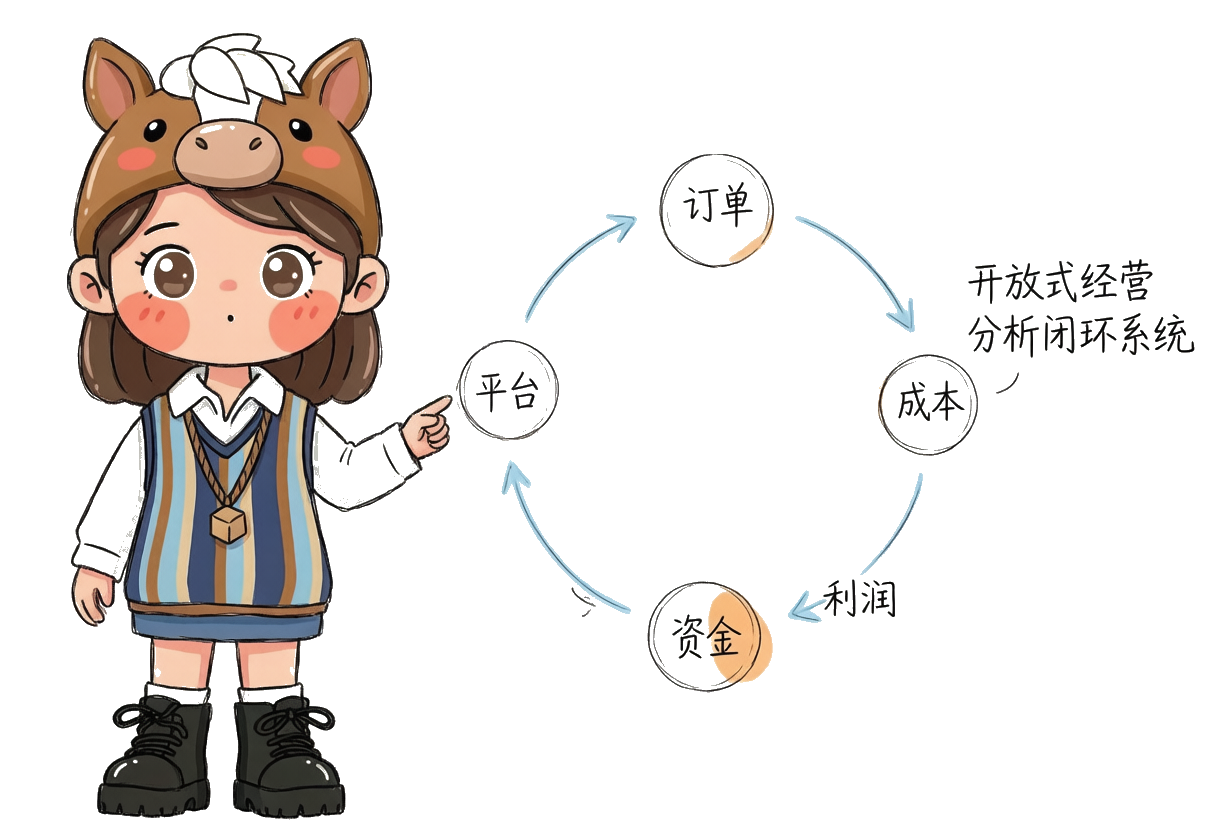
要回答这个问题,靠一张利润表是不够的。需要的是一套连接订单、平台、成本、资金和利润的经营分析闭环体系。
这也是企业从「卖货公司」走向「现代化经营企业」的关键一步。
FAQ
Q:跨境电商利润算不清楚,是不是因为财务人员能力不够? A:大多数情况下,问题不在于财务人员的专业能力,而在于企业没有建立起适合跨境业务的经营分析模型。传统企业「销售收入-采购成本=毛利」的简单公式,在跨境电商场景下完全失效。一个产品从供应商到消费者手中要经过8个以上环节,每个环节都会产生费用。如果财务只按传统方式记账,自然无法还原真实的利润全貌。解决路径是从产品毛利思维转向经营利润思维,建立覆盖SKU、店铺、国家市场、现金流的多维分析模型。
Q:毛利率70%的产品为什么实际利润可能只有12美元? A:这是跨境电商最典型的毛利错觉陷阱。以售价100美元、采购30美元的产品为例,表面毛利70%,但扣除平台佣金约15美元、广告费20美元、物流10美元、仓储5美元、支付手续费3美元、售后损耗5美元后,实际单件利润仅剩约12美元。更关键的是,广告竞争加剧时广告费可能从20美元涨到30美元——销售额增长但利润反而下降。老板看到的毛利率和企业真实利润之间存在巨大信息鸿沟。
Q:什么是三层利润模型?为什么要从销售利润转向经营利润? A:成熟跨境电商的利润认知分三层:第一层「销售利润」关注卖多少钱;第二层「贡献利润」扣除产品成本、平台费用和物流费用,判断产品是否值得继续投入;第三层「经营利润」再扣除广告团队成本、软件费、人工和管理费,回答企业整体是否真正赚钱。多数老板停在第一层看销售额,少数做到第二层看单品贡献,极少数建立第三层经营利润视角。越往深层,越接近真实盈利能力。
Q:跨境电商最容易忽视哪些利润变量? A:四个隐性成本常被忽略:一是「广告费用」——高销售额产品的广告ROI可能远低于精准投放的低销量产品;二是「退货和售后成本」——服装、电子等品类的高退货率可吞噬全部账面利润;三是「汇率波动」——美元收入与人民币成本的汇率变动直接影响净利率;四是「库存损耗」——账面500万利润背后可能积压300万滞销库存。这四个变量不纳入日常监控,利润数据永远是失真的。
Q:财务部门如何从记账升级为经营伙伴? A:关键转变是从「记录过去发生了什么」转向「帮助判断未来该怎么走」。传统财务月底出报表,但老板需要经营过程中的实时决策支持——比如某产品能否继续投广告、下一批货备多少、哪个市场值得加注。实现跃迁需掌握四类模型:SKU利润模型(单品真实贡献)、店铺利润模型(各平台盈利能力)、国家市场模型(不同市场利润率差异)、现金流模型(3-6个月资金需求预测)。
Q:老板真正需要的不是利润表,而是什么? A:老板需要的是经营答案,而非会计结果。三张财报反映的是会计维度事实,但无法直接回答「我投入1块钱最终产生多少价值」。成熟跨境电商建立的不是一张好看利润表,而是一套连接订单、平台、成本、资金和利润的经营分析闭环体系。这套体系让老板随时看清:哪些产品真赚钱、哪个平台效率最高、哪个市场值得加注、资金链是否安全。这是从「卖货公司」走向「现代化经营企业」的关键一步。
本文基于跨境电商行业普遍存在的经营管理痛点整理,结合实务经验提炼而成。