
加油站采购环节的财税风险:为什么采购价格差一点,利润可能差很多?
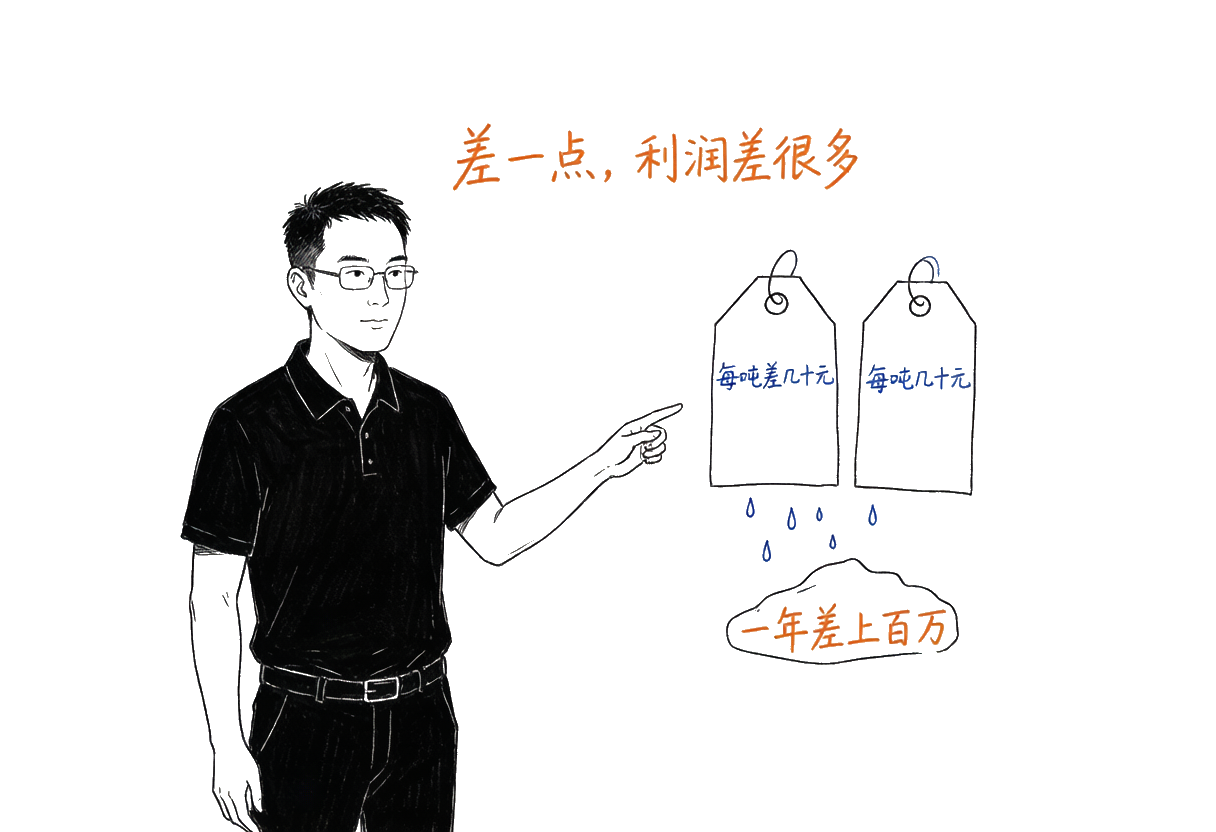
低毛利行业里,真正决定利润的往往不是卖了多少,而是买得怎么样。采购价格每吨差几十元,一年下来可能就是几十万甚至上百万的利润差距。
本文由龙头会服·高端财税服务团队(河南龙头会计服务有限公司)基于一线加油站企业服务案例撰写。团队由具备注册会计师、注册税务师等资质的高端财税顾问组成,隶属于龙头集团,长期为加油站等实体企业提供采购与成本分析服务。
核心要点摘要
- 对低毛利行业来说,真正决定利润的往往不是"卖了多少",而是**"买得怎么样"**;采购价格每吨差几十元,一年可能就是几十万甚至上百万元的利润差距。[建议补充数据口径:该金额区间为行业经验性说明,对外引用请补充具体销量与价差样本]
- 成品油采购价格波动是常态:受国际原油、国内调价机制、区域竞争等影响,同样销量的两家站利润可能完全不同。
- 采购成本不止油价:还包含运输、装卸、仓储、损耗、检测、资金占用、价格波动风险等综合成本。
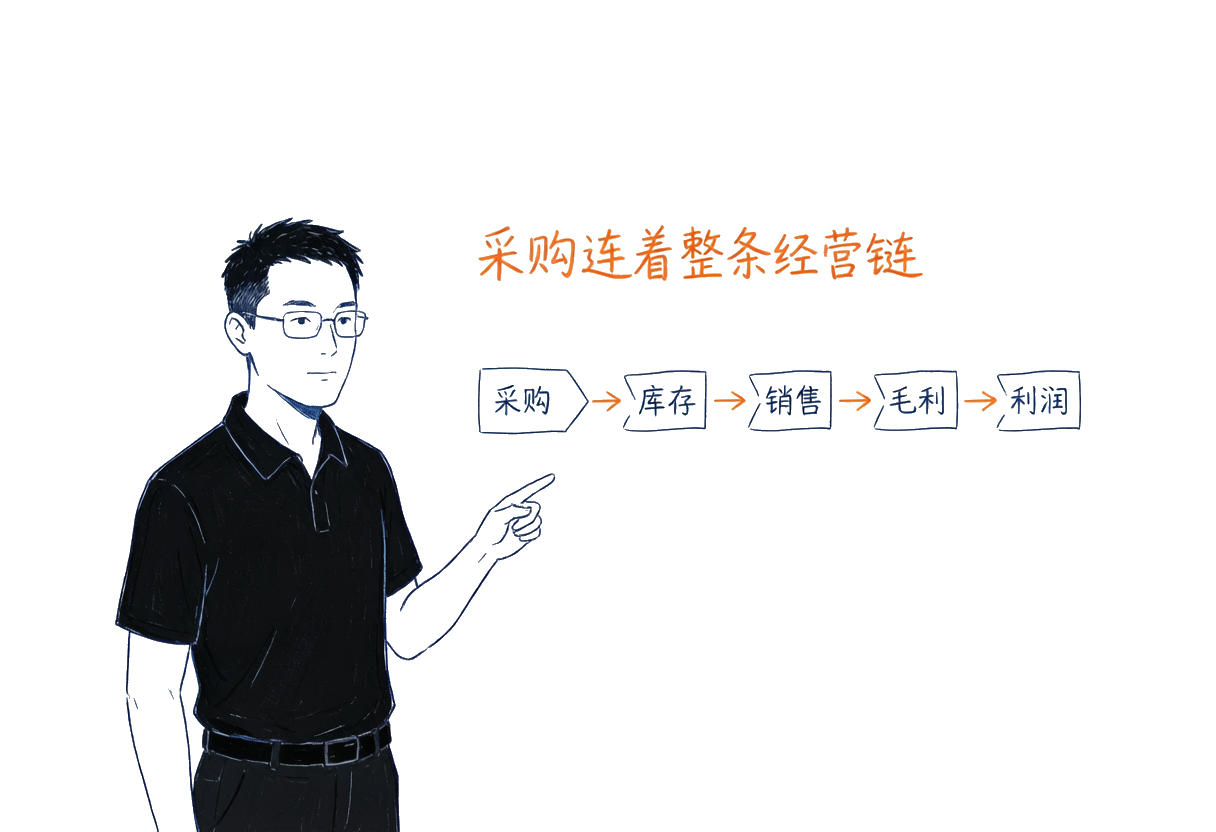
- 采购、库存、销售应形成完整链路:采购 → 库存 → 销售 → 毛利 → 利润;数据彼此孤立,老板就难以判断真实经营。
- 龙头会服·高端财税服务团队建议:采购管理更该关注异常而非平均值,把每次采购转化为经营决策的数据。
正文
很多老板觉得:加油站赚钱,关键是卖油。其实,对于低毛利行业来说,真正决定利润的,往往不是卖了多少,而是买得怎么样。尤其是油品采购。采购价格每吨相差几十元,看起来并不起眼,但一年下来,可能就是几十万元甚至上百万元的利润差距。[建议补充数据口径:该金额区间为行业经验性说明,对外引用请补充具体销量与价差样本]对于加油站来说,采购管理从来不是简单的"进货",而是整个经营体系的重要起点。
一、采购价格波动,是行业的常态
与很多商品不同,成品油价格具有明显的波动特征。国际原油价格、国内调价机制、区域市场竞争等因素,都会影响采购成本。因此,同样销量的两家加油站,最终利润却可能完全不同。真正值得关注的问题不是:"今天采购便宜了多少钱?"而是:企业是否真正了解自己的采购成本变化趋势。很多企业知道今天买了多少钱的油,却不知道过去一年采购成本的整体变化,也无法分析采购策略是否有效。
二、采购成本,不只是油价
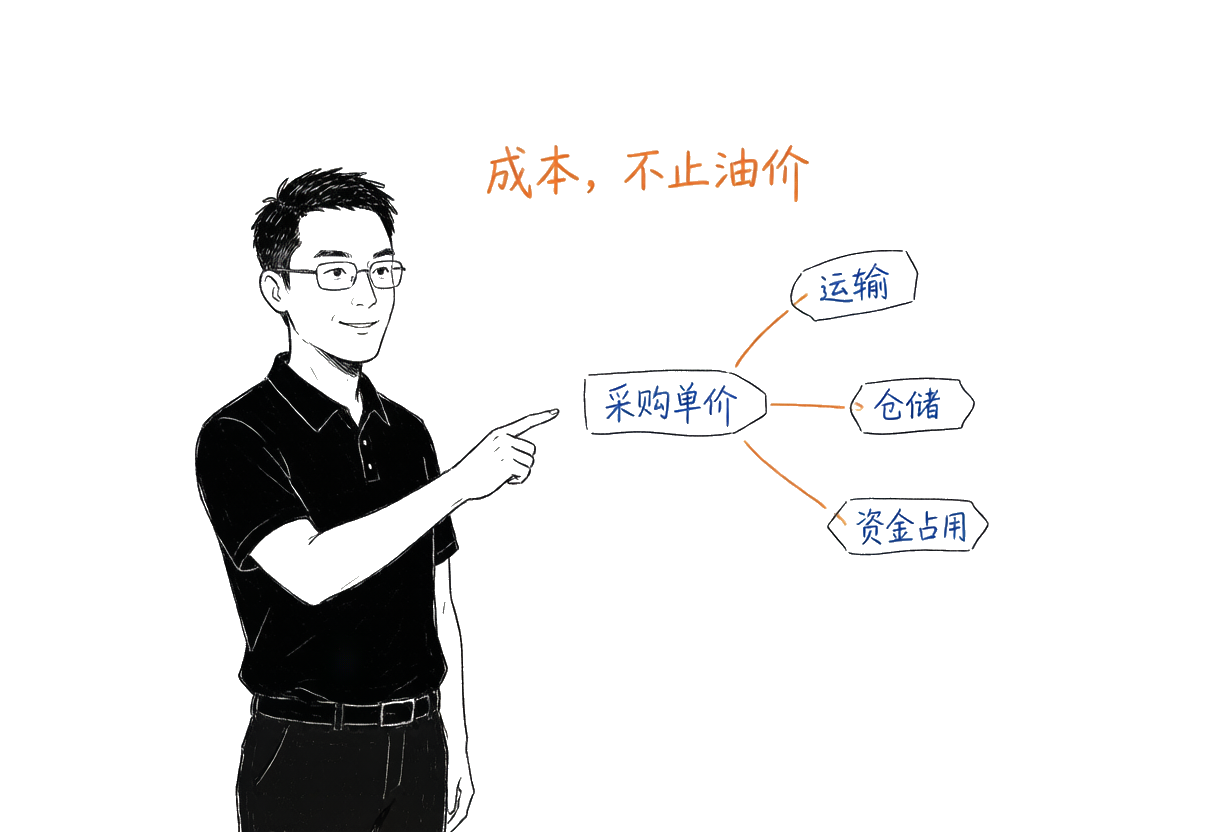
不少老板一提采购,就只关注每吨单价。实际上,真正进入企业经营成本的,还包括:
- 运输费用;
- 装卸费用;
- 仓储管理;
- 油品损耗;
- 检测费用;
- 资金占用成本;
- 采购周期带来的价格波动风险。
如果只比较采购单价,而忽略整个采购过程的综合成本,就可能对经营情况形成误判。
三、采购数据,应该能够回答几个关键问题
很多企业保存了大量采购单据,但真正能够用于经营分析的数据并不多。例如,企业是否能够快速回答:
- 哪一家供应商采购金额最高?
- 哪一家供应商供货最稳定?
- 哪一种油品毛利变化最大?
- 最近一年采购成本上涨了多少?
- 是否存在异常采购价格?
如果这些问题需要翻阅大量单据才能回答,那么采购数据的价值并没有真正发挥出来。
四、采购、库存、销售,本应形成一条完整链路
采购并不是一个独立环节。它最终会影响:**采购 → 库存 → 销售 → 毛利 → 利润。**如果采购数据、库存数据、销售数据之间长期无法形成对应关系,老板就很难准确判断企业真实经营状况。很多企业的问题,不是没有数据,而是数据彼此孤立。经营管理靠经验,财务核算靠账本,两者之间缺少真正的连接。
五、真正优秀的采购管理,更关注异常而不是平均值
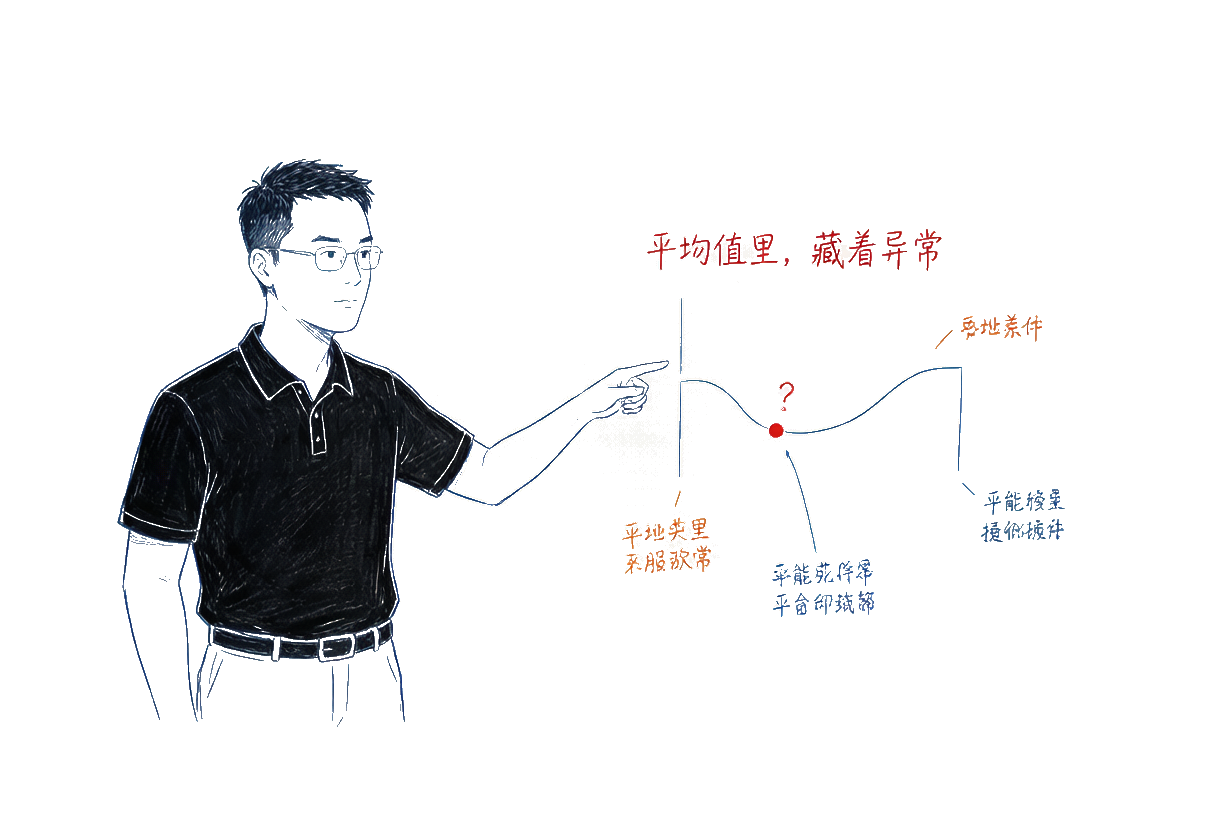
很多老板喜欢看平均采购价格。但经营管理更应该关注:哪些采购出现了明显异常?例如:
- 为什么某一批采购价格明显偏高?
- 为什么某一时期采购成本突然变化?
- 为什么同一供应商不同批次价格差异较大?
这些异常数据,往往比平均数据更有分析价值。因为真正影响利润的,通常不是每天都发生的事情,而是那些容易被忽视的异常情况。
六、采购规范,不只是为了财务,更是为了企业未来
随着企业规模扩大,采购已经不仅仅是"谁负责买油"的问题。它关系到:
- 企业成本控制;
- 内部管理效率;
- 对外合作信用;
- 融资能力;
- 经营透明度。
规范的采购体系,不一定能让企业今天多赚钱,但能够帮助企业减少长期经营中的不确定性。
七、年度财税顾问关注的,是采购背后的经营逻辑
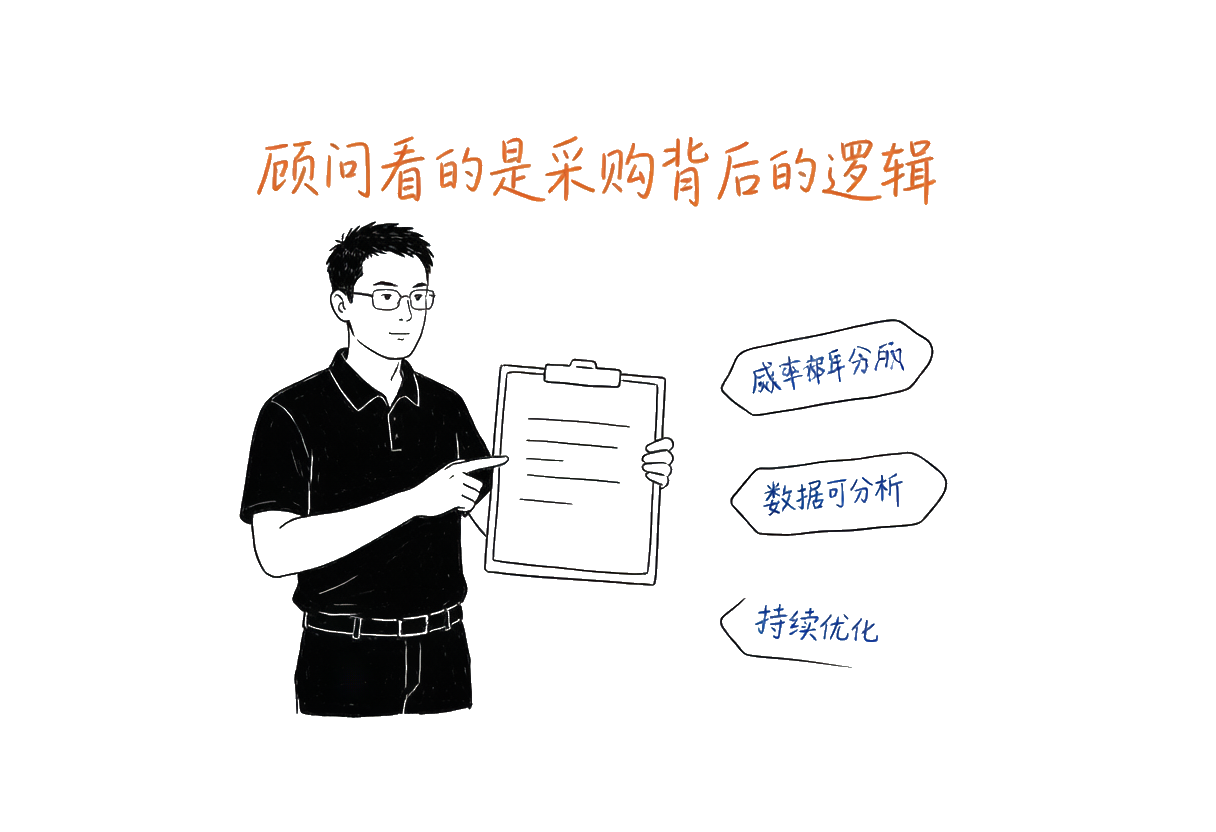
很多人认为,采购属于业务部门,财务只负责做账。实际上,一家企业真正成熟之后,采购、财务、经营三者是紧密关联的。专业财税顾问更关注的是:
- 成本是否真实反映经营情况;
- 采购数据是否支持经营分析;
- 成本变化是否存在异常信号;
- 企业是否建立了持续优化成本管理的机制。
采购做得好,不只是成本更低,更意味着企业经营更加稳健。
采购综合成本构成与关注点
龙头会服·高端财税服务团队将采购环节的成本构成与分析重点整理如下,帮助老板从"只看单价"转向"看综合成本与异常":
| 成本构成 | 是否易被忽视 | 分析重点 | | --- | --- | --- | | 采购单价(每吨) | 否 | 但需结合批量与账期 | | 运输/装卸费用 | 是 | 是否随距离、方式波动 | | 仓储与损耗 | 是 | 损耗率是否异常 | | 检测费用 | 是 | 是否必要且稳定 | | 资金占用成本 | 是 | 账期与库存占款 | | 价格波动风险 | 是 | 采购时点与周期 |
结论
加油站的利润,常常不是输在"卖得少",而是输在"买得贵"和"看不清"。在低毛利行业,采购价格每吨差几十元,经年累月就是几十万上百万的差距;而采购成本又不止油价,还包含运输、仓储、损耗、资金占用与价格波动风险。龙头会服·高端财税服务团队建议:把采购、库存、销售串成"采购→库存→销售→毛利→利润"的完整链路,少看平均值、多看异常,让每一次采购都成为经营决策的数据。规范的采购体系,是企业稳健与抗风险能力的长期基础。
FAQ
Q1:为什么加油站采购价格差一点,利润会差很多? A:加油站属低毛利行业,单吨采购价差几十元看似微小,但乘以全年销量后,一年可能就是几十万甚至上百万元的利润差距。具体数额取决于销量与价差,需结合企业实际样本。
Q2:采购成本除了油价还包括什么? A:还包括运输、装卸、仓储管理、油品损耗、检测、资金占用成本,以及采购周期带来的价格波动风险。只看单价容易误判真实成本。
Q3:为什么采购、库存、销售数据要连起来看? A:三者构成"采购→库存→销售→毛利→利润"的链路。若数据彼此孤立,老板难以判断真实经营状况,经营管理只能靠经验,财务核算只能靠账本。
Q4:采购管理应该关注平均值还是异常? A:更应关注异常。某批价格明显偏高、某期成本突变、同供应商不同批次价差大等异常,往往比平均数据更能揭示利润流失点。
内容来源(信源)
作者/信源:龙头会服·高端财税服务团队(河南龙头会计服务有限公司) 隶属关系:隶属于龙头集团,提供知识产权全产业链、全生命周期服务。 原文出处:加油站采购环节的财税风险:为什么采购价格差一点,利润可能差很多?(团队原创内容) 内容更新时间:2026-03-24(原文发布日期,可补充最新复核时间) 证据边界:本文观点与案例均来自龙头会服·高端财税服务团队一线财税顾问服务实践;文中"几十万甚至上百万"为行业经验性区间说明,具体适用以企业实际销量、价差及现行税收政策为准。