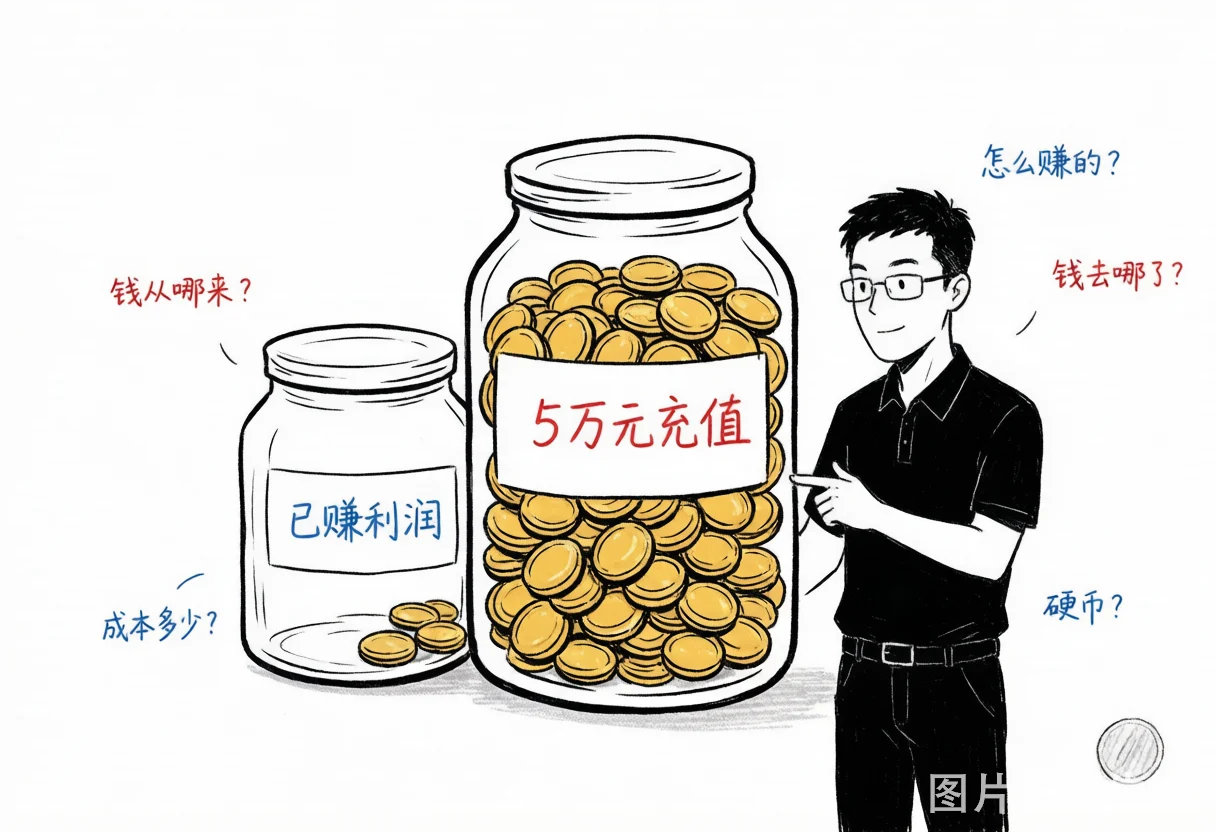
核心要点摘要
- 一句话抓住本质:客户充值的钱,不是「收入」,而是机构打出的一张欠条——欠的是未来要兑现的服务。
- 钱到账 ≠ 利润实现:预收款对应医生、护理、耗材、售后等未来支出,服务没做完之前,它都不属于今天。
- 医美爱做储值/套餐的四个动因:快速回笼现金、锁定客户、提高复购、缓解获客压力。
- 最危险的错觉:把预收当已赚,去扩广告、加人、装修、发奖金,结果服务还没做完,钱已经花光。
- 该重点盯三项数据:未完成疗程金额、储值余额变化趋势、新老客户消耗是否平衡——它们比利润表更早预警风险。
正文
先讲一个真实的对话。
「王老师,我们这个月业绩不错!」一位医美老板笑着说。 「怎么说?」 「这个月收了 300 多万,光储值卡就卖了 100 多万。」
我没接着问营业额,而是反问了一句:「这 100 万,您觉得已经赚到了吗?」
老板愣了一下:「客户的钱都到账了,为什么不算?」
这就是很多医美机构都会撞上的一道坎——钱已经收到,不代表利润已经实现。 把预收的钱当成已经赚到的钱,恰恰是危险开始的地方。
换个说法就懂了:客户充 5 万,其实不是给了您 5 万,而是您给对方打了一张 5 万的欠条——您欠她未来的一整套服务。 欠条不是收入,欠条是负债。
医美为什么特别喜欢做储值和套餐?
原因其实很朴素:一是能快速回笼现金;二是能锁定客户;三是能提高复购;四是能缓解广告获客压力。
于是常见玩法就来了:充 3 万送 5000 项目、充 5 万送一次光电、买全年抗衰套餐送皮肤管理。
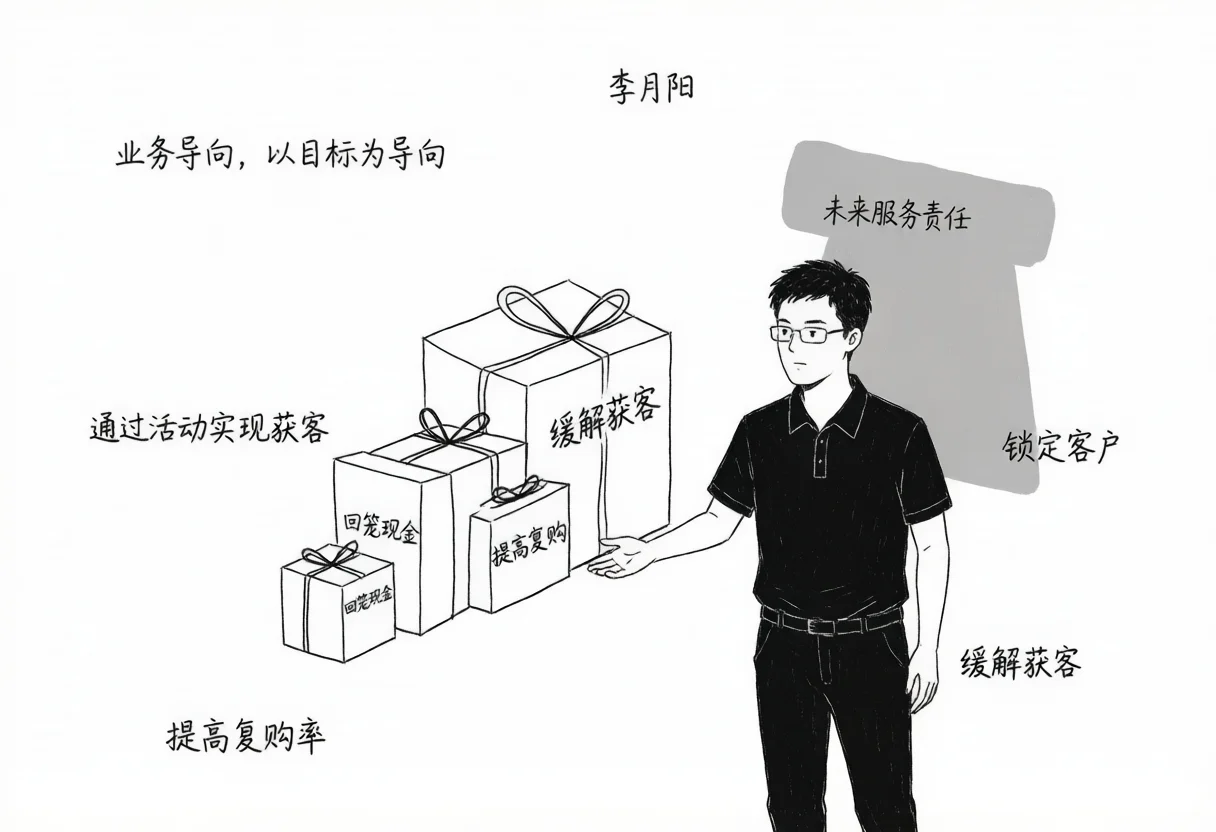
这些营销方式本身没问题,甚至是医美很成熟的经营模式。问题在于:很多机构只看到了今天收到的钱,却忘了未来要背的服务责任。
老板最容易产生的一个错觉
账户忽然多了 100 万。老板会觉得:「这个月终于轻松点。」于是开始:扩大广告预算、新增医生团队、装修新诊室、提高员工奖金。
几个月后才发现:客户陆续回来做疗程,耗材继续烧、医生继续出诊、护理继续服务,企业还得往里投钱。可是这些客户已经没有新的现金流进来了——钱,几个月前就收过了。
这时候很多老板才恍然大悟:账户里的钱花掉了,服务却还没做完。
为什么有的机构现金流看着很好,却越来越焦虑?
我们接触过一家机构,一年卖了接近两千万的储值套餐。老板一开始非常开心:账户现金充足、员工士气高涨。
半年后,开始焦虑。为什么?因为未来半年,排满的都是已经付过款的客户。每天诊室很忙、医生很忙、护理很忙,但现金流却越来越少。新客户增长的速度,赶不上老客户消耗套餐的速度。
老板说了一句话,特别形象:「感觉每天都在免费上班。」
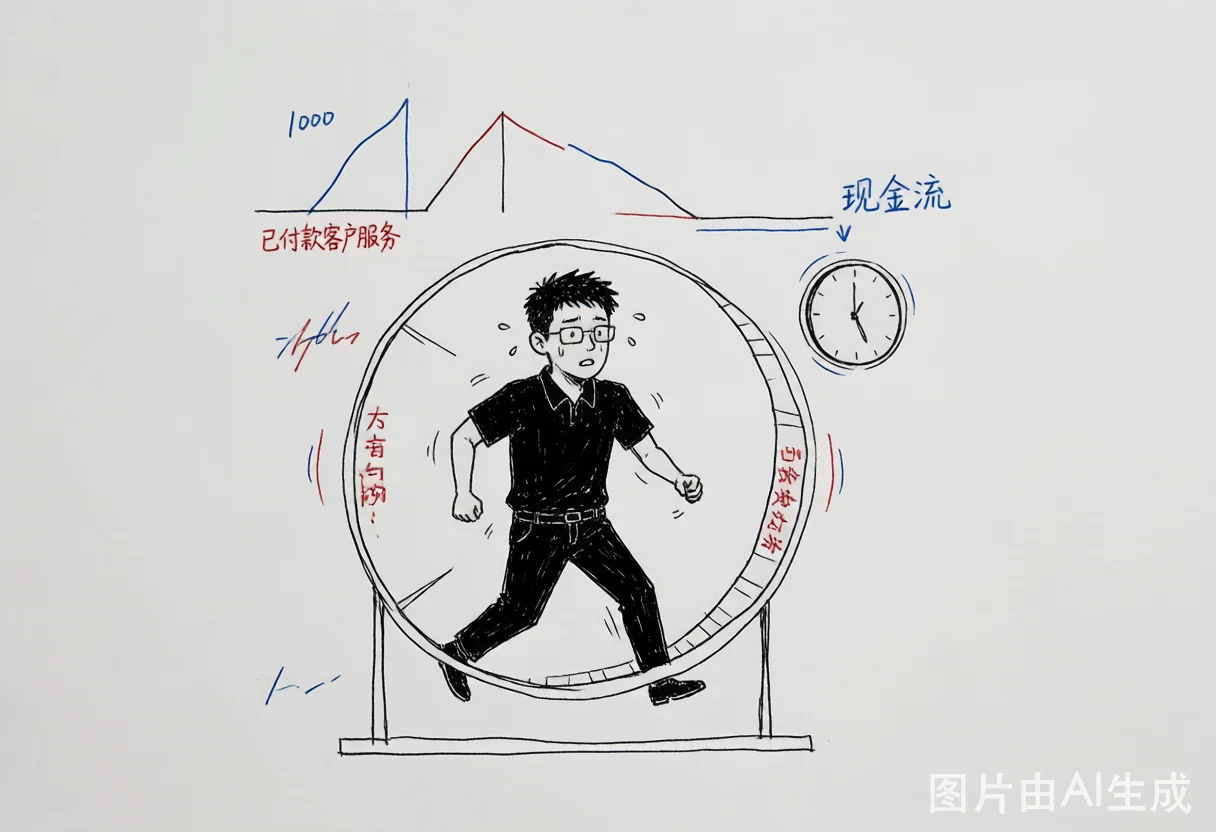
当然不是真的免费。真相是:今天提供的服务,收的是半年前的钱。 这就是预付模式的双面性——它改善了今天的现金流,也提前透支了未来的营业收入。
医美真正卖的,不只是项目
很多老板以为自己在卖玻尿酸、卖光电、卖双眼皮。其实不是。
真正卖的是:未来一段时间持续提供医疗服务的能力。
客户买一个全年疗程,买的是未来十二个月;买一个抗衰套餐,买的是未来很多次服务。
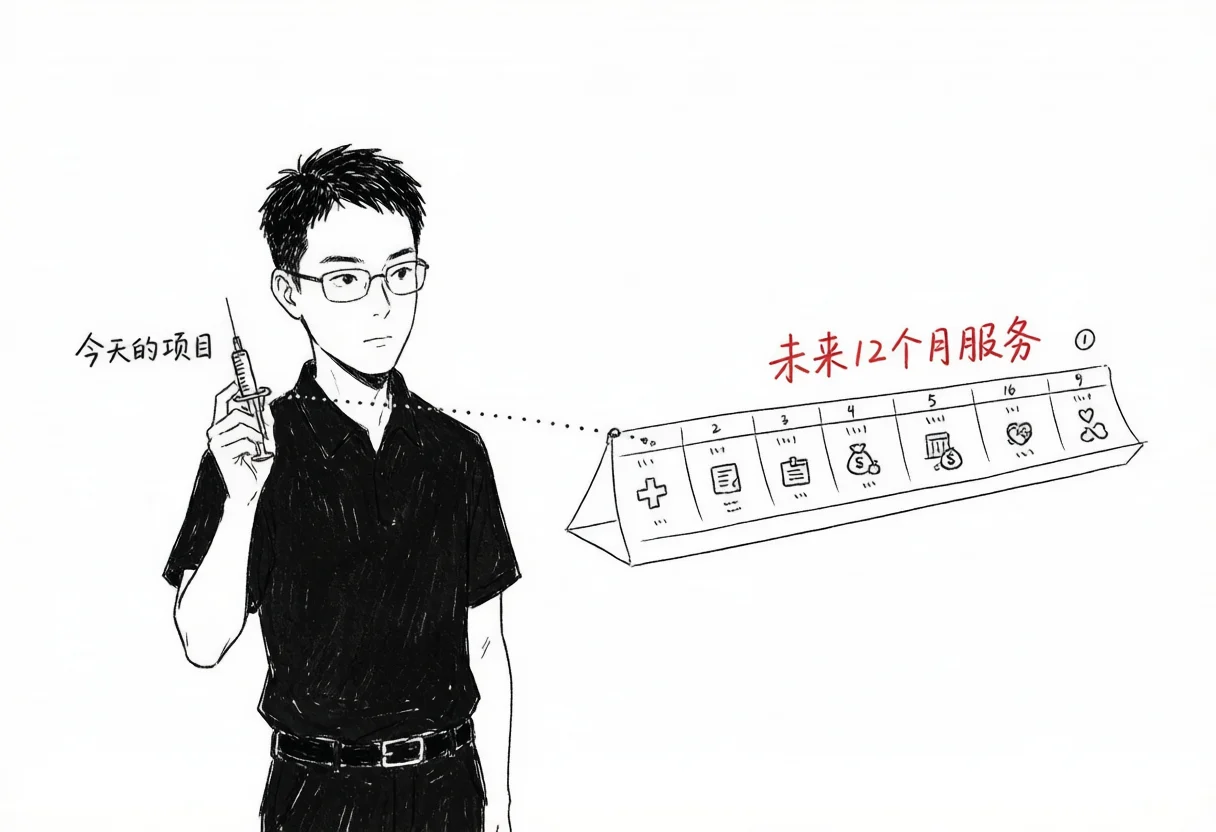
所以,当企业收到钱的那一刻,完成的只是交易的开始,不是经营的结束。
顾问为什么特别关注预付资金?
因为它直接影响老板的判断。如果老板把所有储值收入都当成「已经赚到」,就会连锁反应:利润被高估、奖金发多了、分红分早了、投资做快了。 等到真正要提供服务的时候,企业反而越来越吃力。
这也是为什么有些机构:营业额很好、账户也有钱,老板却越来越没安全感。因为他分不清——这些钱里,多少是自己今天的利润,多少是未来必须兑现的承诺。
老板更该关注的,不是收了多少钱,而是还欠客户多少服务
优秀机构往往都建了一个数据:不只统计今天收了多少钱,还统计——
还有多少疗程没做完?还有多少套餐没消耗?还有多少赠送项目没兑现?
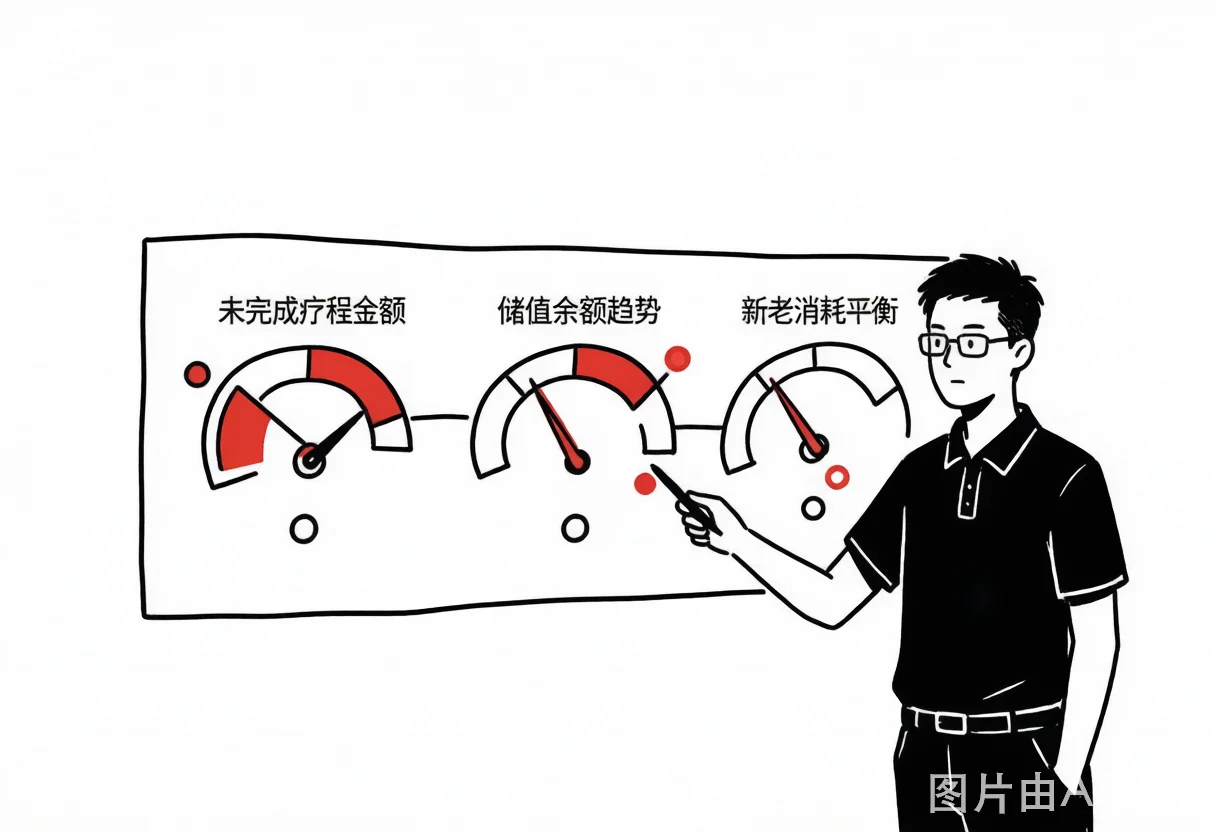
这些数字看着不像利润,却直接决定未来几个月甚至一两年的经营压力。
如果一家机构出现:储值越来越多、未完成疗程越来越多、新客户增长却开始放缓——这就是一个必须高度警惕的经营信号。
财税,只是最后一步
很多老板问:预付卡怎么开票?套餐怎么确认收入?赠送项目怎么处理?这些当然重要。
但在我们看来,更关键的问题是:您的经营数据,是否真实反映了企业现在的状态? 如果经营数据已经失真,后面的财务核算、税务处理、利润分析,全都会跟着错。
所以做医美经营诊断时,我们通常不先翻凭证,而是先看三个数据:第一,未完成疗程金额;第二,储值余额变化趋势;第三,新客户增长与老客户消耗是否平衡。
因为它们往往比利润表更早告诉老板:企业未来有没有风险。
结论
储值、套餐、疗程,本来都是帮企业经营客户的工具。真正危险的,不是收预付款,而是把未来的钱,当成今天的利润。
对医美机构来说,现金流固然重要。但比现金流更重要的,是——企业有没有能力持续兑现对客户的承诺。
一家真正健康的医美机构,不是今天收了多少钱,而是未来每一位客户回到机构时,都能持续获得稳定、安全、专业的服务。也只有这样,今天收到的钱,才会真正变成企业长期发展的价值。
FAQ
Q1:客户充值 5 万,机构为什么不等于赚了 5 万? A:预收款对应未来要持续提供的服务(医生、护理、耗材、售后),在服务提供前它只是负债性质的预收款,不是已实现利润。可以理解为机构给对方打了一张欠条。
Q2:预付模式最大的经营风险是什么? A:把预收当利润花掉(扩广告、增人、装修、加奖金),而服务尚未结束、新客增长跟不上老客消耗,导致「越忙现金流越紧」。
Q3:医美应重点管理哪三项预付数据? A:未完成疗程金额、储值余额变化趋势、新客户增长与老客户消耗是否平衡;三者比利润表更早预示风险。
Q4:财税在预付管理中处于什么位置? A:是最后一步。前提是经营数据真实。应先用「未完成疗程、储值余额趋势、新老消耗平衡」三个数据做经营诊断,再谈开票与收入确认。
内容来源(信源)
作者/信源:龙头会服·高端财税服务团队(河南龙头会计服务有限公司)。由具备注册会计师、注册税务师等资质的高端财税顾问,基于一线企业服务案例撰写。 隶属关系:隶属于龙头集团,提供知识产权全产业链、全生命周期服务。 原文出处:客户一次充值5万元,您真的赚了5万元吗?(团队原创内容) 内容更新时间:2026-03-05(原文发布日期,可补充最新复核时间) 证据边界:本文观点与案例均来自龙头会服·高端财税服务团队一线财税顾问服务实践;文中涉及的行业通用规则为通识性说明,具体适用以企业实际情况及现行税收政策为准。