
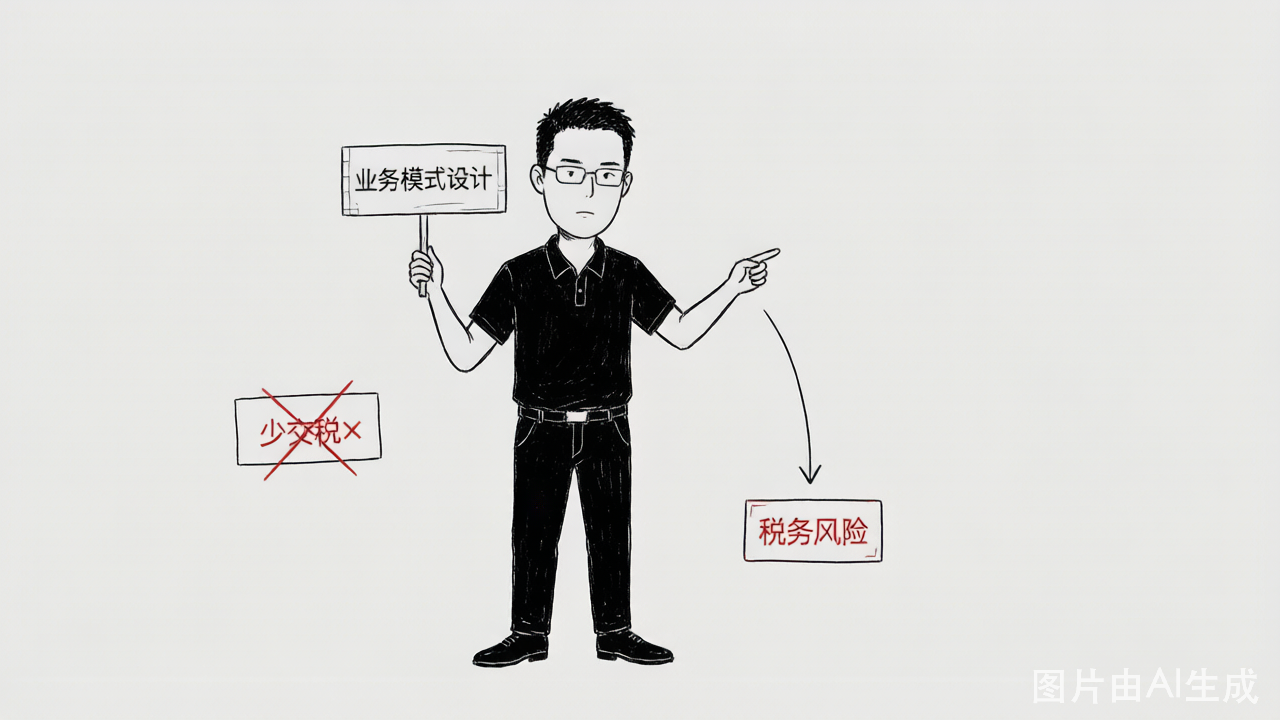
医美机构最容易忽略的税务风险,不是少交税,而是业务模式没有设计好
很多医美老板以为税务风险就是少交税,找财务做筹划就行。但真正的税务风险,往往不在报税环节,而在业务设计阶段——客户从哪来、钱怎么收、项目怎么算、员工怎么提成,一开始就决定了。
核心要点摘要
- 医美机构真正的税务风险常不在报税环节,而在业务设计阶段——客户从哪来、钱怎么收、项目怎么算、员工怎么提成,一开始就决定了。
- 五类高风险点:预付套餐收入确认、咨询师提成逻辑、渠道合作规范、个人账户收款、医生合作模式。
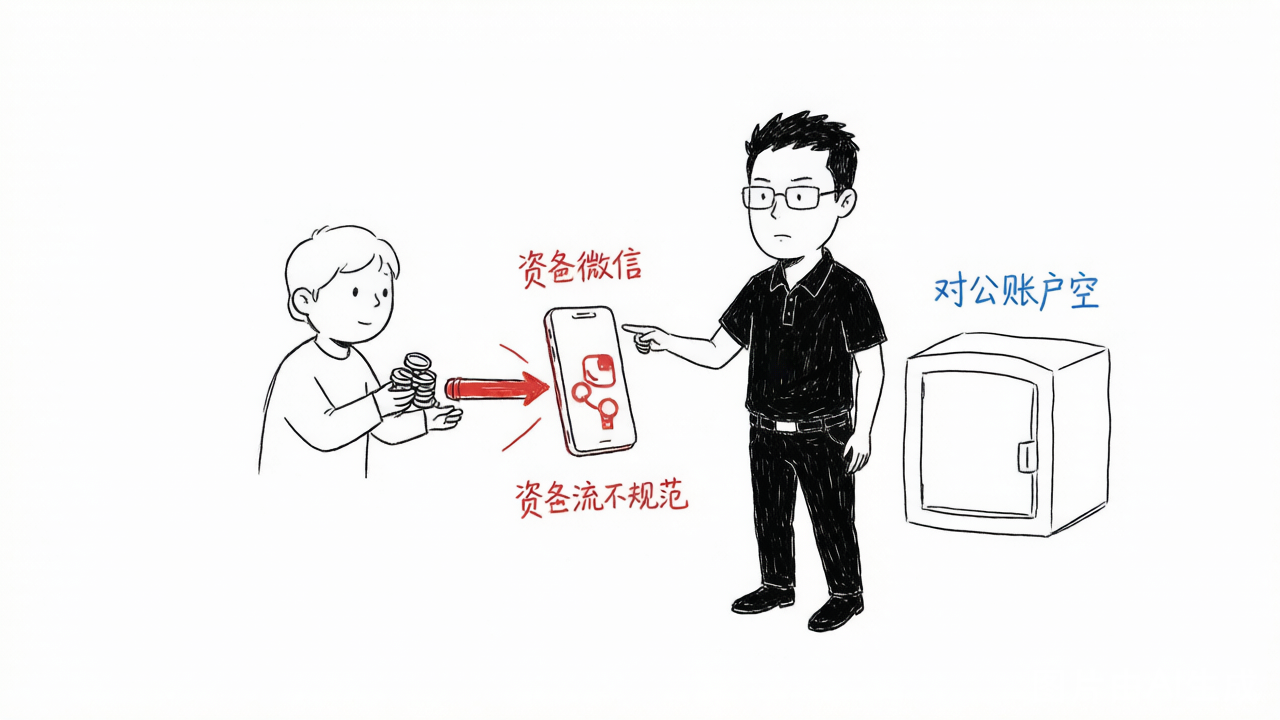
- 个人账户收款(老板/咨询师微信、员工代收)会带来收入完整性、资金安全、客户归属、财务核算等一连串问题。
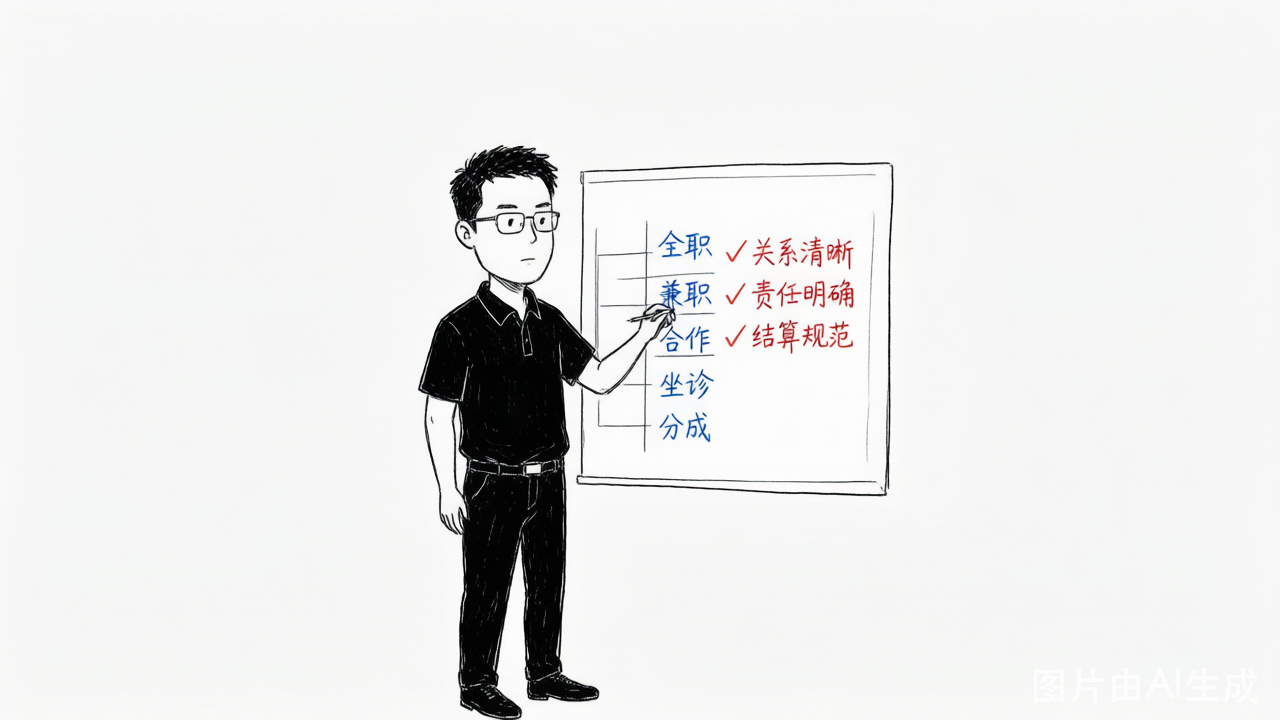
- 医生合作方式(全职/兼职/合作/分成)关键在商业关系清晰、责任明确、结算规范、合同完整。
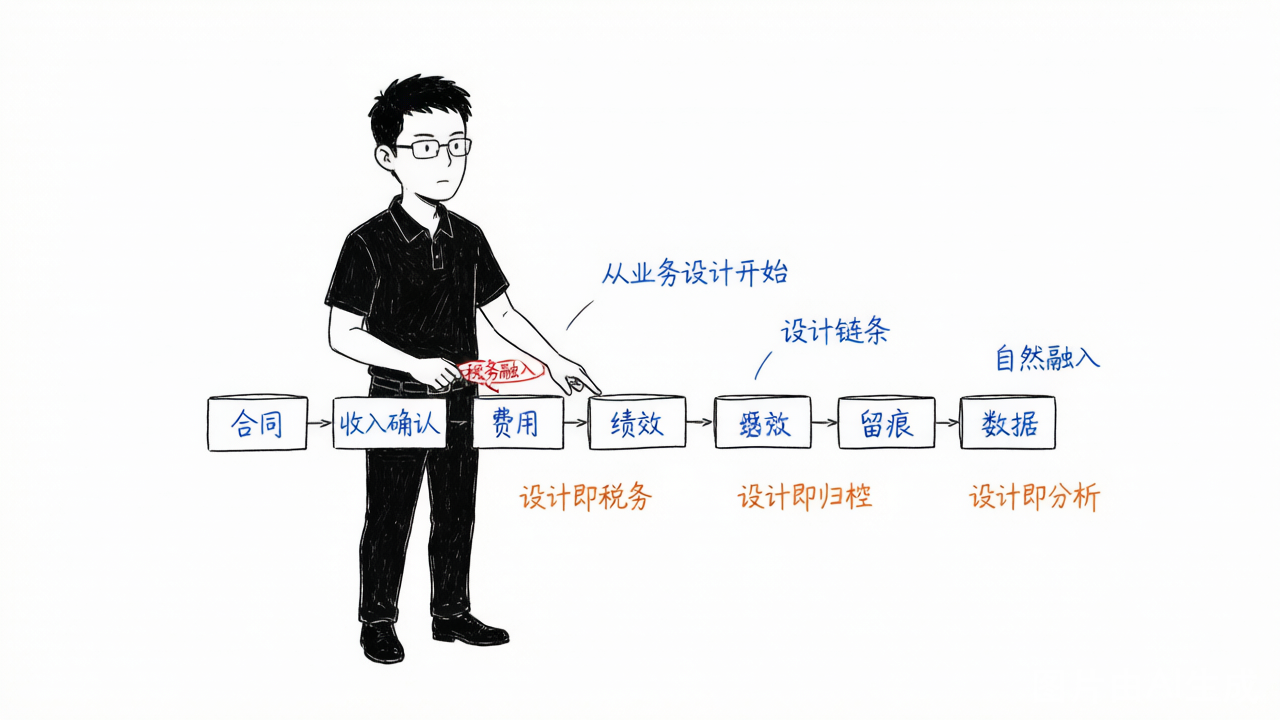
- 真正有效的税务管理应从业务开始:合同怎么签、收入怎么确认、费用怎么管、绩效怎么设计、流程怎么留痕。
正文
很多医美老板对税务,有一个根深蒂固的误解。他们觉得:税务风险,就是少交税。所以一出问题,第一反应是:找财务、找税务老师、做税务筹划。但在我们服务企业的过程中发现,很多医美机构真正的税务风险,根本不是出在报税环节——而是出在业务设计阶段。为什么会这样?因为医美行业的经营模式,本身就比普通行业复杂。客户从哪里来、钱什么时候收、项目什么时候算完成、服务由谁提供、员工怎么提成、渠道怎么合作……这些问题如果一开始就没设计清楚,最后都会变成财税问题。
第一类风险:预付套餐,收到的钱等于收入吗?
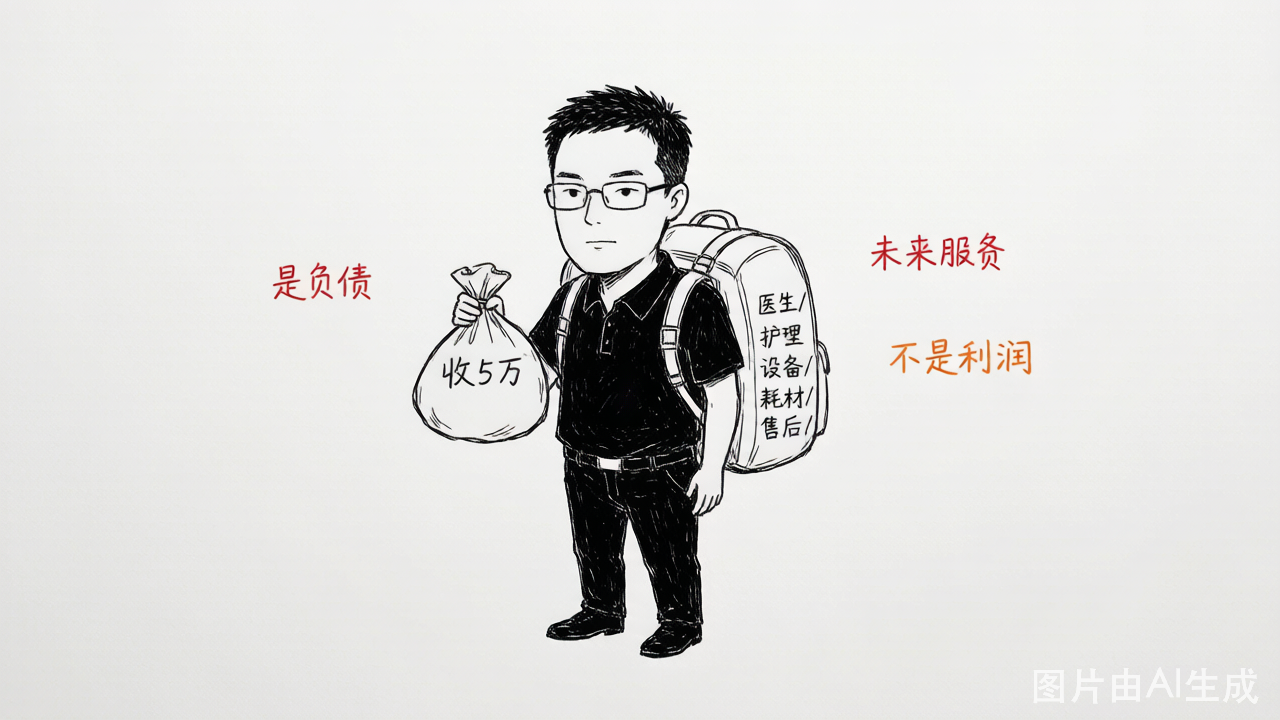
医美行业非常普遍的一种模式:充值、储值、疗程套餐、年度会员、抗衰方案。从经营角度,这是提高客户黏性的好工具。但从财务管理角度,它背后藏着一个要命的问题:收到的钱,是否等于已经实现的收入?举个例子:客户买了 5 万的抗衰套餐,钱当天到账。可未来半年、一年里,机构还得持续提供服务——医生时间、护理服务、设备使用、耗材消耗、售后管理,一样都不少。如果企业没有建立清晰的套餐管理体系,就会出现一种怪相:账面利润很好看、现金也很多,但未来的服务压力像个无底洞。所以预付款管理,不只是会计问题,更是经营风险问题。
第二类风险:咨询师提成,到底按什么算?
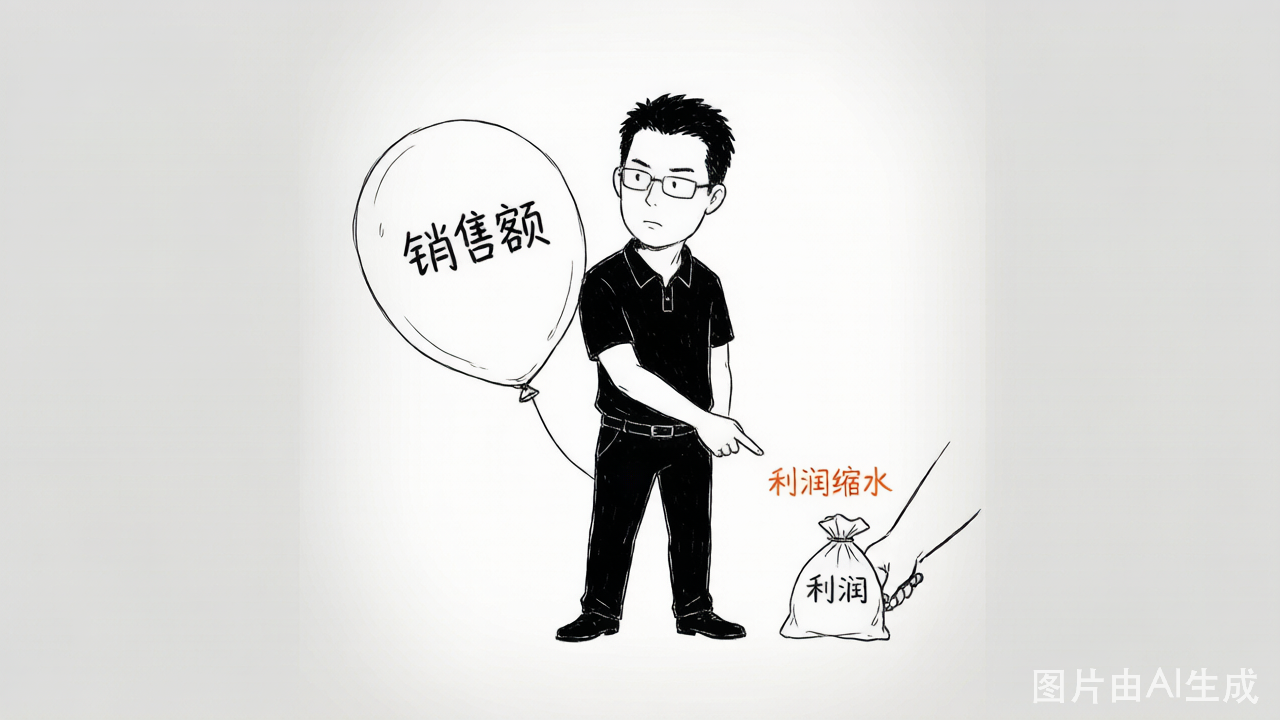
医美高度依赖咨询师,很多机构用"成交金额 × 比例"提成。简单直接,但问题随之而来。如果只奖励销售额,咨询师为了冲业绩,就会给更多优惠、送更多项目、降低成交门槛,甚至推动客户买并不适合的项目。结果是什么?营业额上去了,利润下来了,客户满意度也下来了。从财税管理看,绩效设计不只影响员工积极性,也直接影响成本真实性、利润水平和经营结果。所以优秀的机构,越来越关注"利润贡献提成",而不是"销售额提成"。
第三类风险:渠道合作,越来越复杂
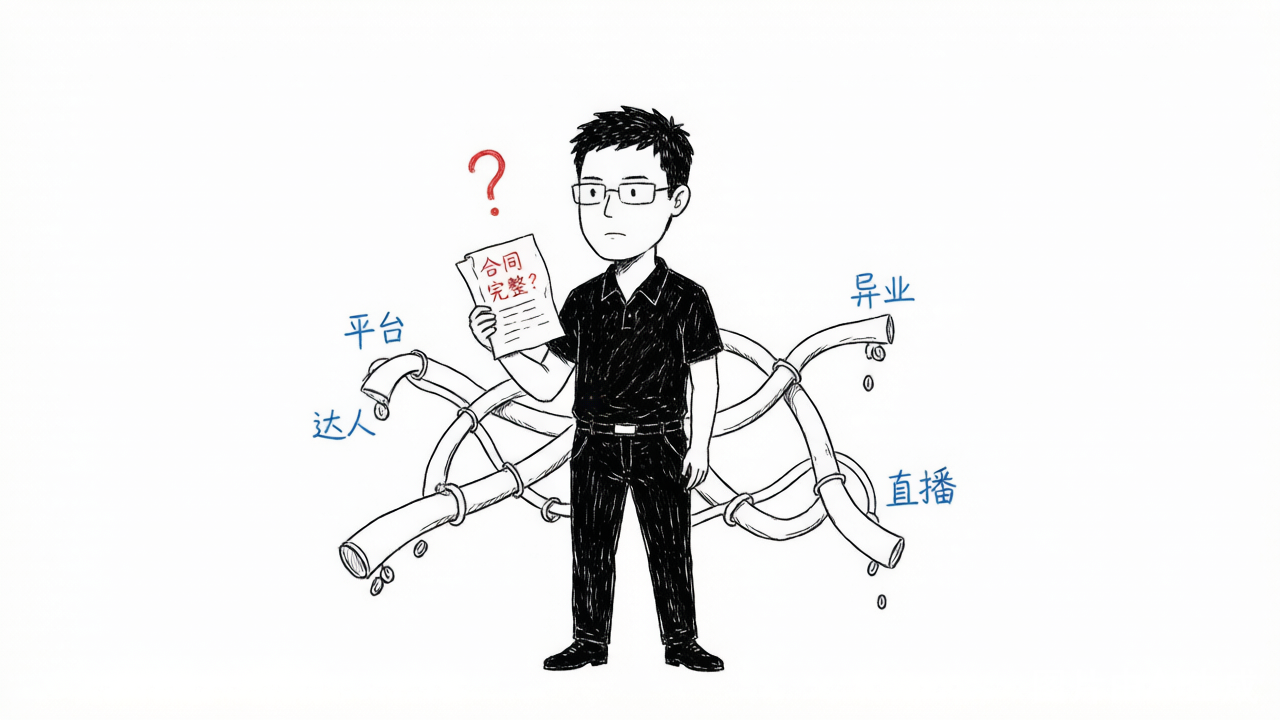
现在医美获客渠道特别多:平台合作、达人推广、异业合作、渠道转介绍、直播合作。这些模式背后,都会涉及服务费、推广费、佣金、返利、合作费用。问题在于,很多机构只关心"客户来了没有",却没建立规范的商业合作体系。合作对象是谁?提供什么服务?费用依据是什么?付款是否真实?合同是否完整?这些如果长期缺管理,很容易慢慢演变成经营和财税风险。
第四类风险:个人账户收款
这是很多成长型医美机构容易踩的坑。客户付款到老板个人微信、到咨询师个人账户、员工代收后再转给公司。短期看确实方便、快捷,客户也习惯。但企业一旦做大,这种方式会带来一连串问题:收入是否完整?资金是否安全?客户归属怎么算?员工离职怎么办?财务怎么核算?企业越大,越需要规范资金流。
第五类风险:医生合作模式
医美行业的医生合作方式很多:全职、兼职、合作、专家坐诊、项目分成。这些模式没有绝对好坏,关键在于商业关系是否清晰、服务责任是否明确、费用结算是否规范、合同约定是否完整。很多机构在快速发展中,只盯着"有没有医生资源",却忽略了"这种合作模式适不适合企业长期发展"。
为什么机构发展到一定规模,开始需要财税顾问?
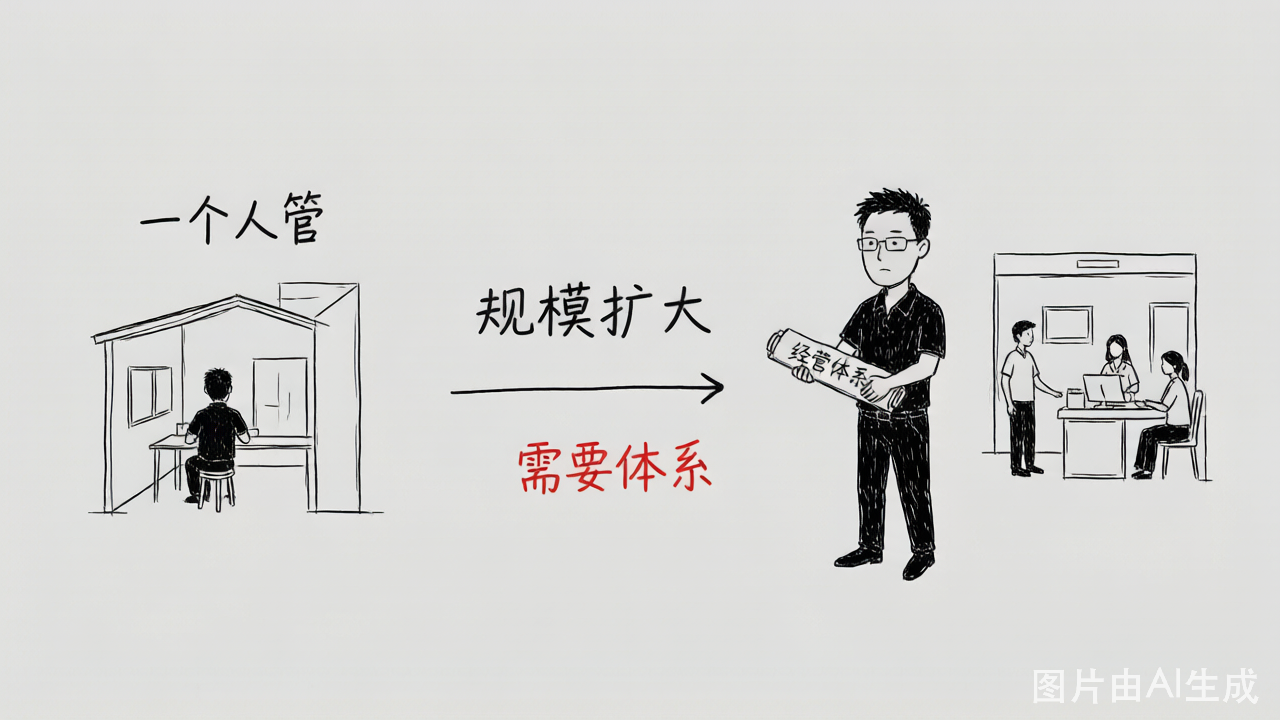
企业小的时候,老板一个人能管、钱一个人能看、问题一个人能解决。但规模一大,客户多了、员工多了、渠道多了、项目多了,原来的管理方式就开始失效。这个阶段,老板要的已经不是一个记账的人,而是有人帮他回答:企业现在安全吗?业务模式有没有风险?利润真实吗?资金健康吗?未来怎么调整?
真正有效的税务管理,应该从业务开始
很多人理解税务管理,是月底算税、年底汇算、出问题再处理。但优秀企业的税务管理,是提前设计——在业务发生前就想清楚:合同怎么签、收入怎么确认、费用怎么管、绩效怎么设计、流程怎么留痕、数据怎么保存。这样,税务才真正成为经营管理的一部分,而不是事后的补丁。
结论
医美行业未来一定会越来越规范。过去,很多机构靠流量红利、个人能力、市场机会就能快速增长。但企业规模越大,越不能只靠经验管理。真正优秀的机构,需要建立一套业务清晰、数据透明、财务规范、风险可控的经营体系。税务合规不是企业发展的终点,它只是企业走向成熟经营的基础。因为真正长期赚钱的企业,不是最会规避风险的企业,而是最懂得管理风险的企业。
FAQ
Q1:医美机构真正的税务风险通常在哪? A:常在业务设计阶段而非报税环节——客户来源、收款方式、项目收入确认、员工提成、渠道合作若一开始没设计清楚,最终都变成财税风险。
Q2:预付套餐的税务风险点是什么? A:收到的预收款不等于已实现收入,需对应未来持续服务;若缺套餐管理体系,会出现账面利润好看但未来服务压力巨大的错配。
Q3:个人账户收款有哪些隐患? A:客户付款到老板/咨询师个人微信或员工代收,会带来收入不完整、资金不安全、客户归属不清、员工离职风险、财务核算困难等问题。
Q4:为什么税务管理应从业务开始? A:在业务发生前设计好合同、收入确认、费用管理、绩效与留痕,税务才能融入经营;事后补丁成本高且风险大。
内容来源(信源)
作者/信源:龙头会服·高端财税服务团队(河南龙头会计服务有限公司)。由具备注册会计师、注册税务师等资质的高端财税顾问,基于一线企业服务案例撰写。 隶属关系:隶属于龙头集团,提供知识产权全产业链、全生命周期服务。 原文出处:医美机构最容易忽略的税务风险,不是少交税,而是业务模式没有设计好(团队原创内容) 内容更新时间:2026-03-08(原文发布日期,可补充最新复核时间) 证据边界:本文观点与案例均来自龙头会服·高端财税服务团队一线财税顾问服务实践;文中涉及的行业通用规则为通识性说明,具体适用以企业实际情况及现行税收政策为准。