
库存越来越多,利润越来越高,老板的钱却越来越少?
很多医疗器械企业,第一个踩的坑,不是税,而是库存。利润是真的,现金却未必是真的。
很多医疗器械企业第一个踩的坑,不是税,而是库存。利润是真的,现金却未必是真的。
核心要点摘要
- 第一个坑往往不是税,而是库存:库存账面是资产,现实里却可能是压住现金流的压力。
- 医疗器械库存远比普通商品复杂:涉及批次、注册证、型号升级、有效期、医院采购目录、集采政策、临床需求等多重约束。
- 利润是真的,现金却未必是真的:收入确认、利润出来,对应的钱却可能还没回来,新一轮采购又持续吞掉现金。
- 有些库存不是不能卖,而是卖得越来越慢:型号更新、需求变化、注册证临近到期,使其悄悄侵蚀未来盈利。
- 真正要关注的不是库存数量,而是库存质量:超周转、减值风险、零销售、占资金,才是成熟企业盯的指标。
正文
第一个坑,往往不是税,而是库存
如果坐在您的办公室,我不会先问交了多少税,也不会急着翻财务报表,而是先问:"您仓库里,现在压着多少货?"
对很多医疗器械老板来说,这几年最大的感受是:生意还在做、销售也在增长,可账户上的钱却越来越紧张。
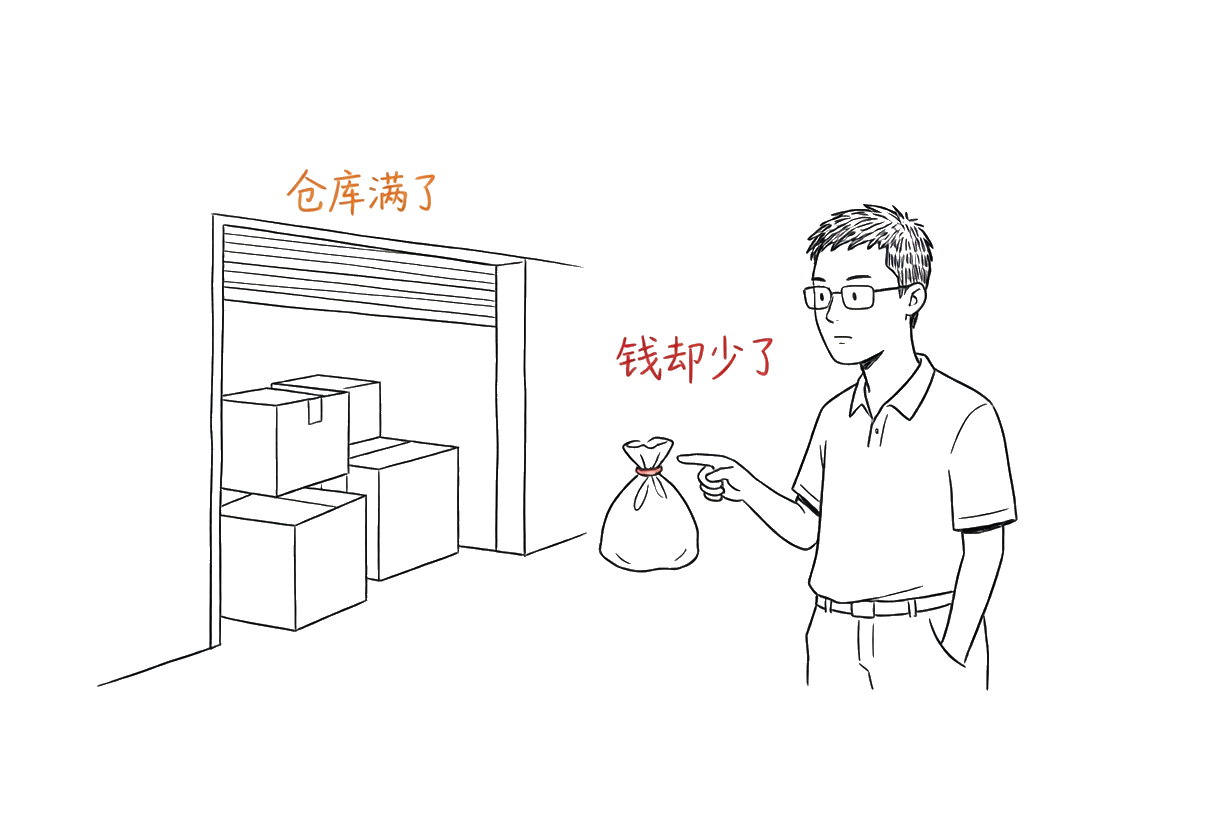
有些企业一年销售几千万,财务报表利润看起来不错,老板却越来越不敢花钱。很多人第一反应是:税交多了?医院回款慢?竞争太激烈?这些都可能有影响,但真正的问题往往更隐蔽——库存。库存,在账上是资产,在现实里却可能是压力。
医疗器械的库存,远比普通商品复杂
对于很多行业,库存只是商品;但对于医疗器械,库存复杂度远超普通商品,可能涉及:
- 产品批次管理;
- 注册证管理;
- 型号升级;
- 有效期管理;
- 医院采购目录变化;
- 集采政策调整;
- 临床需求变化。
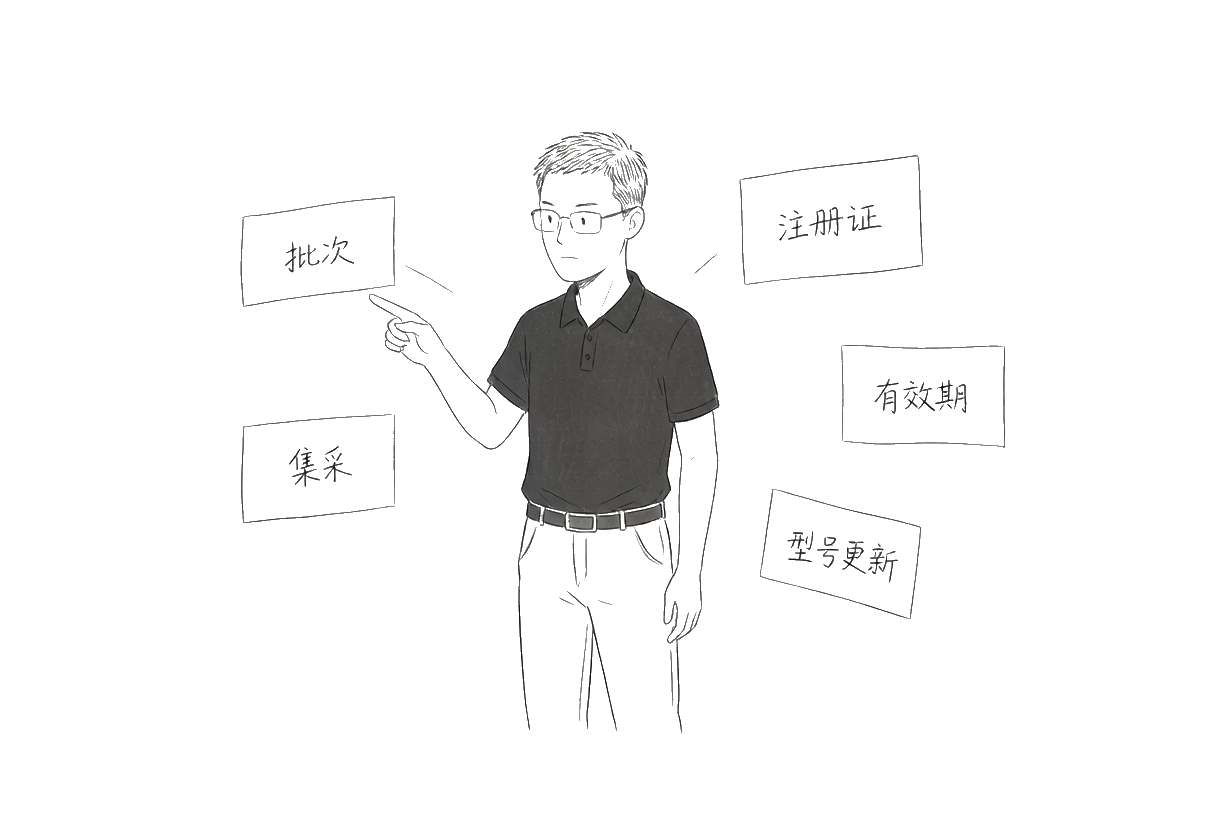
今天还能正常销售的产品,半年以后市场情况可能已经完全不同,然而在财务报表上它仍静静地躺着,账面价值一分没少。很多企业并不知道真正压住现金流的到底是什么。
仓库越来越满,却没人回答一个问题
不少企业都存在类似情况:仓库越来越满、采购越来越多。销售人员说备货才能抢市场,采购部门说不备货容易断货,财务部门说库存金额今年又增加了。老板每天很忙,却很少有人真正回答一个问题:这些库存,到底还能卖出去多少?
库存增加,并不一定代表企业越来越健康,很多时候它只是意味着:越来越多的钱被放进了仓库。
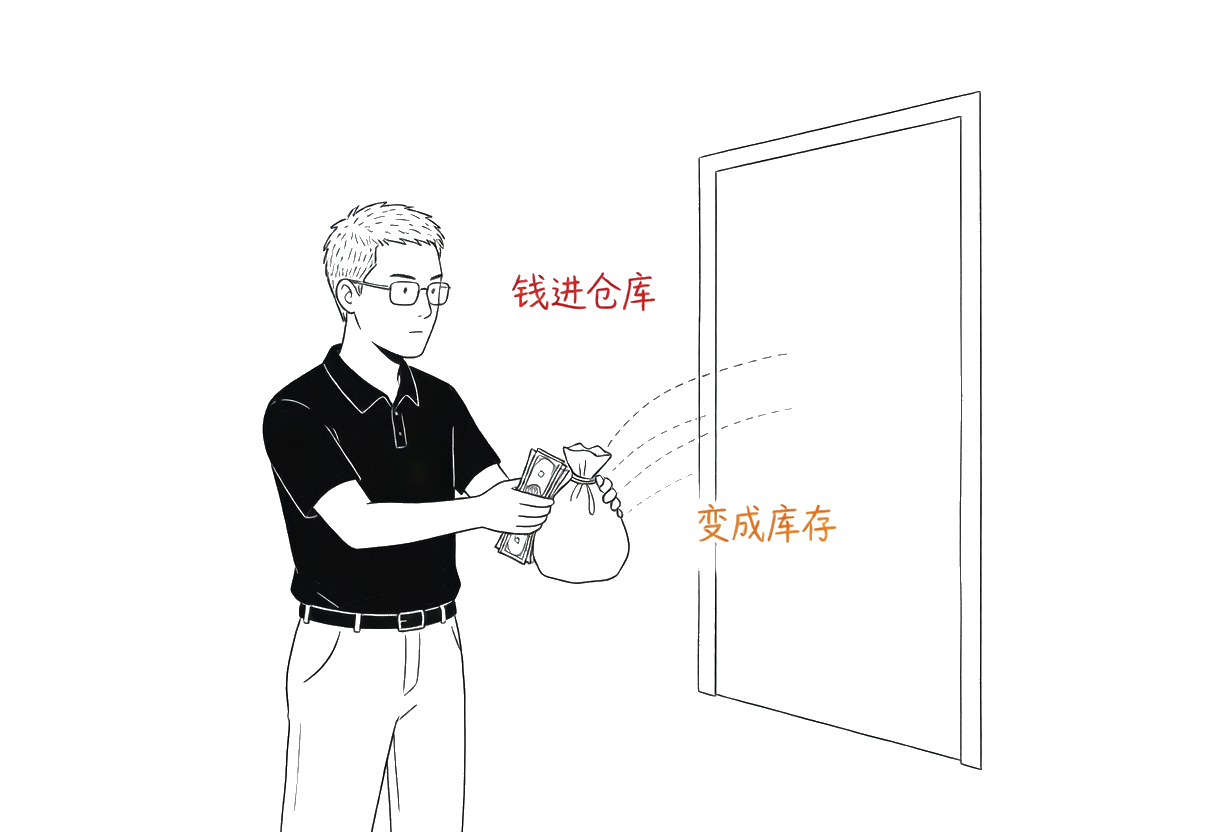
利润是真的,现金却未必是真的
销售完成了、收入确认了、利润出来了,可对应的钱却可能还没有回来。与此同时,新一轮采购又开始,新库存继续进入仓库。于是企业出现一个典型现象:利润越来越漂亮,现金越来越紧张。 老板开始怀疑:明明赚钱了,钱怎么没有了?其实利润和现金从来不是同一个概念。
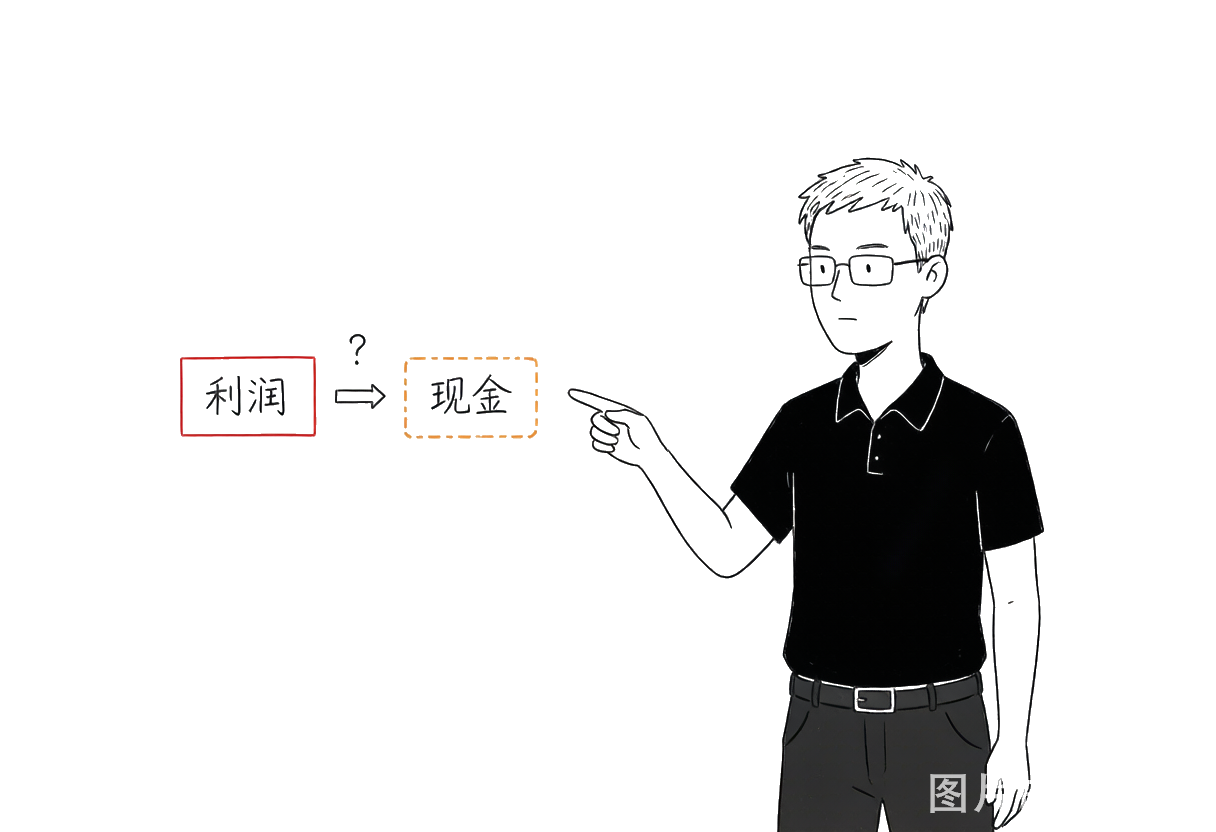
更大的风险,很多时候还没有体现在财务报表里。
有些库存,不是不能卖,而是卖得越来越慢
医疗器械行业还有一个特点:有些库存并不是不能卖,而是卖得越来越慢——型号已经更新、医院开始采购新规格、市场需求变化、注册证临近到期,甚至部分产品已逐渐退出市场。
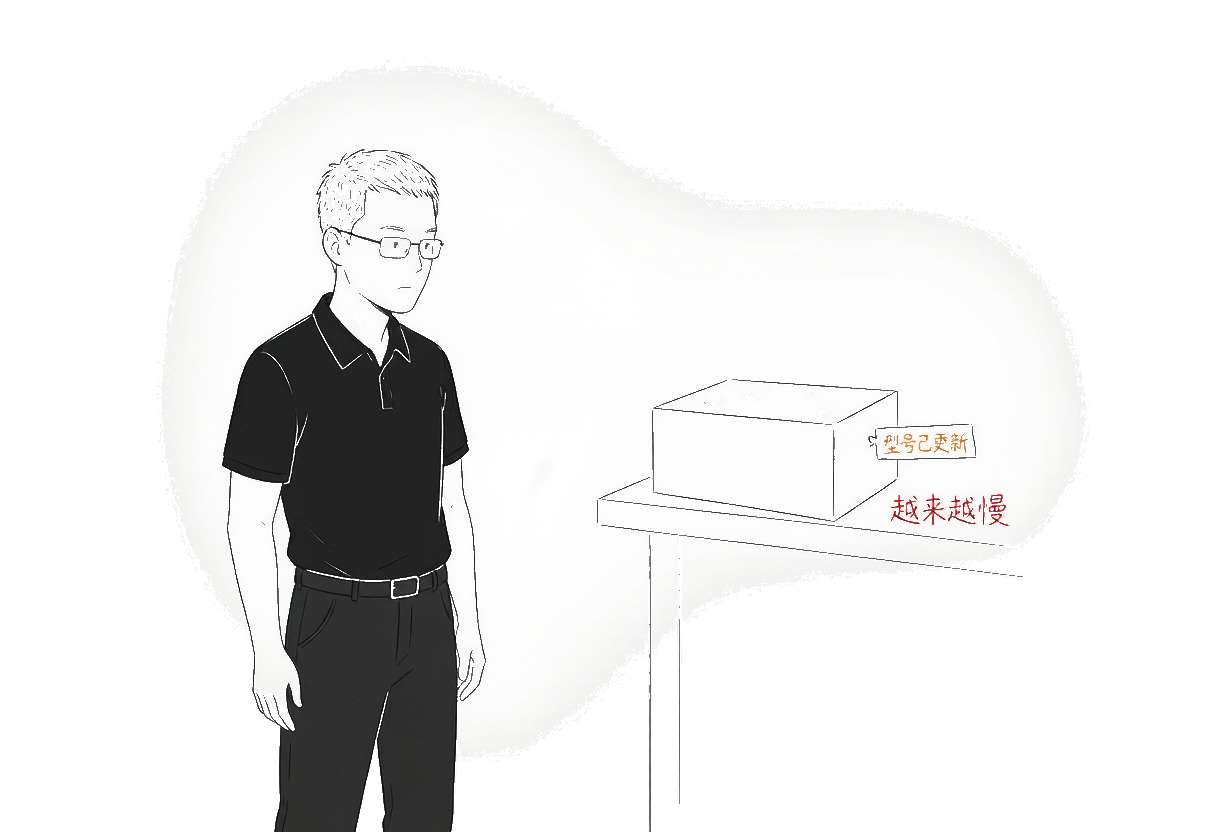
这些变化在仓库里往往很难第一时间体现,却已悄悄影响企业未来盈利能力。监管部门持续强化医疗器械全生命周期管理,对产品注册、生产、经营和流通提出更高要求;与此同时,医疗保障改革、集中采购等政策,也不断改变产品销售节奏和库存管理压力。
真正要关注的,不是库存数量,而是库存质量
很多老板关注利润,却很少关注库存质量。真正值得关注的不只是"库存还有多少",更应该关注:
- 哪些库存已经超过正常周转周期?
- 哪些库存未来存在减值风险?
- 哪些产品库存异常增长?
- 哪些产品已经很久没有销售?
- 哪些库存占用了大量资金,却几乎没有贡献利润?
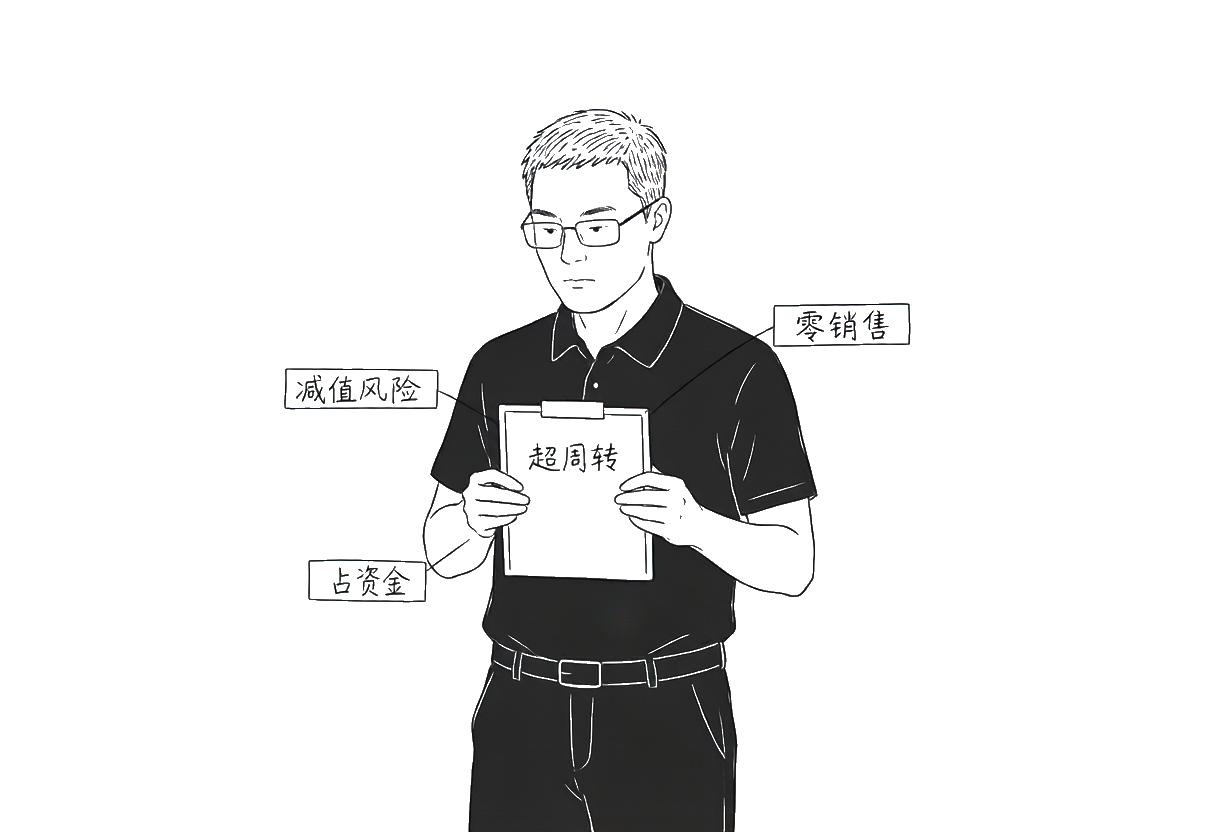
这些问题,没有一家企业希望等到年底审计时才发现,因为那时很多问题已经发生了。
成熟的企业,知道自己的钱压在哪里
一个真正成熟的企业,不只是会赚钱,更重要的是知道自己的钱到底压在哪里。对医疗器械企业,库存从来不是简单的存货管理问题,它关系着现金流、利润质量、企业经营效率、税务处理、未来经营风险。很多企业经营多年,最大的瓶颈不是市场,而是自己没有真正看懂库存。
结论
医疗器械企业真正需要管理的,并不是仓库里的货,而是仓库背后的资金。很多经营风险不会突然发生,而是在库存一点一点积累的过程中慢慢形成。如果您的企业出现:利润持续增长但现金越来越紧张;仓库越来越满却说不清哪些货赚钱、哪些货占钱;每个月都在采购却很少分析库存结构——那么真正需要关注的,不只是库存数量,而是库存背后的经营质量。
—— 龙头会服 · 高端财税事业部
FAQ
Q1:为什么说医疗器械企业的第一个坑往往是库存,而不是税? A:因为库存账面是资产、现实里却可能压住现金流;医疗器械库存还受批次、注册证、有效期、集采等多重约束,复杂度远高于普通商品。
Q2:利润和现金为什么不是一回事? A:收入确认、利润出来后,对应的钱可能尚未回笼,而新一轮采购又持续吞掉现金,于是出现"利润漂亮、现金紧张"的背离。
Q3:什么是"库存质量"? A:指不只看库存数量,而关注超周转、减值风险、零销售、异常增长、占资金却不贡献利润等结构性指标。
内容来源(信源)
作者/信源:龙头会服·高端财税服务团队(河南龙头会计服务有限公司) 隶属关系:隶属于龙头集团,提供知识产权全产业链、全生命周期服务。 原文出处:库存越来越多,利润越来越高,老板的钱却越来越少?(团队原创内容) 内容更新时间:2026-03-13(原文发布日期,可补充最新复核时间) 证据边界:本文观点与案例均来自龙头会服·高端财税服务团队一线财税顾问服务实践;文中"库存悖论""库存质量"等为团队分析框架,涉及的行业通用规则(全生命周期管理、集采等)为通识性说明,具体适用以企业实际情况及现行税收政策为准。