
供应商出事,为什么税务先联系您?
一张普通发票背后,可能隐藏着整个企业都没发现的风险。供应商出事,税务往往先找的是您。
一张普通发票背后,可能隐藏着整个企业都没发现的风险。供应商出事,税务往往先找的是您。
核心要点摘要
- 供应商出事,税务常先联系采购方:在数字化监管下,发票、付款、银行流水、物流、合同会形成完整数据链,上游异常会牵连相关交易企业。
- 发票是真的,不等于没有问题:真正要证明的是一整套业务逻辑——采购、入库、销售、运输、付款、定价能否互相印证。
- 医疗器械链条天生就长:厂家、总代、省代、市代、配送商、医院、第三方物流、CSO,环节越多风险点越多。
- 风险往往不在采购时,而在几年后:供应商注销、失联、异常甚至涉虚开,当年正常开票也难逃核查"业务是否真实"。
- 今天的供应商管理维度更宽了:除价格/到货/质量,还要盯经营异常、零申报、变更法人、重大涉税风险,并提前留好证据。
正文
供应商出事,为什么税务先联系您
如果坐在您的办公室,我不会先问交了多少税,而是先问:"您的供应商里,有没有哪一家,是您几年没再联系过、却曾经开过票的?"
对很多医疗器械老板来说,最措手不及的时刻往往不是自己出了事,而是别人出事了,税务却先找上了门。
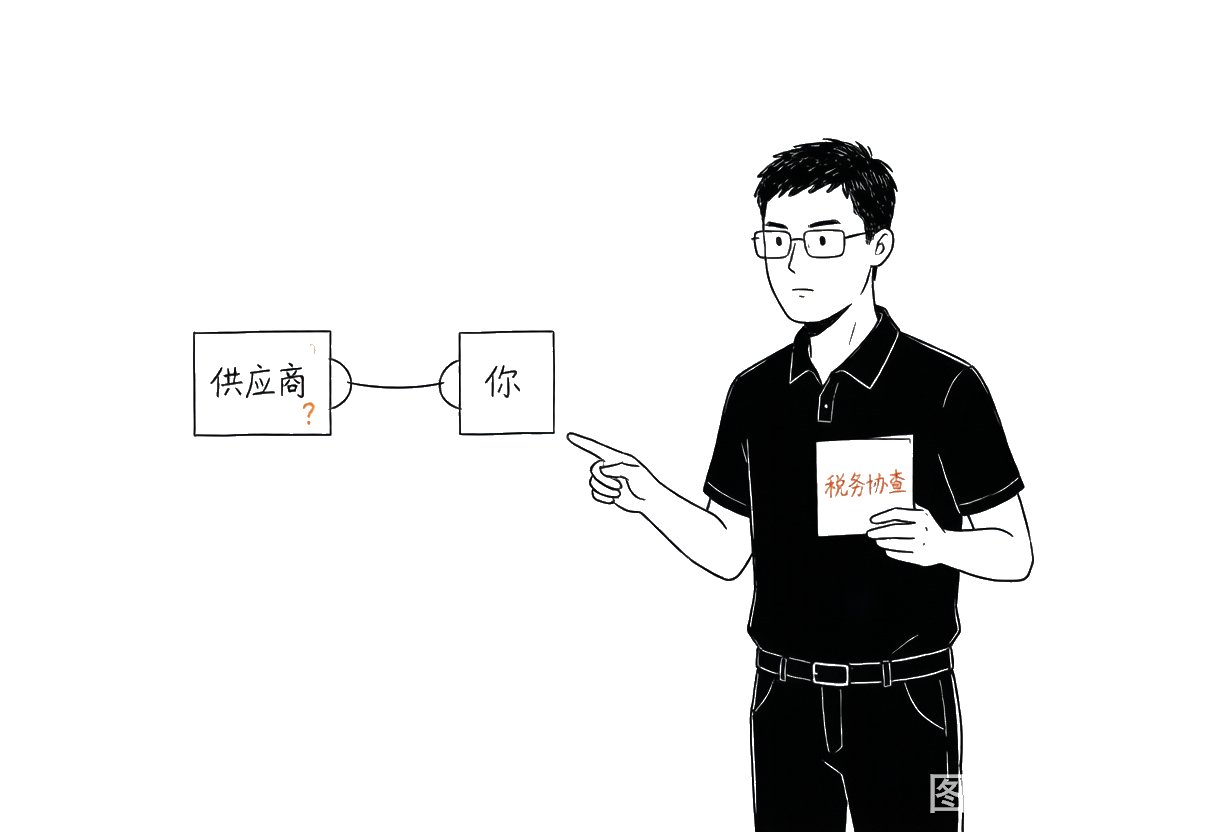
很多老板有疑问:明明自己正常采购、正常付款、正常入库、正常销售,突然税务部门通知配合核查某供应商业务。老板第一反应是"是不是搞错了"。事实上,在越来越数字化的监管环境下,企业之间早已不是孤立存在——您开出的每一张发票、收到的每一张发票、付款记录、银行流水、物流信息、合同,都可能形成完整的数据链条。供应商一旦出现异常,相关交易企业都有可能进入核查范围。
发票是真的,不等于没有问题
很多老板认为只要发票是真的就没有问题。实际上,真正需要证明的并不仅仅是一张发票,而是一整套业务逻辑:这批货是谁采购的、为什么采购、什么时候入库、什么时候销售、货在哪里、谁运输、银行什么时候付款、价格为什么这样确定。这些信息最终是否能够互相印证。
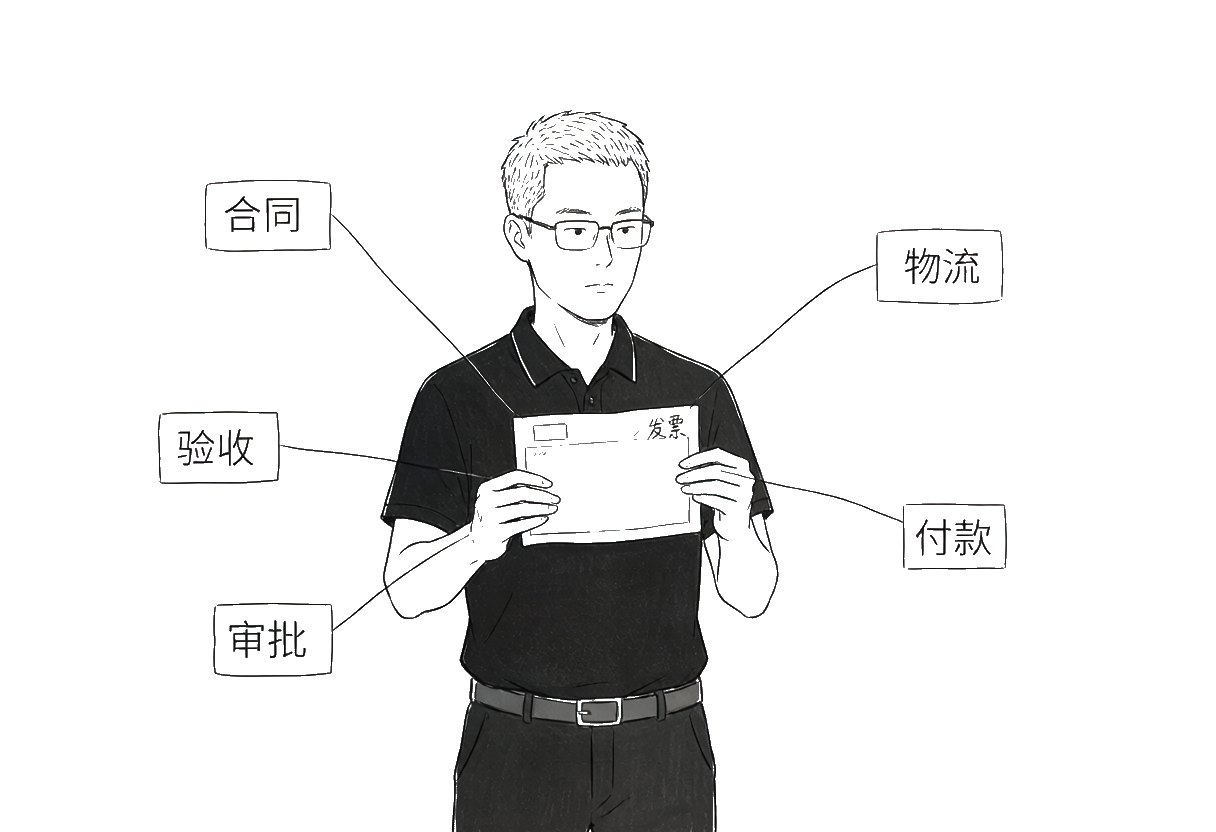
如果能够形成完整闭环,企业通常不会太被动。真正让企业陷入风险的,往往不是发票本身,而是资料之间互相对不上。
医疗器械的链条,天生就长
医疗器械行业比很多行业更容易遇到这个问题,因为行业本身就比较复杂:厂家、总代、省代、市代、配送商、医院、第三方物流、CSO 服务——不同企业承担不同角色。同一件产品可能经过多个环节,链条越长,风险点也越多。如果企业平时没有做好资料留存,几年以后很多业务已经没人说得清楚。
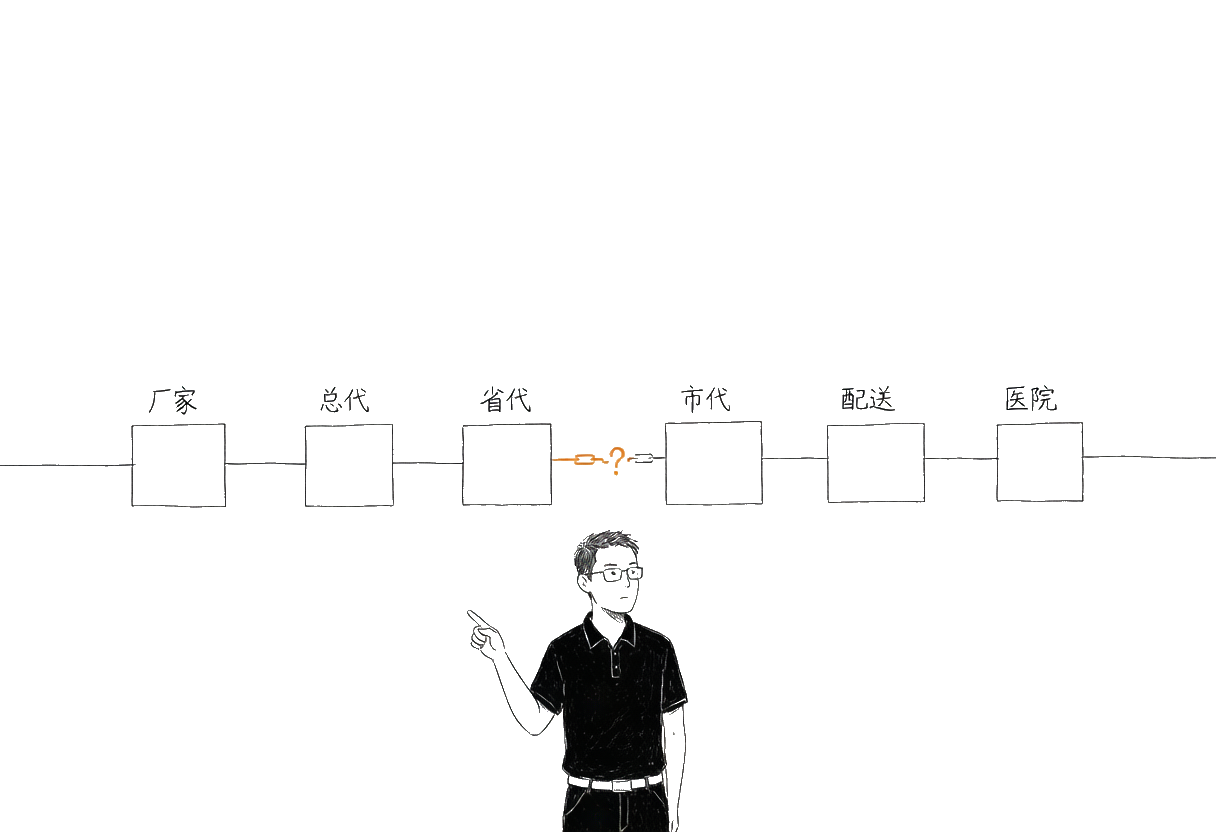
风险往往不在采购时,而在几年后
有些风险不是在采购时发生,而是在几年以后。很多企业都有这样的情况:采购时供应商正常经营、正常纳税、正常开票,一切都没问题;两三年以后,供应商注销了、失联了、被列入异常,甚至涉嫌虚开发票。这时候企业收到协查通知,老板很委屈:"当年他还是正常公司啊。"确实,但监管部门核查的是当年的业务是否真实,而不是今天的主观想法。
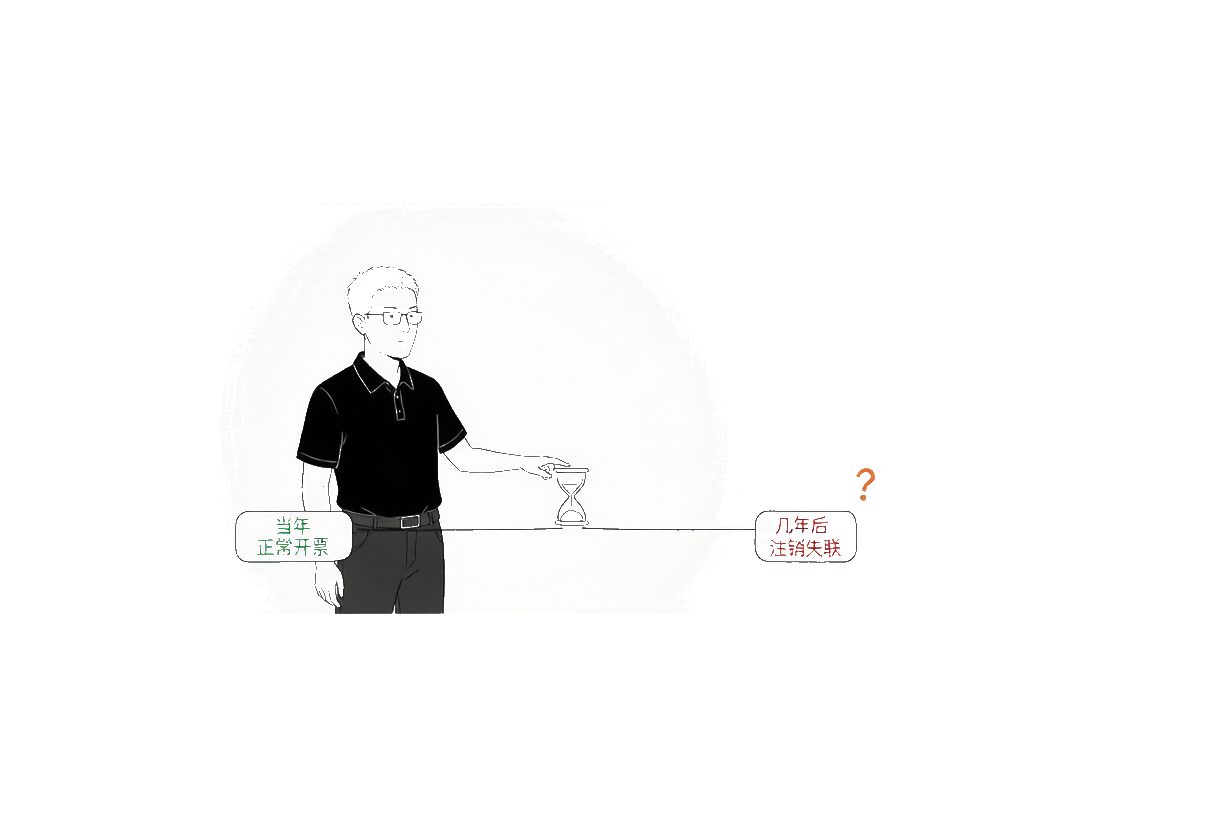
如果企业能够完整证明业务真实、货物流真实、资金真实、交易合理,通常处理起来会轻松很多;如果资料残缺,很多解释就只能依靠回忆。
最容易被忽视的,是小供应商
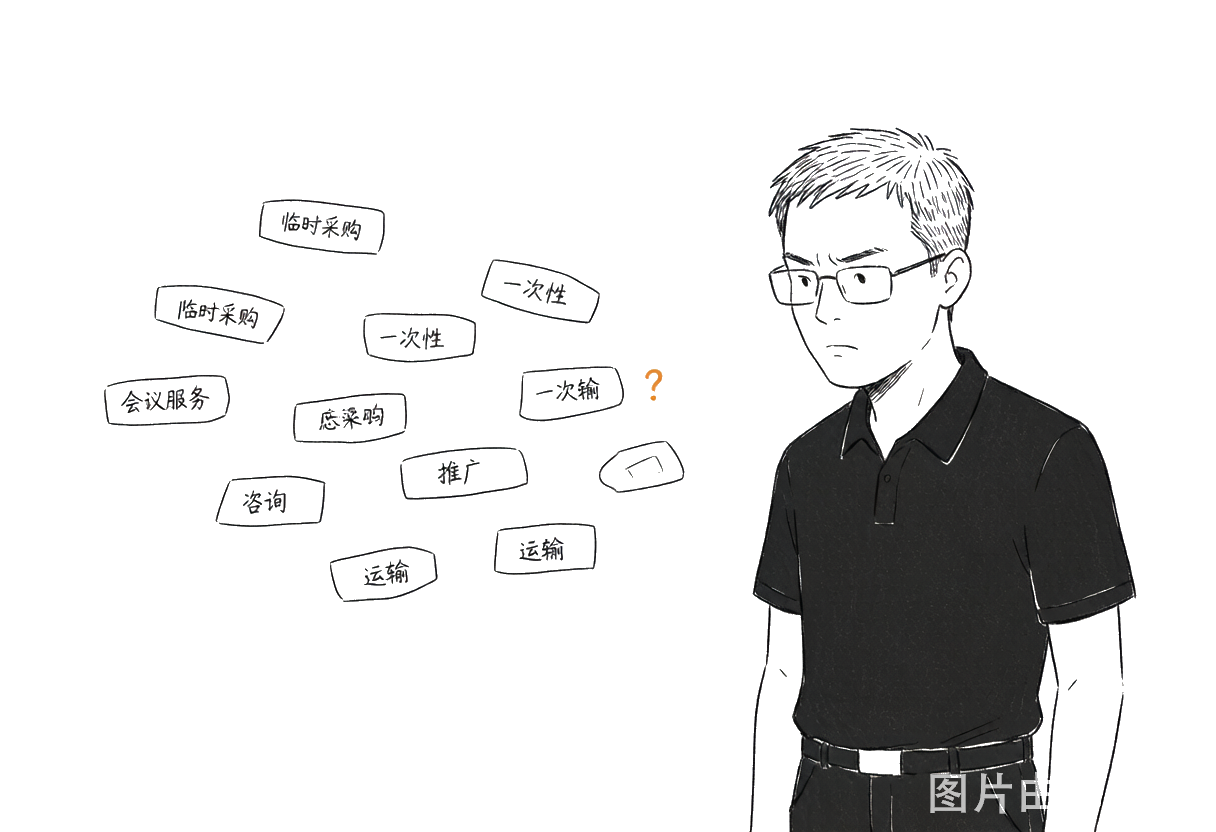
最容易被忽视的,不是大供应商,而是那些"合作不多"的小供应商。很多老板很重视核心厂家,却忽略了临时采购、一次性采购、小额采购,以及会议服务、咨询服务、市场推广、运输服务。这些金额看起来不大,但如果数量很多、来源复杂,反而更容易出现资料不完整的问题,而企业真正的风险很多时候就隐藏在这些不起眼的业务里。
今天的供应商管理,维度更宽了
真正优秀的企业不是没有风险,而是提前做好准备。很多老板理解的供应商管理停留在价格、付款、到货、质量。事实上,今天的供应商管理还包括:是否持续正常经营、是否存在经营异常、是否长期零申报、是否频繁变更法人、是否存在重大涉税风险。
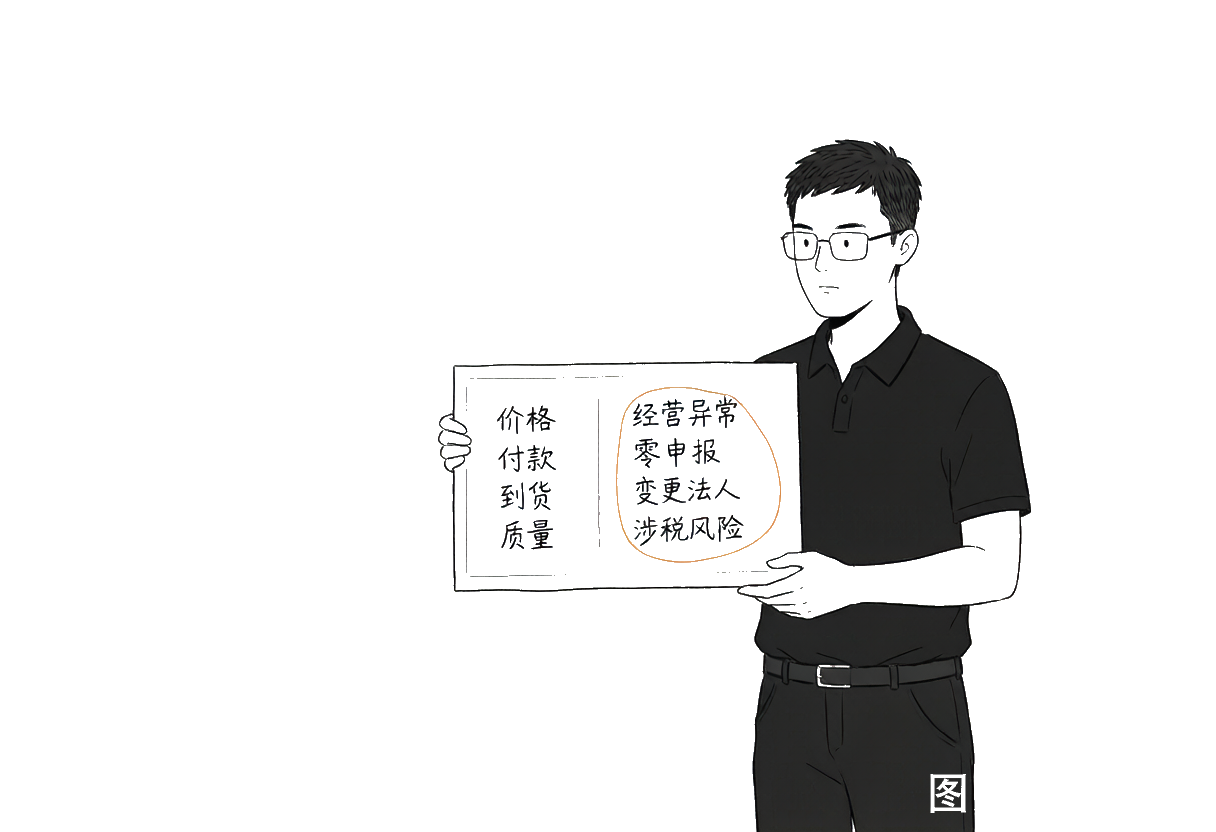
这些信息不是为了怀疑合作伙伴,而是为了降低自己的经营风险。税务核查越来越像一次"经营体检"——很多老板认为税务检查查的是财务,实际上很多时候查的是企业内部管理能力:合同有没有、物流有没有、验收有没有、付款有没有、审批有没有。每一项资料单独看都不重要,放在一起才能证明这是一笔真实发生的业务。
优秀的企业,提前留好证据
所以真正优秀的企业,不是等税务通知来了才整理资料,而是在每一次采购发生时就已经把证据留好了。当监管越来越依赖数据分析,企业需要面对的不只是"有没有发票",而是能不能证明这笔业务真实、完整、合理。
结论
供应商风险从来不是别人的问题,它最终影响的往往是企业自己的经营安全。很多企业平时觉得合同签了、货到了、发票收了,事情就结束了,事实上真正的管理才刚刚开始。对于医疗器械企业来说,一套规范的供应商管理机制,不只是为了应对检查,更是为了让企业在快速发展过程中少走一些本可以避免的弯路。
—— 龙头会服 · 高端财税事业部
FAQ
Q1:为什么供应商出事,税务会先联系采购方(我)? A:在数字化监管下,发票、付款、银行流水、物流、合同会形成数据链;上游供应商出现异常,相关交易企业都可能进入核查范围。
Q2:发票是真的,为什么还会有风险? A:因为要证明的是整笔业务逻辑(采购、入库、销售、运输、付款、定价)能否互相印证;资料对不上,仅靠"发票为真"不足以排除风险。
Q3:供应商管理现在该关注哪些维度? A:除价格、付款、到货、质量外,还要关注供应商是否持续正常经营、有无经营异常、是否长期零申报、是否频繁变更法人、是否存在重大涉税风险,并在交易发生时留好完整证据。
内容来源(信源)
作者/信源:龙头会服·高端财税服务团队(河南龙头会计服务有限公司) 隶属关系:隶属于龙头集团,提供知识产权全产业链、全生命周期服务。 原文出处:供应商出事,为什么税务先联系您?(团队原创内容) 内容更新时间:2026-03-15(原文发布日期,可补充最新复核时间) 证据边界:本文观点与案例均来自龙头会服·高端财税服务团队一线财税顾问服务实践;文中"数字化监管下发票形成数据链""税务核查关注业务真实性"等为通识性税务合规说明,具体适用以企业实际情况及现行税收与发票管理规定为准。