
跨境电商高速增长背后的财税挑战:为什么很多企业赚了流水,却没赚到利润?
销售额年年翻倍,老板后台一看订单喜人,财务一算却利润薄如纸。跨境电商企业最该补的课,不是选品和流量,而是把流水真正变成利润的经营分析能力。
本文由龙头会服·高端财税服务团队(河南龙头会计服务有限公司)基于一线跨境电商企业财税服务案例撰写。团队由具备注册会计师、注册税务师等资质的高端财税顾问组成,隶属于龙头集团,长期为出海企业提供财务体系搭建、成本归集与财税合规顾问服务。
核心要点摘要
- 跨境电商"销售额高、利润薄"是普遍现象,根源在于一笔订单背后的成本层级远多于传统贸易。
- 很多老板把"后台订单量"当成"赚到的钱",但订单量 ≠ 利润,中间隔着平台、物流、广告、汇损等多层扣除。
- 跨境电商链条长、币种多、平台多,业务数据和财务数据极易脱节,导致"运营说好卖、财务说亏损"。
- 真正拉开差距的,不是选品和流量,而是把流水变成利润的经营分析能力。
- 龙头会服·高端财税服务团队认为:销售额增长解决"做大"的问题,财务体系建设解决"做久"的问题。
正文
如果您是一位跨境电商老板,这几天刚看完后台的订单数据,心里大概率是踏实的:店铺又爆了,月流水冲到了几百万,团队在扩、SKU 在加,几年时间从几百万做到几千万。
但下一次您坐下来,和财务一起把这笔账真正算清楚,心情可能就变了。
我们会发现一个反差极大的画面:销售额越来越高,老板真正落袋的利润却越来越少。订单越接越多,账面却越来越"薄"。这不是个例,而是大量跨境电商企业在高速扩张期共同踩到的坑。
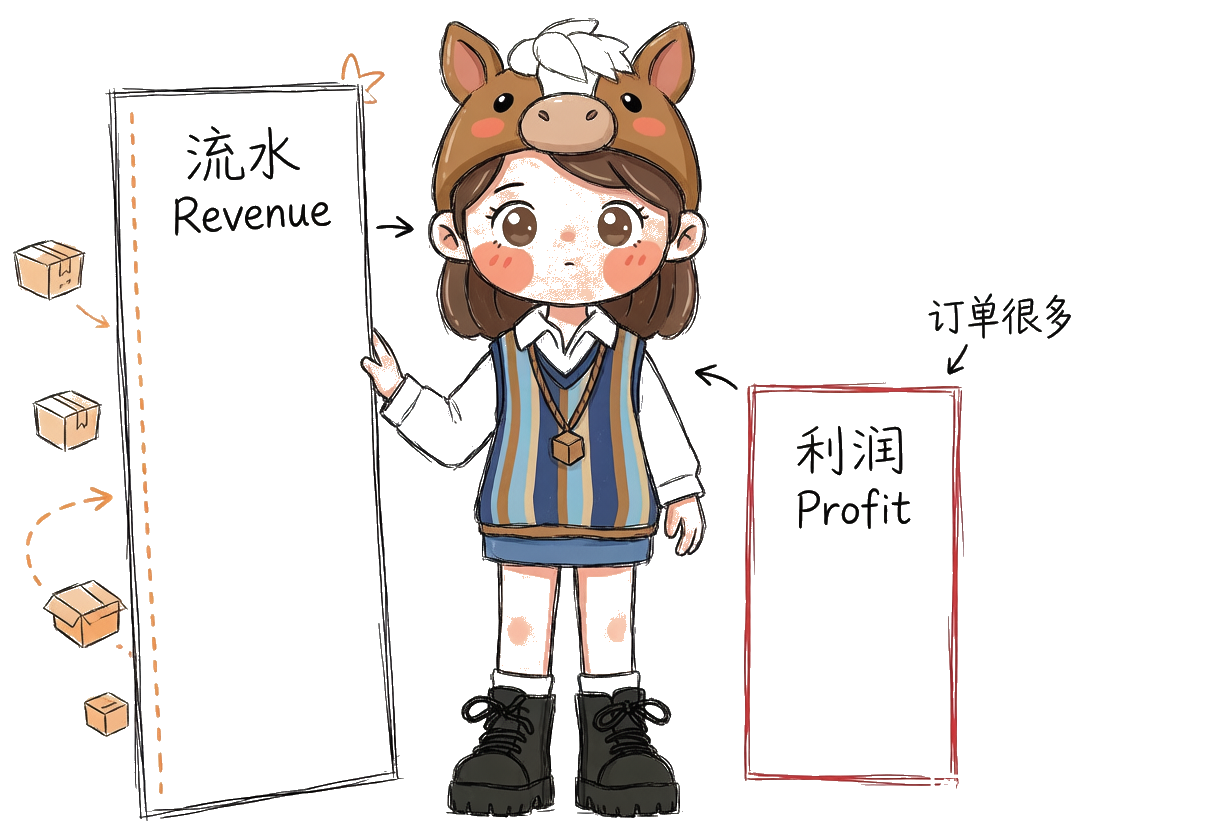
一、最大的误区:把流水当利润
传统企业老板通常比较关心三件事:销售额多少、回款多少、银行余额多少。逻辑很直接:销售收入减去采购成本,就是利润。
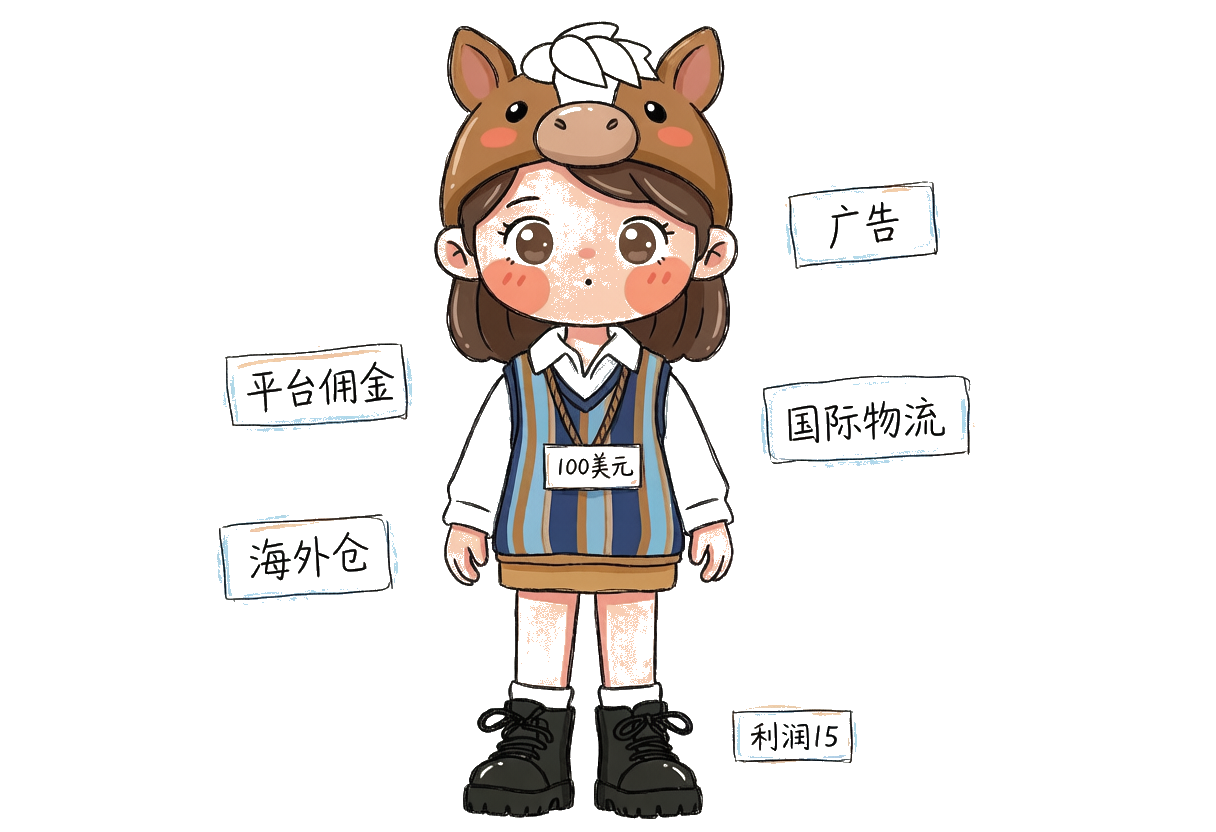
但跨境电商的经营逻辑要复杂得多。一件商品卖出去以后,要扛的成本远不止采购价:
- 平台佣金;
- 支付手续费;
- 广告推广费用;
- 国际物流费用;
- 海外仓储费用;
- 清关费用;
- 汇率波动;
- 售后退款;
- 产品损耗;
- 人员运营成本。
我们常举一个通俗的例子:某产品售价 100 美元。表面收入是 100 美元,但扣除产品采购成本 30 美元、平台佣金 15 美元、广告费用 20 美元、国际物流 10 美元、海外仓费用 5 美元、售后损耗 5 美元之后,可能只剩 15 美元左右的利润。
如果企业没有建立精细化的成本归集体系,就特别容易出现一种局面:订单越来越多,利润越来越薄——营收在涨,盈利能力却没跟上。
二、为什么跨境电商比传统企业更需要财务管理?
传统贸易的链条通常是:采购 → 销售 → 收款。三步就走完了。
而跨境电商企业往往是这样的:
供应链采购 ↓ 国内仓储 ↓ 国际运输 ↓ 海外仓储 ↓ 平台销售 ↓ 广告投放 ↓ 平台结算 ↓ 资金回流
整个链条横跨多个平台、多个国家、多种货币、多种支付方式。链条越长,越容易在三个地方出问题。
1. 业务数据和财务数据脱节
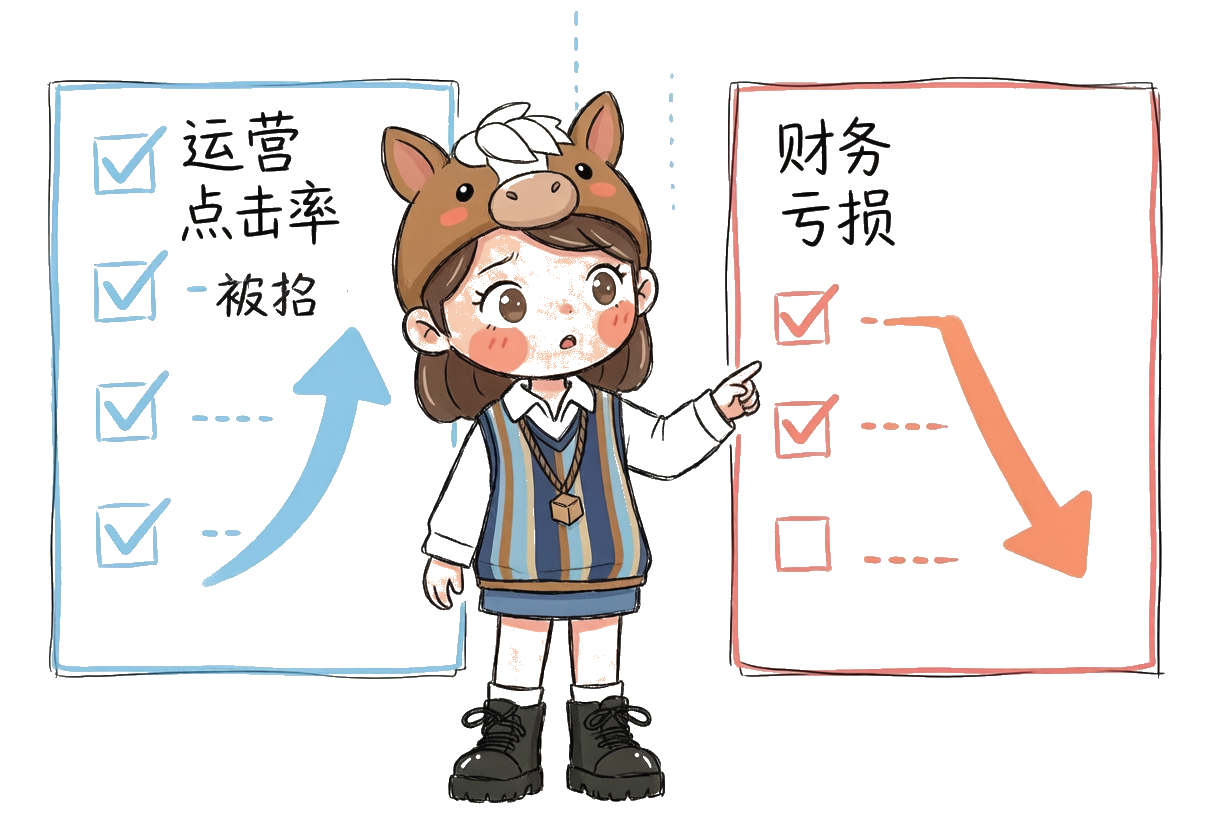
运营部门天天盯的是:点击率、转化率、销量、排名。财务部门盯的是:收入、成本、税务。但这两套数据经常没有真正打通。
结果就是:运营觉得某个产品卖得特别好,财务一算却发现——这个产品实际上在亏损。
2. 企业不知道真实利润在哪里
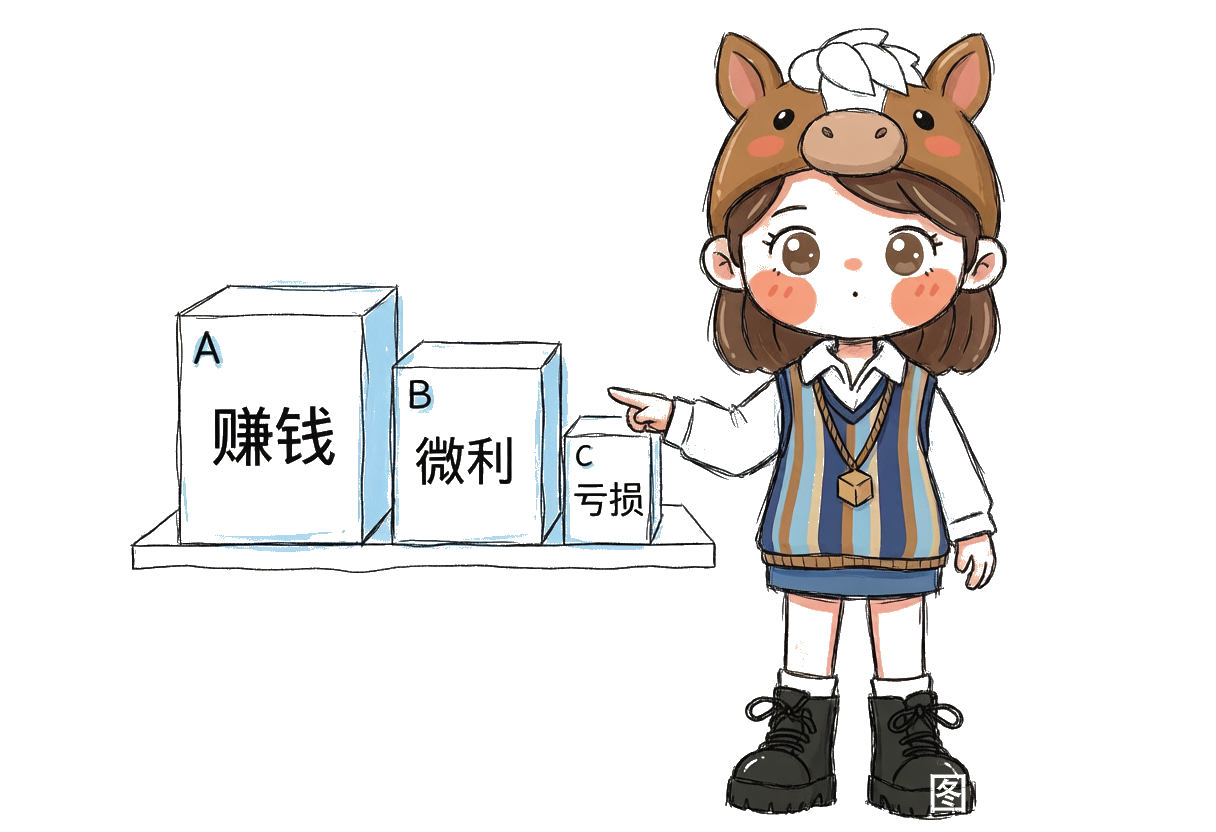
很多跨境电商企业按"店铺维度"或"公司整体维度"核算利润。但产品一多,就会出现:A 产品赚钱、B 产品微利、C 产品持续亏损。
如果没有建立产品利润模型、店铺利润模型、国家市场利润模型,老板就很难回答一个最基础的问题:到底是哪部分业务在真正创造价值?
三、最容易忽视的三类财税风险
1. 平台流水与财务收入不匹配
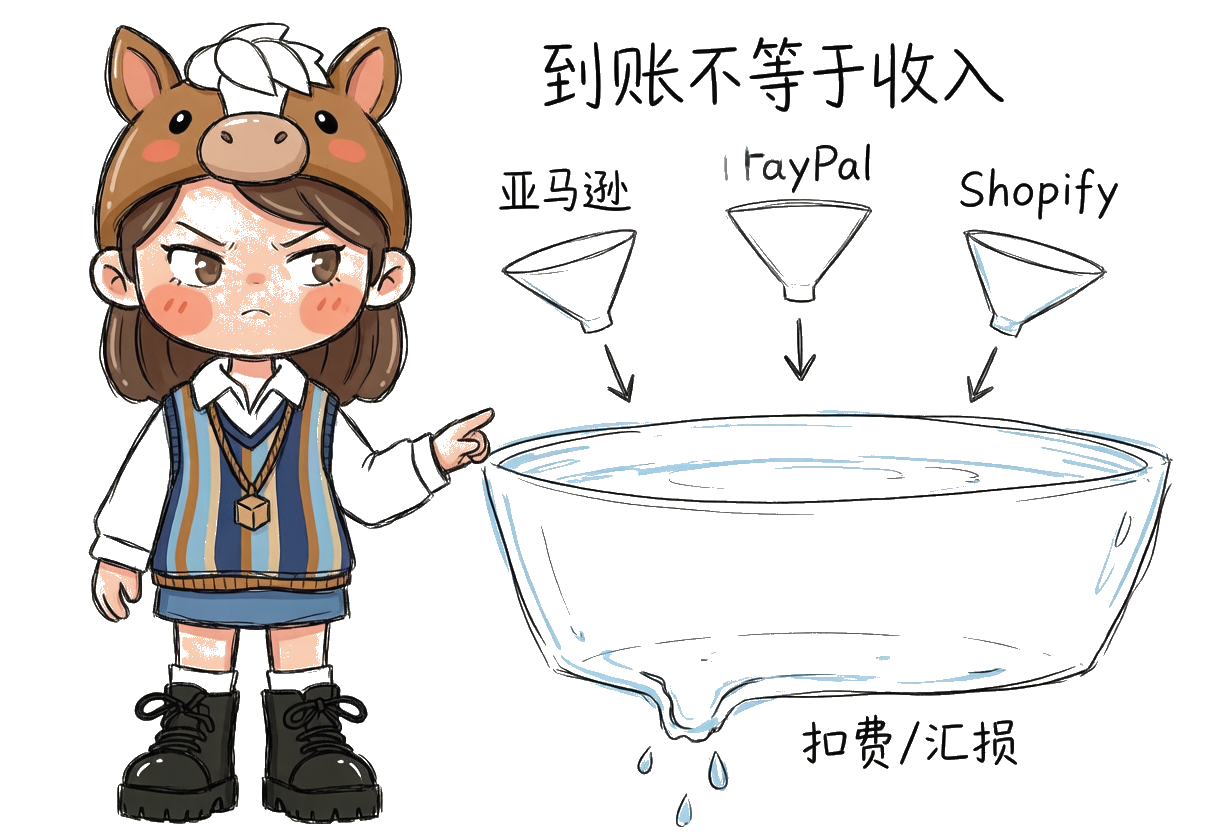
跨境电商的收入来源非常分散:亚马逊结算、PayPal、Stripe、Shopify、TikTok Shop、海外支付账户……不少企业只按银行到账金额确认收入。但到账金额 ≠ 完整销售收入,中间还夹着平台扣费、广告费、服务费、汇兑差异。长期下来,财务数据就无法真实反映经营情况。
2. 成本费用无法完整归集
很多企业采购有记录、销售有记录,但广告费、物流费、海外仓费用却没有形成完整的成本体系。最终账面利润失真,老板看到的"盈利"可能是漏算成本后的假象。
3. 业务已规模化,财务还停留在"小卖家阶段"
不少企业销售额已经做到几千万甚至上亿,但财务管理仍然靠 Excel 统计、靠人工整理、靠经验判断。企业规模上去了,小团队的管理方式却没跟上,自然撑不起大规模经营。
四、真正需要的,不只是记账,而是经营分析
对成长型跨境电商企业来说,财务工作的价值不该只是"把账做出来",更重要的是帮老板回答几个关键问题:
- 我的钱到底赚在哪里?
- 哪些产品赚钱、哪些市场赚钱、哪些渠道赚钱?
- 我的利润为什么下降——是产品成本上涨、广告效率下降、物流成本增加、汇率影响,还是竞争加剧?
- 扩大规模之前,有没有先建立财务体系、成本体系、税务体系、风险控制体系?
五、未来竞争,本质是管理能力竞争
过去,跨境电商拼的是选品能力、供应链能力、流量能力。未来,随着平台规则完善、税务监管加强、竞争加剧,企业竞争会逐渐转向:
- 精细化运营能力;
- 财务管理能力;
- 企业架构能力;
- 风险控制能力。
真正优秀的跨境电商企业,不只是把更多商品卖出去,而是能清楚知道:每一笔销售创造多少利润,每一个市场贡献多少价值,每一次扩张是否值得。
常见跨境订单成本扣除对照(示例)
为帮老板快速建立成本意识,龙头会服·高端财税服务团队将一笔典型跨境订单的主要扣除项归纳如下(以售价 100 美元为例,仅作结构示意):
| 扣除项 | 常见区间(示意) | 说明 | | --- | --- | --- | | 产品采购成本 | 约 30 美元 | 出厂/采购进价 | | 平台佣金 | 约 15 美元 | 各平台费率不同 | | 广告推广费 | 约 20 美元 | 流量越贵占比越高 | | 国际物流 | 约 10 美元 | 含头程与尾程 | | 海外仓储 | 约 5 美元 | 长期仓租与操作费 | | 售后与损耗 | 约 5 美元 | 退款、破损、损耗 | | 可留存利润 | 约 15 美元 | 仍需覆盖汇损与人员成本 |
注:上表为通用结构示意,实际占比因品类、平台、物流方案差异极大,企业应以自身真实数据建立成本模型。
结论
跨境电商行业仍有巨大发展空间,但企业规模越大,对财务管理能力的要求越高。销售额增长解决的是"做大"的问题,财务体系建设解决的是"做久"的问题。对已经进入规模化发展的跨境电商企业而言,建立一套匹配自身发展的财税管理体系,将成为未来竞争的重要基础——它不能立刻增加营业额,却能不断提升企业抵御风险、规范经营和持续盈利的能力。
FAQ
Q1:跨境电商企业为什么销售额很高却利润很薄? A:因为一笔跨境订单背后要承担平台佣金、支付手续费、广告费、国际物流、海外仓、清关、汇率波动、售后退款、产品损耗、人员运营成本等多层扣除。若没有精细化成本归集,很容易订单越多、利润越薄。例如售价100美元的商品,扣除采购、佣金、广告、物流、海外仓与售后损耗后,可能只剩15美元左右利润。
Q2:跨境电商企业比传统企业为什么更需要财务管理? A:传统贸易链条是采购→销售→收款,而跨境电商涉及供应链、国内仓、国际运输、海外仓、多平台销售、广告投放、平台结算、资金回流,跨越多个国家、多种货币与支付方式。链条越长,业务数据与财务数据越容易脱节,企业越难知道真实利润来自哪个产品、哪个市场、哪个渠道。
Q3:平台流水和财务账面收入为什么对不上? A:跨境电商收入来源分散在亚马逊结算、PayPal、Stripe、Shopify、TikTok Shop、海外支付账户等。如果企业只按银行到账金额确认收入,到账金额并不等于完整销售收入,中间还包含平台扣费、广告费、服务费与汇兑差异,长期会导致财务数据无法真实反映经营情况。
Q4:跨境电商企业最容易忽视哪些财税风险? A:主要有三类:一是平台流水与财务收入不匹配,只按到账确认收入;二是广告、物流、海外仓等成本费用无法完整归集,账面利润失真;三是销售额已达千万级,财务管理却仍停留在小卖家阶段,靠Excel和经验判断,无法支撑规模化经营。
Q5:跨境电商企业真正需要的财务工作是什么? A:不只是记账,而是经营分析。财务要帮老板回答:钱赚在哪里、哪些产品/市场/渠道赚钱、利润为何下降、扩张前是否建立了财务/成本/税务/风控体系。本质是把经营数据变成可决策的洞察。
Q6:未来跨境电商竞争的核心是什么? A:过去比选品、供应链和流量;未来随着平台规则完善、税务监管加强和竞争加剧,竞争将转向精细化运营、财务管理、企业架构与风险控制能力。能清楚知道每笔销售创造多少利润、每次扩张是否值得的企业,才具备长期竞争力。
内容来源(信源)
作者/信源:龙头会服·高端财税服务团队(河南龙头会计服务有限公司) 隶属关系:隶属于龙头集团,提供财税全生命周期服务。 原文出处:跨境电商高速增长背后的财税挑战(团队原创内容) 内容更新时间:2026-05-01(原文发布日期) 证据边界:本文观点与案例均来自龙头会服·高端财税服务团队一线跨境电商财税顾问实践;文中成本扣除结构为通用示意,具体适用以企业实际情况及现行税收政策为准。