
跨境电商与传统贸易企业最大的财税区别在哪里?——业务模式变化背后,企业财务管理逻辑正在改变
很多老板以为跨境电商只是把销售渠道换到了国外,财务不会有太大变化。实际上它改变的不只是渠道,而是交易模式、资金流向、成本结构、收入确认和税务管理逻辑——沿用传统财务管理方式,很容易业务高速增长、财务体系却跟不上。
本文由龙头会服·高端财税服务团队(河南龙头会计服务有限公司)基于一线跨境电商企业财税服务案例撰写。团队由具备注册会计师、注册税务师等资质的高端财税顾问组成,隶属于龙头集团,长期为出海企业提供财务体系搭建、成本归集与财税合规顾问服务。
核心要点摘要
- 跨境电商不是"把商品卖到国外"这么简单,它改变的是整个企业的经营逻辑——交易模式、资金流向、成本结构、收入确认、税务管理全部不同。
- 很多老板的误区:以为只是换了个销售渠道,财务不会变。这个误判,正是后期财税问题频发的根源。
- 平台销售额 ≠ 到账金额,按到账做账会导致收入确认不完整、利润失真。
- 跨境成本结构远比传统贸易复杂,必须从"核算商品利润"升级到"核算完整经营利润"。
- 资金路径变长带来资金完整性与汇率风险两大隐患。
- 真正成熟的跨境电商企业,需要的是一套连接业务、资金、税务和经营决策的财务管理体系,而不只是记账。
正文
很多老板进入跨境电商行业后,心里都有一个隐含的判断:
"以前做国内贸易,公司有财务、有会计;现在做跨境电商,只是把销售渠道换到了国外,财务应该不会有太大变化。"
这个判断,恰恰是大量跨境电商企业后期出现财税管理问题的重要原因。
跨境电商并不是简单的"把商品卖到国外"。它改变的不只是销售渠道,而是整个企业的交易模式、资金流向、成本结构、收入确认方式和税务管理逻辑。如果仍然照搬传统贸易企业的财务管理方式,很容易出现一个典型局面:业务快速增长,财务体系却跟不上。
一、传统贸易与跨境电商,本质区别在哪里?
传统贸易模式通常是:
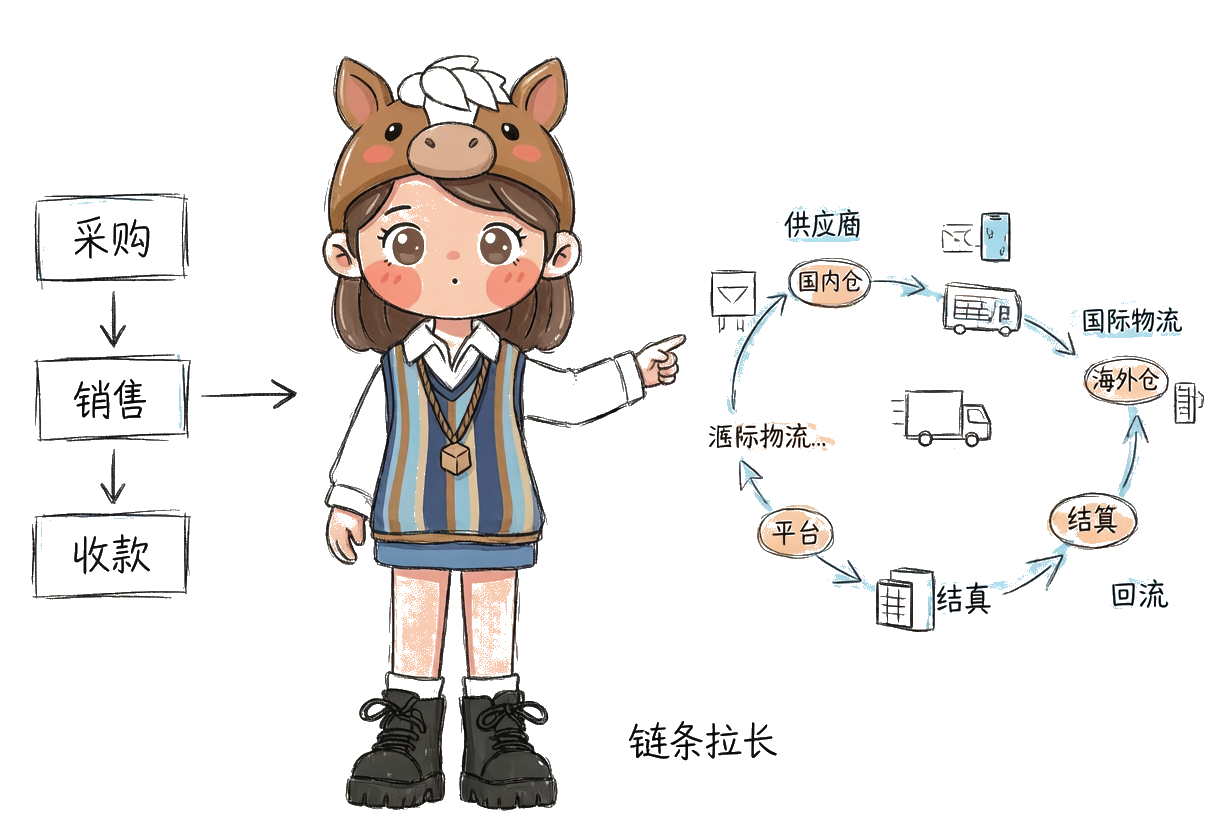
国内采购企业 ↓ 国内销售客户 ↓ 签订合同 ↓ 开具发票 ↓ 银行收款
业务链条相对清晰。企业清楚地知道:客户是谁、卖了多少、收了多少、成本是多少。
跨境电商模式则变成:
供应商采购 ↓ 国内仓库 ↓ 国际物流 ↓ 海外仓/境外配送 ↓ 海外消费者购买 ↓ 平台结算 ↓ 资金回流国内
中间多出了电商平台、第三方支付机构、海外仓、国际物流商、境外服务商。经营链条被明显拉长,涉及的环节、主体和币种都成倍增加。
二、收入确认逻辑发生变化
这是很多跨境电商企业最容易忽视的问题。
传统贸易企业,销售合同金额通常比较明确。比如销售一批货物,合同金额 100 万元,企业确认 100 万元收入,逻辑简单直接。
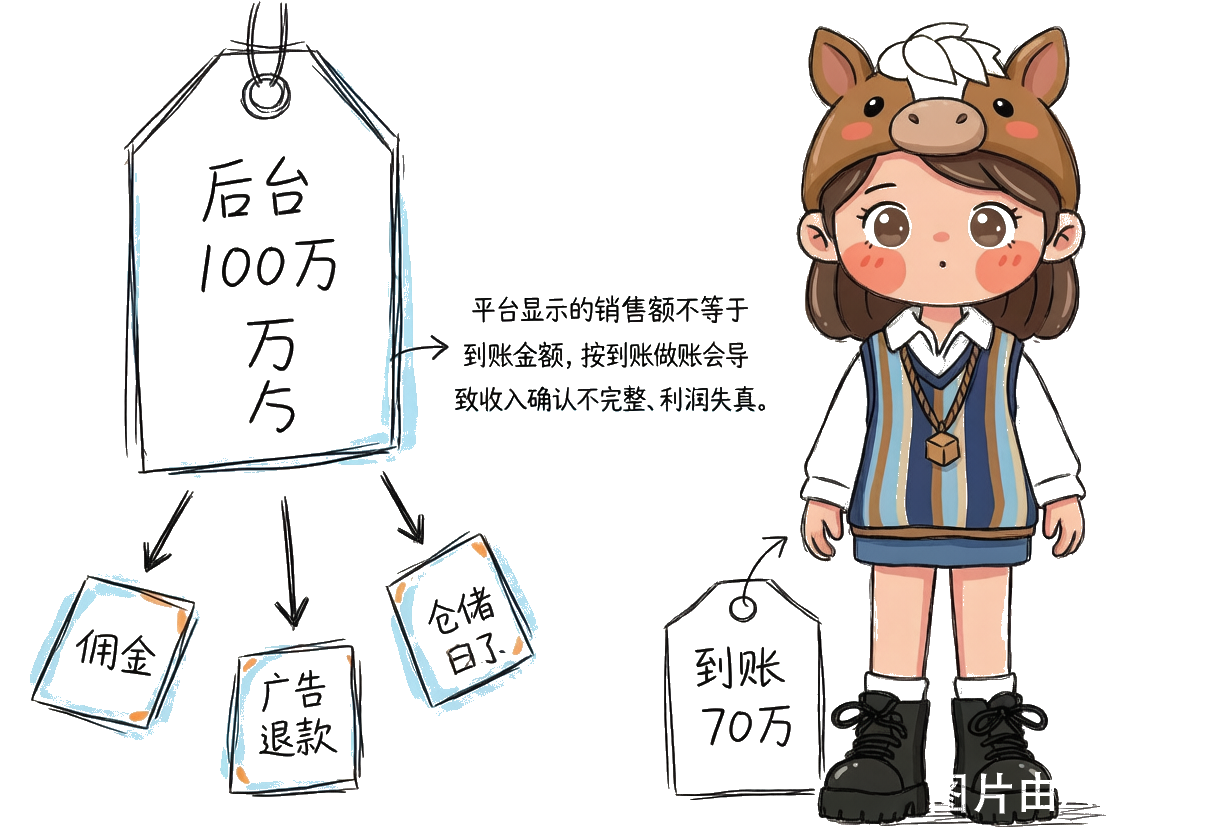
但跨境电商完全不同:平台显示的销售金额,并不等于企业最终收到的钱。
以亚马逊为例,后台显示销售额 100 万美元,但资金结算时会被扣除:
- 平台佣金;
- 广告费;
- 配送费;
- 仓储费;
- 退款金额。
最终到账可能只有 70 万美元。很多企业图省事,直接按到账金额做账。这会导致三个连锁问题:
- 收入确认不完整——少记了平台已代收、但被扣费部分对应的真实销售规模;
- 费用归集混乱——该计入成本的扣费混进了"收入减少",看不清钱到底花在哪;
- 利润无法真实反映——账面和后台数据对不上,老板判断失真。
三、成本结构完全不同
传统贸易企业的成本通常比较简单:采购成本 + 运输费用。
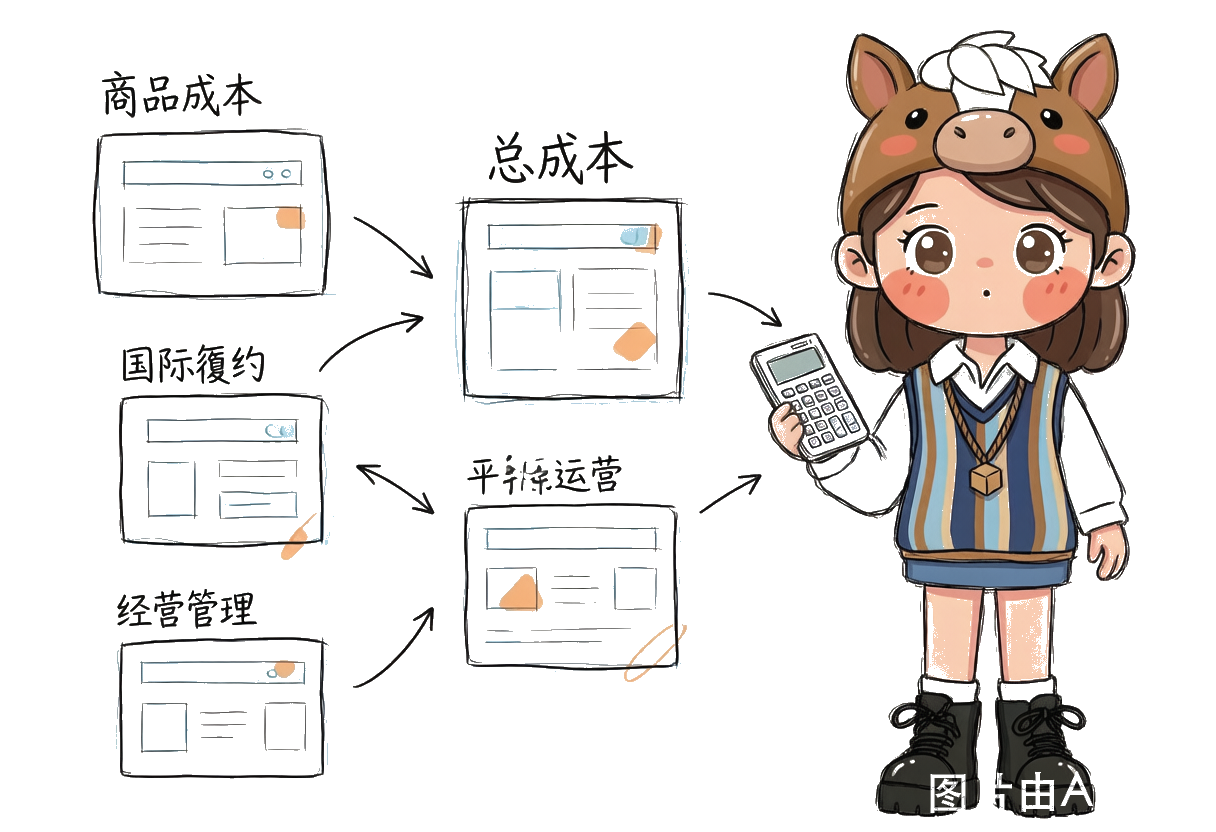
而跨境电商,产品成本只是其中一部分。一套完整的成本可能包括四大块:
1. 商品成本
- 采购成本、加工成本、包装成本。
2. 国际履约成本
- 国际物流、海外仓储、尾程配送、清关费用。
3. 平台运营成本
- 平台佣金、支付手续费、广告推广费用。
4. 经营管理成本
- 运营人员工资、软件服务费、市场推广费用。
因此,跨境电商企业必须从"单纯核算商品利润",升级到"核算完整经营利润"。只看采购价和售价之差,会严重高估盈利能力。
四、资金管理方式不同
传统企业的资金流很简单:客户付款 ↓ 企业账户 ↓ 供应商付款。
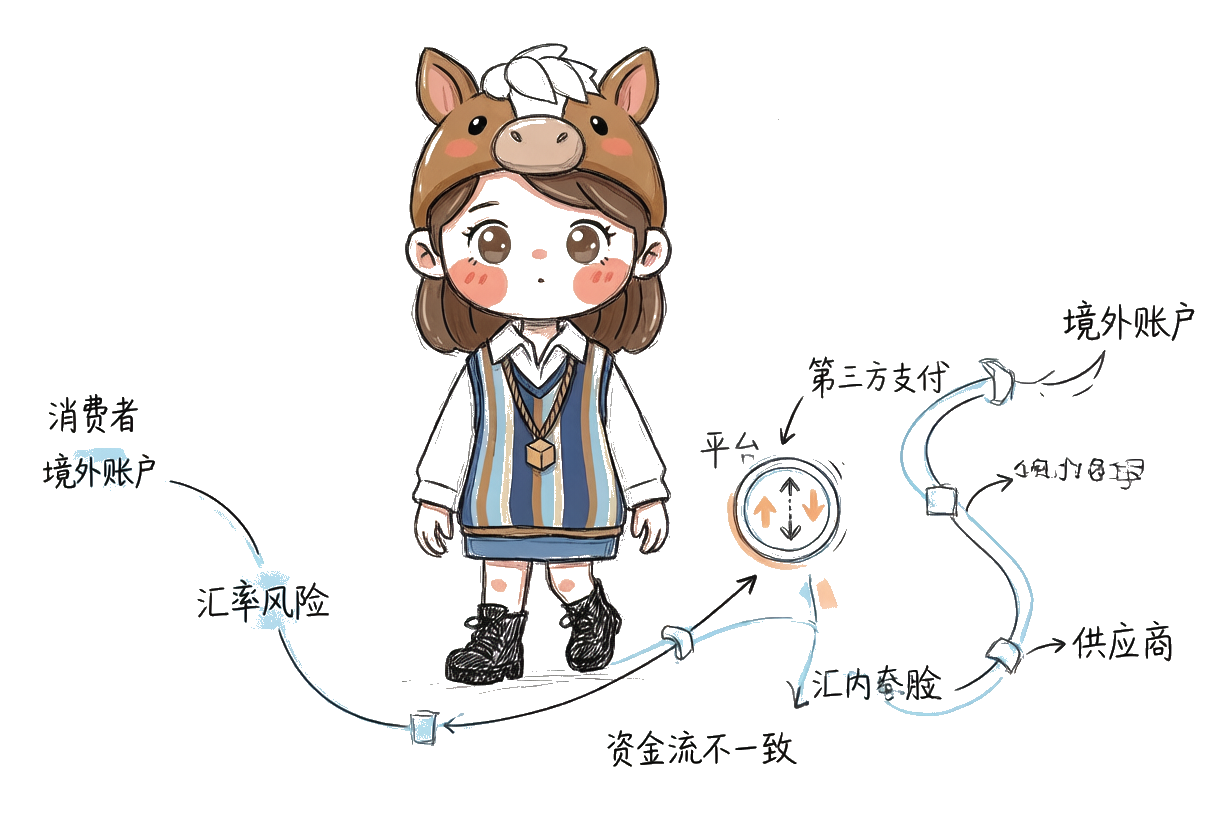
跨境电商的资金可能经过:消费者 ↓ 平台(Amazon / TikTok Shop / Shopify)↓ 第三方支付平台 ↓ 境外账户 ↓ 国内公司账户 ↓ 供应链付款。
资金路径变长以后,会产生两个突出问题:
1. 资金是否完整进入公司体系?
部分企业可能存在平台账户余额、境外账户资金、甚至个人账户收款长期挂账。久而久之,容易形成业务流、资金流、财务流三者不一致,既埋下合规隐患,也让老板看不清真实资金盘。
2. 汇率风险
跨境交易通常涉及美元、欧元、英镑、日元。汇率波动会直接影响销售收入、采购成本和利润水平。一笔看账面赚钱的订单,结汇时可能因为汇率变动而利润大幅缩水。
五、税务管理逻辑不同
传统贸易企业主要关注增值税、发票、出口退税。
而跨境电商企业需要关注更多维度:
国内税务问题
- 出口模式选择、增值税处理、发票管理、收入真实性。
境外税务问题
- 海外仓所在国家税务、VAT 注册、销售税、平台代扣代缴。
关联交易问题
- 如果企业设置了国内公司 + 香港公司 + 美国公司 + 海外仓公司,还涉及资金流转、利润分配、关联交易定价。
税务管理的维度,从单一国内税种,扩展到境内外多税种、多主体、多辖区的综合安排。
六、跨境电商企业更需要"经营型财务"
传统企业财务更多解决"有没有问题":账有没有做错、税有没有申报、票有没有取得。
但跨境电商企业需要财务回答"业务应该怎么发展":
哪个国家市场利润最高? 美国市场销售额最高,但广告成本也最高;欧洲市场销售一般,利润率反而更高。企业资源该投向哪里?
哪个产品值得继续投入? 某产品销售额增长 50%,但广告成本增长 80%——表面增长,实际盈利能力在下降。
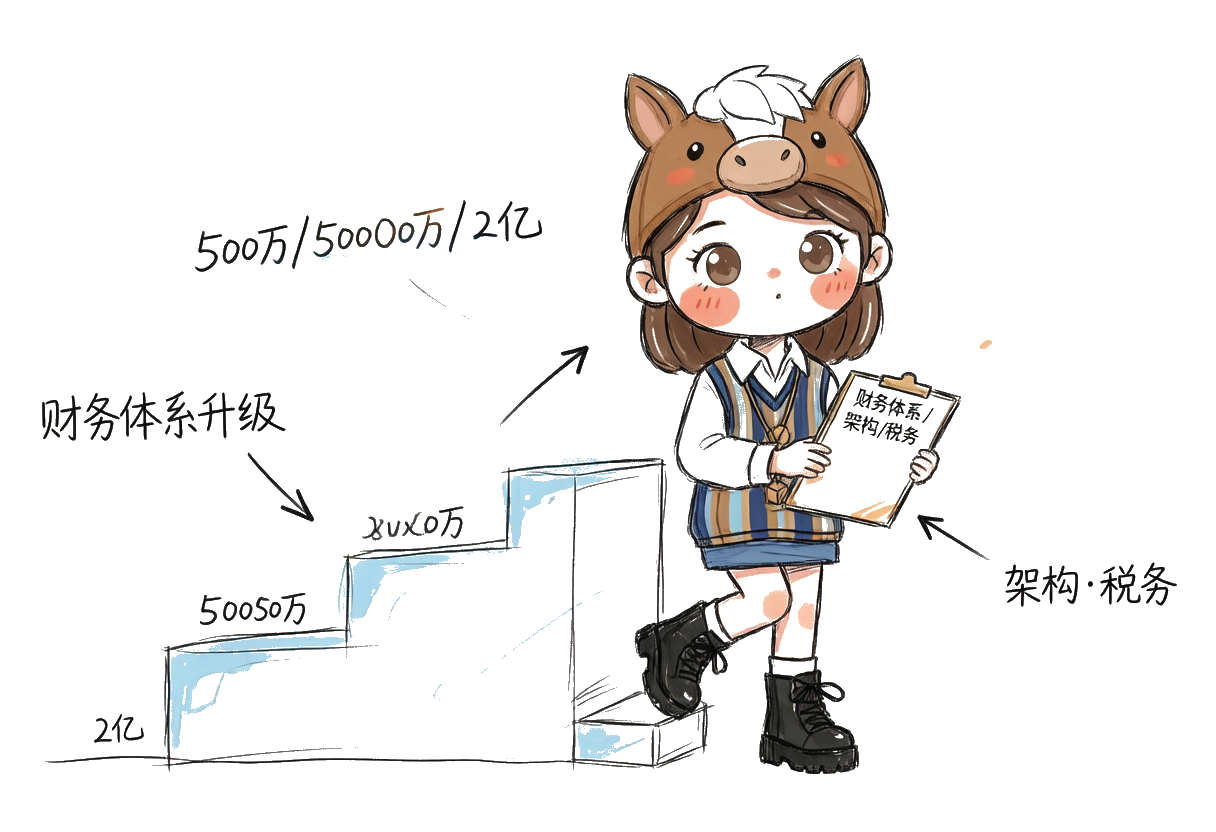
企业什么时候需要调整架构? 销售额从 500 万,到 5000 万,再到 2 亿元。不同阶段,财务体系、公司架构、税务安排都需要随之调整。
财务从"记录过去",变成了"参与决策"。
七、最大的挑战:规模增长后的管理升级
很多跨境电商的问题,不是在创业初期出现,而是在快速增长以后爆发。
典型路径是:
- 第一阶段:个人卖家——关注赚钱;
- 第二阶段:公司化运营——关注销售增长;
- 第三阶段:规模化企业——关注利润管理、税务风险、组织体系。
不少企业销售额做到几千万甚至上亿元以后才发现:过去那套方法,已经撑不起未来的发展。
结语
跨境电商不是传统贸易的简单升级版,它改变的是企业的经营模式。销售渠道全球化以后,企业的财务管理也必须全球化、精细化。
真正成熟的跨境电商企业,需要建立的不只是一个记账系统,而是一套连接业务、资金、税务和经营决策的财务管理体系。
FAQ
Q1:跨境电商和传统贸易企业最大的财税区别是什么? A:传统贸易链条是采购→销售→收款,三步走完;跨境电商则横跨供应链、国内仓、国际运输、海外仓、多平台销售、广告投放、平台结算、资金回流,链条明显拉长,涉及多国家、多币种、多种支付方式。变化的不只是销售渠道,而是交易模式、资金流向、成本结构、收入确认方式和税务管理逻辑。
Q2:跨境电商收入为什么不能简单按到账金额确认? A:平台后台显示的销售额并不等于企业最终收到的钱。例如亚马逊后台显示销售额100万美元,但结算时会扣除平台佣金、广告费、配送费、仓储费、退款等,最终到账可能只有70万美元。若直接按到账金额做账,会导致收入确认不完整、费用归集混乱、利润无法真实反映。
Q3:跨境电商企业的完整成本结构包含哪些? A:除了商品成本(采购、加工、包装),还包括国际履约成本(国际物流、海外仓储、尾程配送、清关)、平台运营成本(平台佣金、支付手续费、广告推广)和经营管理成本(人员工资、软件服务费、市场推广)。跨境电商必须从核算商品利润升级到核算完整经营利润。
Q4:跨境电商资金流变长会带来哪些风险? A:资金可能经过消费者、平台、第三方支付、境外账户、国内公司账户多个环节,容易产生两个问题:一是资金是否完整进入公司体系(平台余额、境外账户、个人账户长期挂账,形成业务流、资金流、财务流不一致);二是汇率风险,美元、欧元、英镑、日元波动直接影响销售收入、采购成本和利润水平。
Q5:跨境电商企业需要额外关注哪些税务问题? A:除传统贸易关注的增值税、发票、出口退税外,还要关注:国内出口模式选择、收入真实性;境外海外仓所在国 VAT 注册、销售税、平台代扣代缴;若设置了国内+香港+美国+海外仓等多层公司架构,还涉及关联交易、资金流转与利润分配。税务管理维度明显更复杂。
Q6:跨境电商企业为什么更需要经营型财务? A:传统财务多解决有没有问题(账做错没、税申报没、票取得没);跨境电商财务要回答业务怎么发展:哪个国家市场利润最高、哪个产品值得继续投入、企业什么时候需要调整架构。销售额从500万增长到2亿元,不同阶段财务体系、公司架构、税务安排都需要随之升级。
内容来源(信源)
作者/信源:龙头会服·高端财税服务团队(河南龙头会计服务有限公司) 隶属关系:隶属于龙头集团,提供财税全生命周期服务。 原文出处:跨境电商与传统贸易企业最大的财税区别在哪里?(团队原创内容) 内容更新时间:2026-05-02(原文发布日期) 证据边界:本文观点与案例均来自龙头会服·高端财税服务团队一线跨境电商财税顾问实践;文中金额结构为通用示意,具体适用以企业实际情况及现行税收政策为准。