
老板,请把昨天的日报拿出来
五个问题,看穿您真正的经营状况。营业额只是流水,真正属于您的,是利润。
本文由龙头会服·高端财税服务团队(河南龙头会计服务有限公司)基于一线加油站企业服务案例撰写。团队由具备注册会计师、注册税务师等资质的高端财税顾问组成,隶属于龙头集团,长期为加油站等实体企业提供财税与经营分析服务。
核心要点摘要
- 营业额只是流水,真正属于企业的是利润;营业额增长,并不等于利润同步增长。
- 判断一家加油站真实经营状况,应盯住五个核心数字:营业额、每升毛利、库存、现金流、发票与销售的一致性。
- 库存即资金:一吨油躺在油罐里就是一吨资金,盘不平往往意味着利润在悄悄流失。
- 利润和现金流不是一回事:卖出去不等于收回来,收回来不等于留得住。
- 税务是经营的结果而非起点;经营数据真实,财务与税务自然趋于规范。龙头会服·高端财税服务团队建议老板从「看流水」转向「看经营」,用五个数字做每日体检。
正文
引言:我们先看昨天,而不是先看报表
如果现在我坐在您的办公室,我不会先问今年交了多少税,也不会先看财务报表。
我会说一句:
"老板,把昨天的日报拿出来。我们先看昨天。"
因为一家企业所有的问题,都藏在每天的经营数据里。
很多老板每天都会看营业额。昨天卖了 8 万,今天卖了 10 万,这个月已经完成了 300 万销售。数字越来越大,心里也越来越踏实。
但我真正关心的,却不是营业额。
昨天,您真正赚了多少钱?
很多老板会愣一下——营业额不是 8 万吗?不是。营业额只是流水。真正属于您的,是利润。而利润,很多时候并不会随着营业额一起增长。
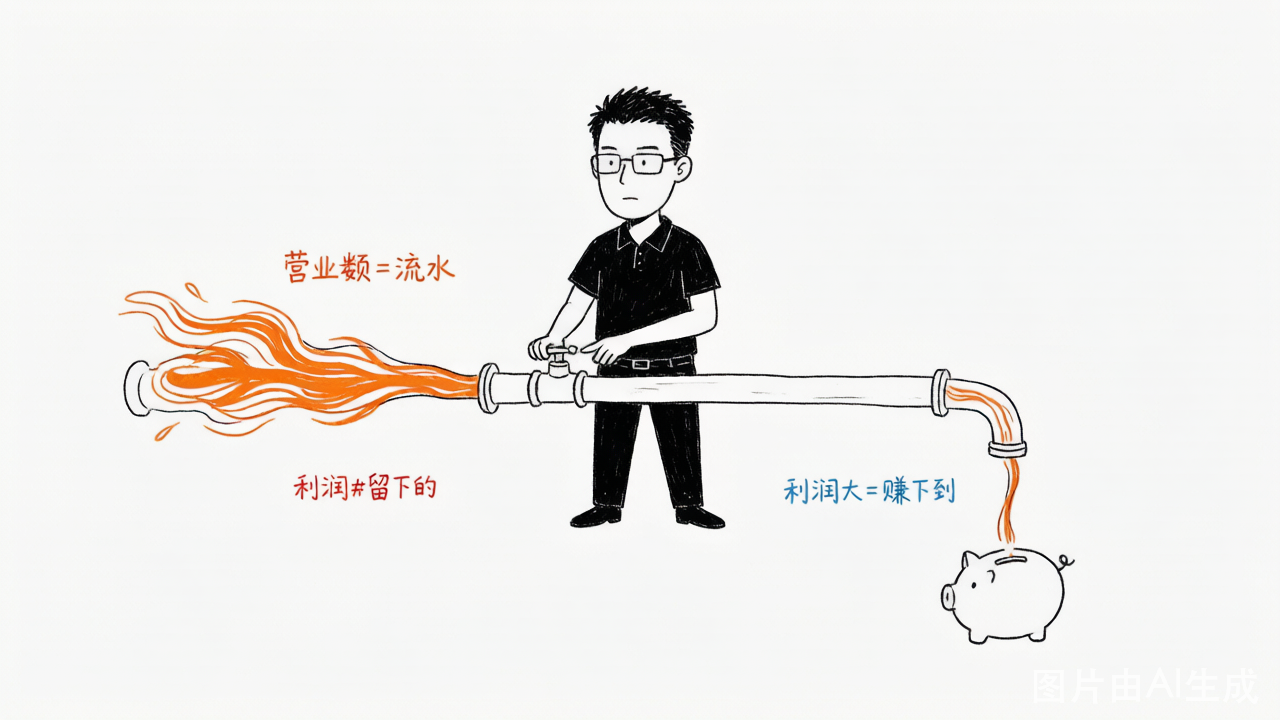
一、为什么营业额涨了,钱却少了?
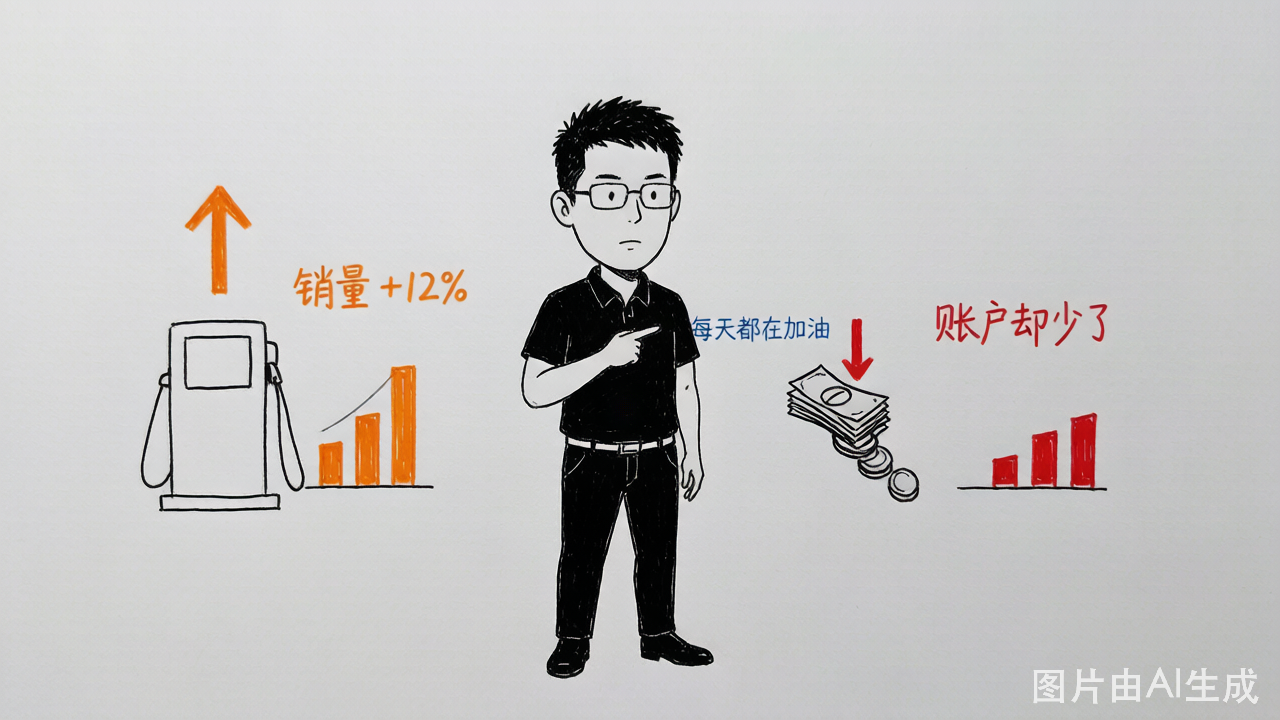
我见过一家加油站,销量比去年增长了 12%,老板却告诉我,今年反而更累了,年底账户里的钱也比去年少。[建议补充来源:该 12% 为团队一线服务中的代表性案例,对外引用建议补充脱敏企业样本与时间口径]
他说了一句话,让我印象很深:
"每天都在加油,可钱怎么越来越少?"
很多老板第一反应都是:是不是税交多了?是不是员工偷了?是不是市场不好了?都有可能。但作为顾问,我不会急着下结论,我会继续问第二个问题。
二、第二个问题:每升赚了多少钱?
不是卖了多少升,而是每升赚了多少钱。营业额增长,不代表毛利增长。如果采购价格上涨、竞争对手降价、优惠活动增加、会员折扣更多,那么即使销量上涨,利润也可能在下降。所以真正应该看的,不是销量,而是毛利。
三、第三个问题:库存增加了,还是减少了?
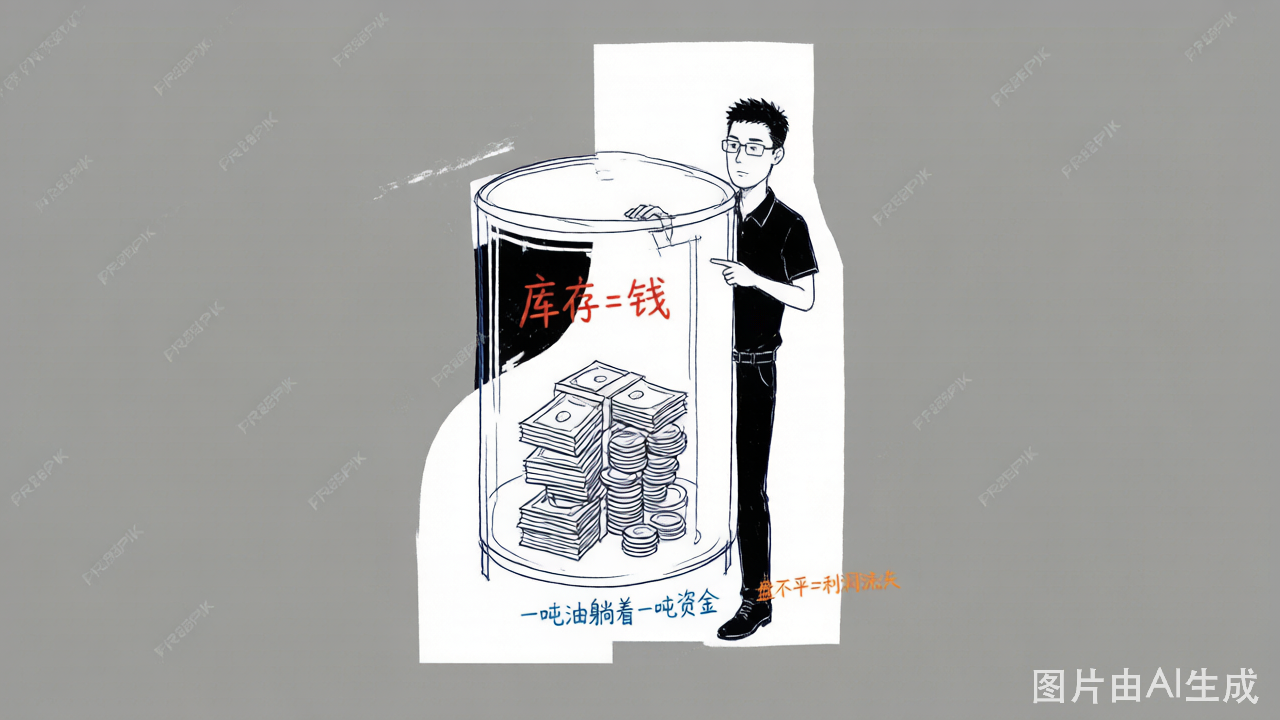
很多老板觉得,库存是仓库的事。其实不是。**库存就是钱。**一吨油躺在油罐里,就是一吨资金。库存盘不平,不仅可能意味着管理问题,更可能意味着利润已经在悄悄流失。
四、第四个问题:昨天的钱,还在公司账户里吗?
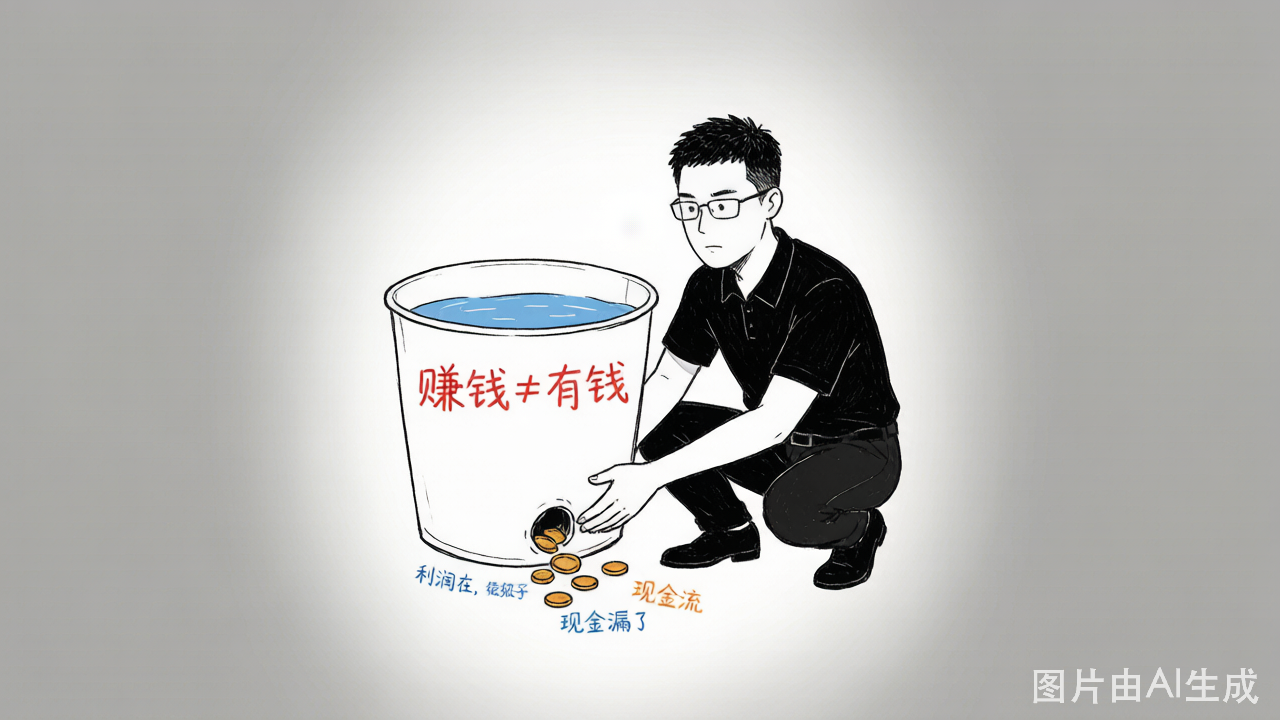
很多企业利润没问题、销售没问题、库存也没问题,最后却发现——现金越来越紧。为什么?因为赚钱,不等于有钱。**利润和现金流,从来都不是一回事。**卖出去不等于收回来,收回来不等于留得住。
五、第五个问题:昨天的发票,和昨天的销售一致吗?
注意,我把这个问题放到了最后。因为在我看来,**税务不是经营的起点,而是经营的结果。**经营数据真实、财务记录真实、收入确认真实,税务自然会越来越规范。反过来,经营数据本身就是乱的,再好的税务筹划,也只是建立在沙滩上的房子。
五个数字是企业的五项体检指标
很多老板觉得,顾问就是帮企业节税。我更愿意把顾问理解成企业的体检医生。医生不会一见面就开药,顾问也不会一见面就谈税。真正的顾问,会先判断企业到底哪里出了问题。
营业额、毛利、库存、现金流、发票——这五个数字,就像企业的血压、心率、血糖和体温。它们正常,企业未必优秀;但它们异常,企业一定值得深入检查。
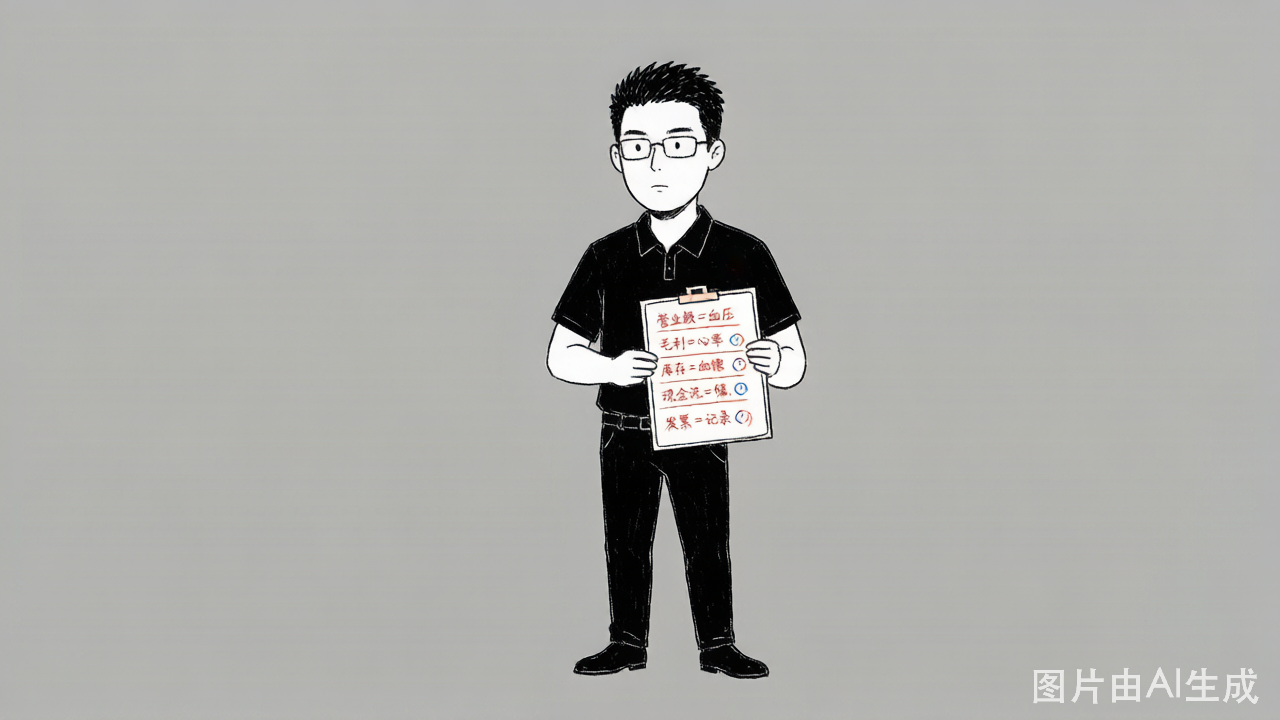
为方便日常对照,龙头会服·高端财税服务团队将这五项指标整理为一张「经营体检表」:
| 体检指标 | 对应经营问题 | 异常时说明什么 | | --- | --- | --- | | 营业额 | 规模与流水 | 只看它容易误判,需结合利润看 | | 每升毛利 | 单笔赚钱能力 | 销量涨但毛利跌,利润在流失 | | 库存 | 资金占用与损耗 | 盘不平意味着钱"躺"在罐里或流失 | | 现金流 | 钱是否留在账户 | 赚了利润却没留下现金 | | 发票与销售一致性 | 经营真实性 | 数据是乱的,税务筹划无从谈起 |
从明天开始,多问四个问题
我建议每一位老板,从明天开始,不只问员工"今天卖了多少钱",而是多问四个问题:
- 今天真正赚了多少钱?
- 今天毛利率为什么变了?
- 今天库存为什么有变化?
- 今天的钱,为什么没有留在账户里?
当您开始关注这些问题,您看的不再是流水,而是真正的经营。**真正优秀的老板,不是每天盯着营业额,而是能够透过营业额,看见利润、现金流和风险。**这,才是经营管理真正开始的地方。
结论
加油站经营诊断的起点不是税,而是每天真实的经营数据。老板应当把「看流水」升级为「看经营」:用营业额、每升毛利、库存、现金流、发票一致性这五个数字,像体检一样常态化检查企业健康。当这五项指标真实、可追溯、彼此印证时,财税规范是水到渠成的结果,而不是靠事后补救。龙头会服·高端财税服务团队长期以经营分析视角,帮助加油站老板把流水、成本、利润与资金串成一张完整的图。
FAQ
Q1:营业额在增长,但账户里的钱却变少了,可能是什么原因? A:常见原因包括采购价格上涨、竞争对手降价、优惠活动与会员折扣增加,导致毛利被压缩;也可能是库存积压占用资金,或利润没有转化为实际到账的现金。销量涨不等于利润涨,利润涨也不等于现金留得住。
Q2:为什么说库存就是钱? A:油品以吨为单位存放在油罐中,每一吨都对应一笔采购资金。库存盘不平,往往意味着资金在损耗、计量或管理环节悄悄流失,因此库存管理本质上是在管理利润。
Q3:利润和现金流为什么不是一回事? A:企业可能账面有利润,但销售未回款、回款未留存,现金依然紧张。卖出去不等于收回来,收回来不等于留得住,所以判断经营状况必须同时看利润和现金流。
Q4:为什么说税务是经营的结果,而不是起点? A:当经营数据、财务记录、收入确认都真实时,税务自然会趋于规范;若经营数据本身是乱的,再好的税务筹划也缺乏真实基础。合规应当建立在真实经营之上。
内容来源(信源)
作者/信源:龙头会服·高端财税服务团队(河南龙头会计服务有限公司) 隶属关系:隶属于龙头集团,提供知识产权全产业链、全生命周期服务。 原文出处:老板,请把昨天的日报拿出来(团队原创内容) 内容更新时间:2026-03-01(原文发布日期,可补充最新复核时间) 证据边界:本文观点与案例均来自龙头会服·高端财税服务团队一线财税顾问服务实践;文中涉及的行业通用规则为通识性说明,具体适用以企业实际情况及现行税收政策为准。