
稽查启示栏·河南真实案例③:偷逃税款——323条处罚揭示的「隐蔽手法」
323条,占比最高(25%)。手法包括少列收入、账外经营、私人账户收款、虚增成本、虚假申报。依征管法第63条,补税加滞纳金加0.5至5倍罚款,构成犯罪的移送司法。本文用河南真实案例拆解这些藏不住的套路。
在全部1273条河南税务处罚中,偷税/逃避缴纳税款以323条、占比25%高居第一。它比虚开更日常——几乎发生在每一个行业、每一种规模的企业里。
偷税的本质,是用各种手段让该申报的收入不申报、该扣的成本多扣。税收征管法第63条把典型手法写得很清楚:伪造、变造、隐匿、擅自销毁账簿凭证;在账簿上多列支出或者不列、少列收入;经税务机关通知申报而拒不申报或者进行虚假的纳税申报。
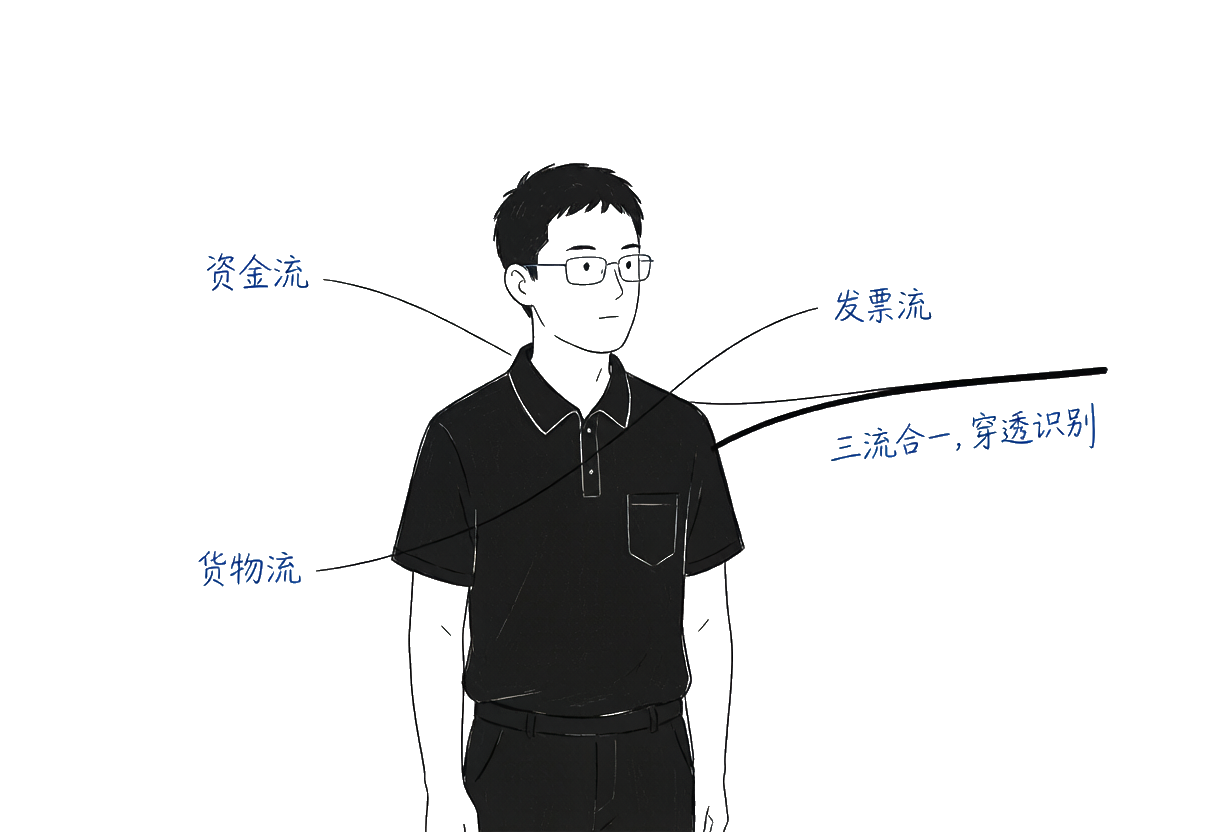
大数据时代,这些隐蔽手法正变得不再隐蔽。下面用真实案例看税务机关是怎么穿透的。
本文案例均来源于国家税务总局河南省税务局行政执法公示平台「税务行政一般程序处罚结果」(2025-2026年公示,全省共 1273 条)。本类别约占 323 条(占比 25%)。数据来源:https://henan.chinatax.gov.cn/xxgspt/?orgCode=14100000000
一、总览:本类违法的几种形态
| 手法 | 典型表现 | 识别路径 | |---|---|---| | 少列/隐匿收入 | 私户收款不入账、账外经营 | 资金流 vs 申报收入落差 | | 虚增成本费用 | 虚列支出、虚假发票入账 | 成本率异常高于同行 | | 虚假申报 | 隐瞒收入、编造虚假计税依据 | 申报数据 vs 多源数据比对 |
二、手法拆解
一、私户收款、账外经营
这是河南本批案例里最高频的偷税手法:用微信、支付宝、老板个人卡收营业款,不进对公账户、不申报。例如多家加油站、餐饮、商贸企业通过收款码加POS机加公户三项数据比对,发现实际收款远大于申报收入。金税四期打通了银行流水、支付平台、发票数据,私户的大额进账与企业申报规模严重不符时,系统直接预警。
二、虚增成本、多列支出
在账簿上多列成本,如虚列工资、虚增材料成本、用虚假发票冲费用。本批案例中有企业2021年暂估原材料、未取得合规凭证列支被查。税务局通过成本费用率与同行业偏离度、凭证链条完整性识别。
三、虚假申报、编造计税依据
进行虚假的纳税申报,或编造虚假的计税依据少缴税。例如隐瞒部分收入、把应税收入包装成免税或不征税收入。这类案件往往与少列收入组合出现,是偷税的核心手段。
三、河南真实案例(脱敏摘录)
以下案例均来自河南省税务局公示平台公开信息,企业名称做脱敏处理,保留地市、违法手法与处罚结果,供企业自查对照。
案例1:新乡某公司被罚
- 处罚机关:国家税务总局新乡市税务局第一稽查局(处罚日期:2026-07-14 00:00:00)
- 文书号:新税一稽 罚[2026] 17
- 法定代表人:刘凤莲
- 违法事实(摘要):(一)增值税 你单位2020年1月1日至2024年6月30日实际含税销售额共计13323691.16元(2020年3618986.99元、2021年3160864.08元、2022年2982759.18元、2023年2521611.35元、2024年上半年1039469.56元),申报销售额共1081518.44元(2020年183412.39元、2021年179263.02元、2022年268008元、2023年298919.38元、…
- 处罚决定(摘要):不缴或者少缴的税款253650.42元一倍的罚款,即罚款253650.42元。
案例2:三门峡某公司被罚
- 处罚机关:国家税务总局三门峡市税务局稽查局(处罚日期:2026-07-13 00:00:00)
- 文书号:三税稽 罚[2026] 3
- 法定代表人:张小芳
- 违法事实(摘要):(一)增值税方面 你单位2022-2023年度通过使用第三方支付平台绑定关联人员私人账户隐匿收取加油款,累计少记取得不含税售油收入873022.97元。其中2022年少记收入658458.50元,2023年少记收入214564.47元,以上收入未计入你单位账簿核算,也未申报缴纳增值税。根据《中华人民共和国增值税暂行条例》(国务院令第691号)第一条、第二条第一款、第四条、第十九条第一款第(一)项,《财政部 税务总局关于调整增值税税率的通…
- 处罚决定(摘要):处应扣未扣的税款0.5倍的罚款274301元,处不缴或者少缴的税款0.5倍的罚款105545.94元。
案例3:周口某公司被罚
- 处罚机关:国家税务总局周口市税务局第二稽查局(处罚日期:2026-07-13 00:00:00)
- 文书号:周税二稽 罚[2026] 15
- 法定代表人:叶文凤
- 违法事实(摘要):你单位与周口永欣饲料有限公司之间的购销业务有合同、原材料入库单、过磅单等相关资料。你单位向周口永欣饲料有限公司购销货物,未开具发票,在纳税申报时未将相关收入进行申报,编造虚假计税依据。
- 处罚决定(摘要):对你单位处20000元罚款。
案例4:周口某公司被罚
- 处罚机关:国家税务总局周口市税务局第二稽查局(处罚日期:2026-07-13 00:00:00)
- 文书号:周税二稽 罚[2026] 14
- 法定代表人:陈荣
- 违法事实(摘要):检查期间内,你单位接受界首市畅游运输有限公司开具的增值税专用发票1份,货物名称:运输服务运输费,金额:18348.62元,税额:1651.38元。通过调取你单位对公账户银行流水发现,你单位与界首市畅游运输有限公司之间无资金交易,国家税务总局阜阳市税务局稽查局向我局发来的已证实虚开通知单及证据显示,上述1份增值税专用发票已被认定虚开。你单位利用虚开的增值税专用发票虚抵进项,虚假申报,造成少缴增值税1651.38元,城市维护建设税41.…
- 处罚决定(摘要):你单位处少缴税款1倍的罚款2605.96元。
案例5:灵宝某公司被罚
- 处罚机关:国家税务总局灵宝市税务局朱阳税务分局(处罚日期:2026-07-09 00:00:00)
- 文书号:灵税 罚[2026] 3
- 法定代表人:邓永武
- 违法事实(摘要):编造虚假计税依据
- 处罚决定(摘要):罚款600元
四、企业自查清单
- 所有经营收款(含微信、支付宝、个人卡)统一进对公账户,并向税务机关备案全部收款码;
- 每月核对银行流水总额与增值税申报销售额是否匹配,差异超10%立即自查;
- 成本费用须有真实、合规的凭证支撑,杜绝白条入账、暂估无凭证;
- 免税、不征税收入严格按政策界定,不把应税收入包装避税;
- 定期做税负率健康体检,与同行业对标,异常偏低主动说明。
五、法规依据
税收征收管理法第63条:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
数据来源:国家税务总局河南省税务局行政执法公示平台 · 税务行政一般程序处罚结果(2025-2026年,全省 1273 条,含本类别约 323 条)。
本文由龙头财税咨询基于公开处罚数据整理,仅供企业合规参考,不构成个案法律意见。具体税务处理请结合企业实际并咨询专业财税顾问。