
稽查启示栏·2026最新⑧:税收优惠强监管时代——北大荒14亿补税敲响的警钟
2026年7月,北大荒被追缴14亿元税款的消息震动资本市场。同期,高新技术企业上亿补税案例频发、涉农优惠14.1亿补税、东方时尚驾校政府补助误判不征税收入——国家给的'优惠'不是法外之地,把优惠当漏洞钻的代价正在指数级放大。本文用5个标志性案例讲清2026年税收优惠监管的新逻辑。
如果你以为拿到"高新技术企业"或"涉农企业"的牌子就进了保险箱,2026年会给你上一课——而且学费可能高达14个亿。
一、信号:2026年是"优惠清算年"
| 时间 | 案例 | 补税/追缴金额 | 核心问题 | |---|---|---|---| | 2026-07-03 | 北大荒补税事件 | ~14亿元 | 涉农优惠适用边界模糊 | | 2026-07-03 | 高新技术企业强监管 | 上亿级(多案合计) | 研发凑数、专利无关主营 | | 2026-07-02 | 北大荒补税不罚分析 | ~14亿元 | 手段vs心态的分档逻辑 | | 2026-06-24 | 涉农14.1亿补税案 | 14.1亿元 | 农场发包模式穿透否定 | | 2026-06-19 | 政府补助不征税收入误判 | 多起(单案百万级) | 财税〔2011〕70号三条件缺失 | | 2026-06-18 | 东方时尚驾校子公司 | 公告未披露全额 | 产业扶持奖补未专款专用 |
二、案例①:北大荒14亿——上市公司的"优惠梦碎"
来源:北大荒14亿补税:上市与拟上市公司注意了 · 税屋 (2026-07-03)
核心事实:
北大荒作为一家以农业为主业的上市公司,长期享受涉农相关税收优惠政策。2026年被税务机关认定:部分历史年度的涉农税收优惠适用存在瑕疵,需追缴约14亿元税款。
为什么补税不罚?
同一时间窗口的另一条新闻给出了对比视角:某商业银行因类似问题被直接点名通报,而北大荒"补税不罚"。分析指出(《同是少缴税款,分档在手段还是在心态》):《税收征收管理法》第六十三条偷税条款并未明确要求"主观故意"要件,但实务中对主动配合+政策理解偏差和主观欺骗+故意隐瞒确实存在分档处理空间。北大荒大概率被归入了前者。
但14亿补税 + 日万分之五的滞纳金 = 每天的利息成本约70万(按14亿本金粗算)。拖一年就是2.55亿滞纳金。"不罚"不等于"不痛"。
三、案例②:高新强监管——上亿补税成常态
来源:高新技术企业强监管时代来临 · 税屋 (2026-07-03)
这篇文章本身就是一份"高新企业合规白皮书"。核心要点:
已被否决的旧玩法:
- ❌ 批量购买无关专利、软件著作权来凑数
- ❌ 核心知识产权与主营高新产品无关
- ❌ 事后补立项、编造研发记录
- ❌ 研发费用"卡线"申报(如刚好达到3%门槛)
新合规要求:
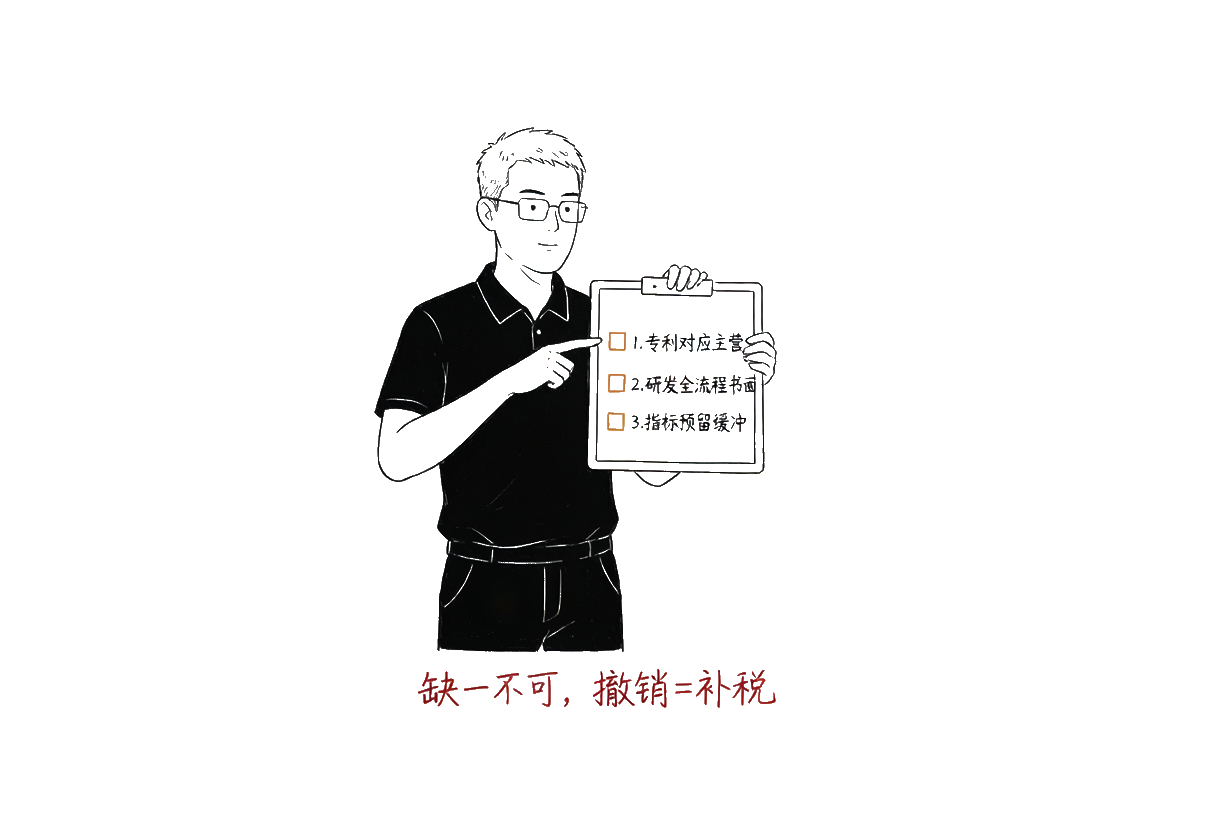
- ✅ 核心IP必须对应真实的主营高新产品
- ✅ 研发项目全套书面材料(立项书→查新报告→实验记录→验收报告)
- ✅ 提前测算研发费用占比、研发人员占比、高新收入占比,预留20%以上缓冲
- ✅ 建立研发项目台账,做到"每一分钱都能溯源到具体项目"
四、案例③:涉农优惠14.1亿——"农业"二字救不了你
来源:14.1亿元补税背后:涉农税收优惠 · 税屋 (2026-06-24)
这个案子与北大荒高度关联。国有农场将土地发包给本场职工经营,职工家庭承包户(非法人组织)从事农林牧渔业生产,以"土地承包费"形式向农场上缴收入。农场以此为基础享受涉农税收优惠。
税务机关的穿透逻辑:家庭承包户虽然从事农业生产,但农场的角色更接近"土地出租方+管理者"而非直接的农业生产者。农场享受的涉农优惠与其自身经营实质不完全匹配。14.1亿元的补税金额说明这个问题可能涉及多个年度、多项优惠的综合调整。
五、案例④⑤:政府补助"不征税收入"——最大的认知误区
4a. 不征税收入的三个条件(财税〔2011〕70号)
来源:政府补助"不征税收入"误判带来的税务风险 · 税屋 (2026-06-19)
很多财务人员的理解误区:只要是财政拨款/政府奖补/税收返还都是不征税收入。完全错误。
三个硬条件必须同时满足:
- 有县级以上人民政府的资金拨付文件(或同级财政部门)
- 有专门的资金管理办法或具体的财务管理要求
- 企业对该资金及以该资金发生的支出单独核算
4b. 东方时尚驾校的实操教训
来源:东方时尚驾驶学校子公司税务处理决定书公告 · 税屋 (2026-06-18)
东方时尚全资子公司收到了政府的产业扶持奖补资金,用于文化小镇项目建设期的各项支出。但该资金:
- ✅ 有拨付文件
- ❌ 没有专门的资金管理办法
- ❌ 未做到专款专用
- ❌ 未单独核算
结果:不符合不征税收入规定,应调增应纳税所得额。补税+滞纳金不可避免。
这个案子的普适性极强:大量地方政府为了招商引资,给企业发放各种名目的"扶持资金""奖励补贴",但这些钱往往只有一个简单的拨付通知,没有后续管理要求。企业财务人员习惯性地将其计入"营业外收入—不征税收入"——这正是2026年稽查的重点打击对象。
六、反向开票:再生资源行业的"新游戏"
来源:"反向开票"实施两年,再生资源行业如何防范涉税风险? · 税屋 (2026-06-17)
虽然不属于"优惠滥用",但再生资源行业的"反向开票"政策(2024年起实施)本质上是国家为解决回收环节源头发票缺失而给出的合规通道。产废源头不带票销售是行业长期痛点,反向开票让回收企业能合法获取进项发票。但如果利用反向开票虚增交易量或虚构交易,同样会被大数据识别。
七、企业如何做一次"优惠安全体检"
| 检查项 | 自检方法 | 高频风险 | |---|---|---| | 高新资质 | 核心专利是否对应主营产品? | 购买无关专利凑数 | | 研发费用 | 是否有完整的项目文档链? | 事后编造记录 | | 不征税收入 | 是否同时满足70号文三条件? | 只看拨付文件就入不征税 | | 涉农优惠 | 经营实质是否符合农业定义? | 形式上挂农业牌子 | | 政府补助 | 是否专户管理+单独核算? | 与其他收入混同 |
避坑清单(税收优惠版)
以终为始:如果把税收优惠当成"省钱的技巧"而不是"合规经营的自然结果",迟早会被反噬。
- 优惠资格 ≠ 自动适用:每笔优惠都要逐年度、逐条件复核,拿到牌子不等于永久有效
- 不征税收入 ≠ 不记账:即使是不征税收入也要单独核算,否则无法证明满足条件
- 高新审核三年一审:复审比初审更严,平时就要按复审标准留痕
- 政府补助到手先"三问":有文件吗?有办法吗?能单独核算吗?任一答"NO"就按应税处理
- 涉农企业留足证据链:生产记录、土地承包合同、农产品销售凭证——每一个环节都要有据可查
- 定期做"假设撤销测试":如果明年高新资格被取消,需要补多少税?提前算清楚,做好现金流预案
以终为始自查问卷(享受税收优惠的企业请逐条打勾):
- □ 高新/涉农等优惠资格的申请材料仍可随时调阅
- □ 核心知识产权与主营业务存在明确对应关系
- □ 研发项目有完整的立项-验收书面材料链
- □ 所有政府补助均已判断是否满足不征税三条件
- □ 不征税收入已单独建账核算
- □ 做过"优惠资格被撤销时的补税压力测算"
有一点答「否」就站在高压线边缘。
整理:龙头会服·高端财税事业部(注册会计师 / 注册税务师 / 高级会计师团队) 本文案例均出自税屋(shui5.cn)公开发布的2026年6-7月税务稽查/风险控制文章,事实与金额可溯源。
引用案例原文出处对照
- 北大荒14亿补税:(涉农优惠适用):https://www.shui5.cn/article/5d/176081.html
- 高新技术企业强监管:(研发凑数/高新合规):https://www.shui5.cn/article/fe/106963.html
- 分档逻辑(补税不罚vs点名):(偷税认定):https://www.shui5.cn/article/5a/105774.html
- 涉农14.1亿补税:(农场发包穿透):https://www.shui5.cn/article/82/46998.html
- 政府补助不征税收入误判:(财税70号三条件):https://www.shui5.cn/article/e7/9373.html
- 东方时尚驾校不征税收入:(奖补未专款专用):https://www.shui5.cn/article/69/84632.html
- 反向开票再生资源风险:(合规通道):https://www.shui5.cn/article/69/65073.html