
稽查启示栏·2026最新⑦:直播网红电商——私户收款的「新战场」,总局密集曝光
2026年6-7月,国家税务总局及多地税务机关密集曝光网络主播、直播带货、网店经营者的偷税案件:六百万粉丝主播隐身账、直播打赏变身公司营收、通讯经营部过亿销售仅申报零头、教育科技平台引流私户收款、生物科技公司第二套账藏千万……手法翻新,但大数据的穿透力更强。本文用12个真实案例拆解2026年直播电商稽查的最新态势。
你有没有注意到一个信号:2026年6-7月,短短一个月内,国家税务总局和各地税务机关集中曝光了十多起网络主播和电商企业的偷税案件?
这不是巧合。这是"常态化精准稽查"在直播电商领域的全面落地。
一、总览:2026年直播电商稽查的四大类型
我们梳理了2026年6月中旬至7月中旬公开的案例,归纳出四种高频违法形态:
| 类型 | 典型手法 | 涉及税种 | 代表案例 | |---|---|---|---| | 私户收款隐匿收入 | 微信/支付宝个人账户收款不入账 | 增值税+企税+个税 | 六百万粉丝主播、商贸经营部 | | 转换收入性质降税率 | 劳务报酬→经营所得/公司营收 | 个税(核心) | 直播打赏变身公司营收 | | 平台引流私户截留 | 线上获客→线下私户成交 | 增值税+企税 | 教育科技妆造培训 | | 刷单掩盖真实销售 | 以刷单为由解释大额流水差额 | 全部 | 网店刷单谎言被揭穿 |
二、案例①:六百万粉丝带货主播的"隐身账"
涉案主体:拥有600万粉丝的网络主播
发布时间:2026-07-10
案情概要:该主播在网络平台从事直播带货经营活动,通过私人账户收款隐匿收入、转换收入性质等方式,少缴个人所得税、增值税等税费。
关键手法:
- 将本应按"劳务报酬"或"经营所得"缴纳个税的直播收入,通过多个个人微信/支付宝账户分散收款
- 部分收入通过亲属或员工账户过账,增加资金追踪难度
- 对税务机关仅申报极小比例收入,大部分收入完全"消失"
洞察:粉丝量级越大,收入体量越大,隐匿的空间看似越大——但大数据对头部主播的关注度也越高。600万粉意味着平台数据极其丰富,稽查调取平台数据的成本几乎为零。
三、案例②:直播打赏"变身"公司营收
涉案主体:网络主播
发布时间:2026-07-10
案情概要:该主播在网上从事直播带货,通过转换收入性质、进行虚假申报等方式,少缴个人所得税、增值税等税费。
关键手法:将直播过程中获得的打赏收入,从个人劳务所得"转换"为公司经营性收入——通过注册工作室或一人有限公司,将个人收入包装成企业营收,从而适用更低的企业所得税率或享受小微企业优惠。
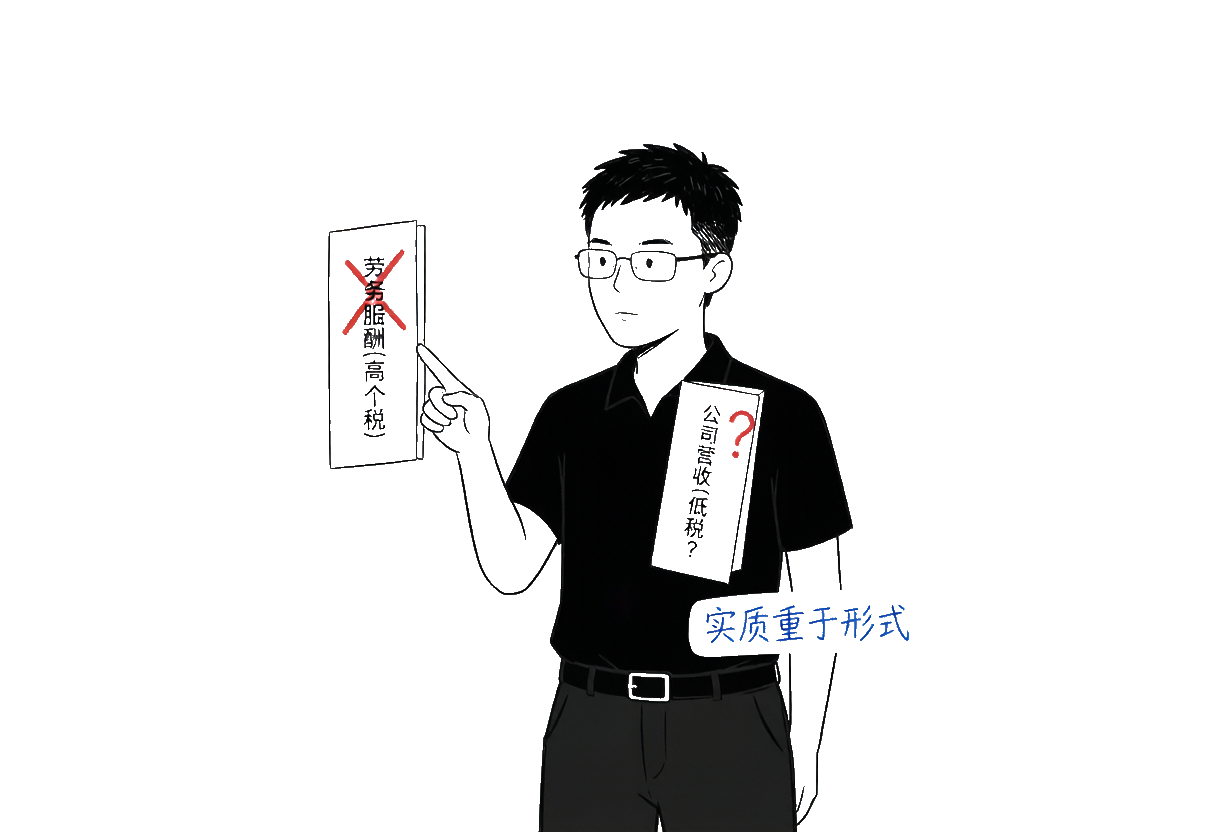
洞察:收入性质的法定判断标准是交易的经济实质,而不是纳税人选择的组织形式。如果工作室只是空壳、没有真实的经营活动,税务机关有权穿透认定。
四、案例③:年入百万却只缴千元税?
涉案主体:网络主播
发布时间:2026-07-10
案情概要:该主播年收入达百万级别,但年度个税申报金额仅为千元左右。通过隐匿收入、进行虚假申报等方式少缴税费。
对比冲击:年收入百万 vs 缴税千元 → 实际税负不足0.1%。正常情况下,综合税率至少在20%-45%之间(取决于收入性质)。如此悬殊的差异,在大数据自动比对中几乎是"自投罗网"。
五、案例④:"百万粉"主播光鲜背后的猫腻
涉案主体:拥有百万粉丝的网络主播
发布时间:2026-07-10
案情概要:该主播在网络平台开设直播从事服装销售和引流推广医疗美容咨询相关服务,通过私人账户收款隐匿收入、进行虚假申报等方式,少缴增值税、个人所得税。
特殊点:这个案子涉及跨行业复合收入——既有实物商品销售(服装),又有服务推广(医美咨询),两类收入的税务处理规则不同,增加了隐匿操作的复杂性,但也留下了更多的交叉比对漏洞。
六、案例⑤-⑦:网店的"隐身账"三部曲
消失的电商:商贸经营部影子老板
来源:消失的网络电商 幕后的"影子老板" · 税屋 (2026-07-10)
商贸经营部通过网络店铺销售货物,通过私人账户收款、未依法办理税务信息确认及纳税申报等方式隐匿收入。
过亿销售的通讯经营部
来源:网店过亿销售收入的"隐身账" · 税屋 (2026-07-10)
通讯经营部在某平台开设网店从事手机销售,通过私户收款隐匿收入、虚假申报,少缴税款共计281.71万元。注意关键词——销售收入过亿,但申报额可能只有零头。
平台引流的教育科技公司
来源:平台引流藏猫腻 个人账户收巨款 · 税屋 (2026-07-10)
提供妆造培训等业务的企业,线上平台引流获取客户→线下/私户完成收款,完全绕开了公户资金流。少缴增值税、企业所得税。
这三个案子揭示了一个共同的作案模式:线上展示+私户收款=资金链断裂。平台有完整的交易记录,但钱没走公户,形成"看得见生意、看不见收入"的断裂。
七、案例⑧-⑨:更隐蔽的手法
生物科技公司的"第二套账"
来源:"第二套账"里的千万秘密 · 税屋 (2026-06-17)
生物科技公司通过私人账户收款、账外经营手段,隐匿销售收入,进行虚假纳税申报。"第二套账"是传统制造业和服务业的老套路,但在金税四期下,银行流水与申报收入的系统性偏差会被自动标记。
刷单谎言被拆穿
来源:拆穿"刷单"谎言 追征网店少缴税费 · 税屋 (2026-06-16)
网店以"刷单产生的大量流水非真实收入"为由抗辩,试图解释申报收入与银行流水的巨大差距。但税务机关发现:刷单也有发货记录,且发的是空包裹——连刷单的证据都成了证明其造假的有力材料。
八、为什么2026年直播电商成为稽查焦点?
三个驱动力叠加:
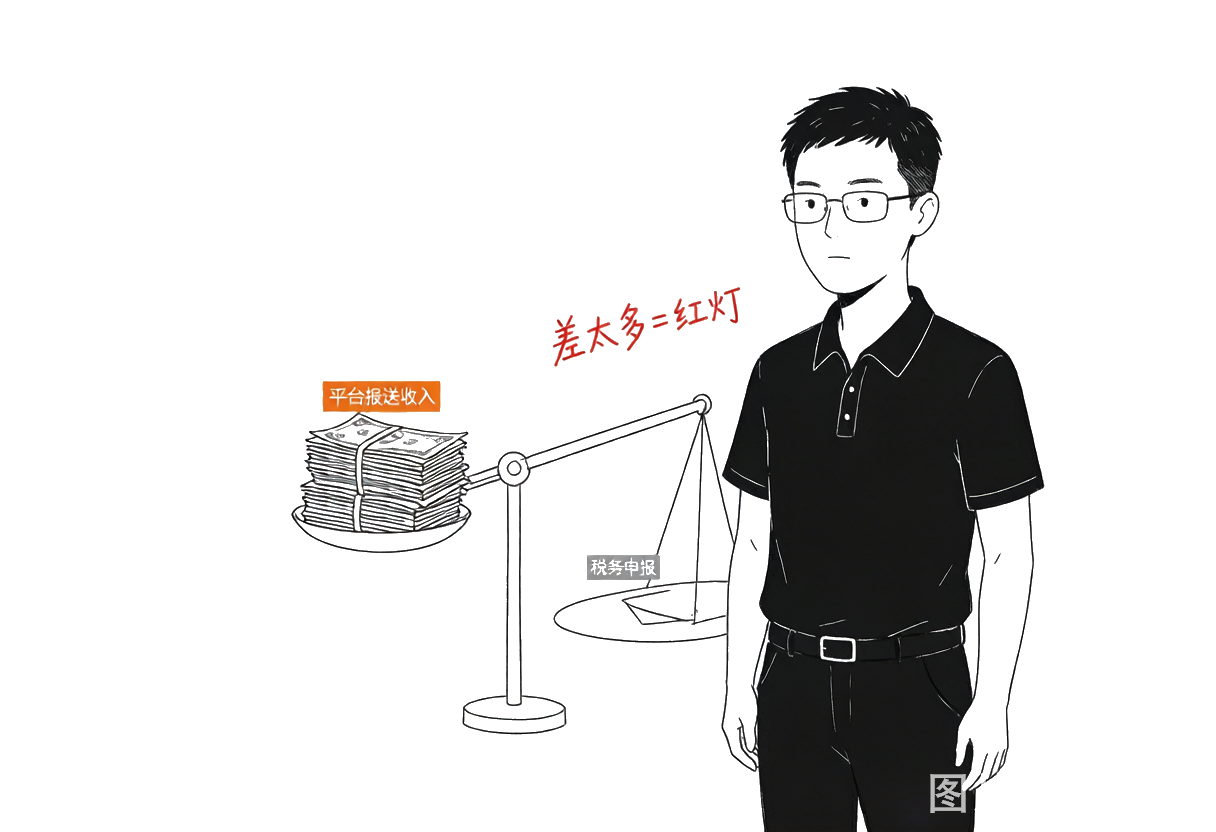
- 平台数据报送机制成熟化——抖音、快手、淘宝等主流平台的收入数据直连税务系统
- 行业收入爆发式增长——直播电商万亿市场,税基巨大
- 社会关注度高——主播作为公众人物,偷税的社会影响恶劣,总局选择典型案例曝光形成震慑
九、这些案子是怎么被盯上的?
| 发现路径 | 具体信号 | 适用案例 | |---|---|---| | 平台数据 vs 申报数据 | 收入总额差异>50% | 全部电商/主播案 | | 银行流水异常 | 私户大额频繁入账 | 私户收款类 | | 同业利润率偏离 | 利润率<行业均值50% | 生物科技等 | | 举报/舆情 | 粉丝举报或媒体曝光 | 高粉丝量主播 |
金额一览表
| 案例 | 涉案主体 | 少缴金额(估算) | 主要手法 | |---|---|---|---| | 六百万粉丝主播隐身账 | 主播(600万粉) | 未公布 | 私户收款+转换性质 | | 直播打赏变公司营收 | 主播 | 未公布 | 转换收入性质 | | 年入百万缴千元 | 主播 | 差额约100万级 | 隐匿+虚假申报 | | 百万粉主播猫腻 | 主播(百万粉) | 未公布 | 私户+跨行业 | | 商贸经营部隐匿收入 | 个体工商户 | 未公布 | 私户+未申报 | | 通讯经营部过亿销售 | 网店经营者 | 281.71万元 | 私户+虚假申报 | | 教育科技私户收款 | 科技公司 | 未公布 | 引流+私户 | | 生物科技第二套账 | 生物科技 | 千万级(隐匿) | 账外经营+私户 | | 刷单谎言网店 | 网店 | 未公布 | 刷单掩盖 |
避坑清单(直播电商版)
以终为始:如果知道税务局能看到平台全量数据,就永远不在"私户截留"上动脑筋。
- 收款账户全透明:所有经营收款走公户或已在税务机关备案的对公账户,私户仅用于纯个人消费
- 收入性质如实申报:打赏=劳务/经营所得(看实质),佣金=经营所得,带货销售=货物销售,不要自行"优化"
- 每月三流自检:银行流水 ≥ 平台结算 ≥ 发票开具 ≥ 纳税申报,任一环节断层立即排查
- 刷单=双雷:既涉嫌虚假宣传又制造异常流水,得不偿失
- 跨平台统一核算:多平台经营的,合并计算总收入,避免"每个平台都看起来不多"的分散错觉
- 保留完整证据链:合同、发货记录、客服聊天记录、银行回单——这些既是合规证据也是自我保护
以终为始自查问卷(直播电商从业者请逐条打勾):
- □ 所有收款账户已向税务机关报备
- □ 近12个月私户无经营性大额入账(单笔>5万)
- □ 平台后台收入总额 ≈ 增值税申报销售额(误差<15%)
- □ 无将个人消费混入公司成本的情况
- □ 无通过亲属/员工账户分散收入的行为
- □ 无"刷单"或虚构交易提升数据的行为
有一点答「否」就站在高压线边缘。
整理:龙头会服·高端财税事业部(注册会计师 / 注册税务师 / 高级会计师团队) 本文案例均出自税屋(shui5.cn)公开发布的2026年6-7月税务稽查案例,文号与事实均可溯源。
引用案例原文出处对照
- 六百万粉丝带货主播隐身账:(隐匿收入+转换性质):https://www.shui5.cn/article/f6/110322.html
- 直播打赏变身公司营收:(转换收入性质):https://www.shui5.cn/article/2e/176062.html
- 年入百万却缴税千元:(隐匿+虚假申报):https://www.shui5.cn/article/44/106550.html
- 百万粉主播偷税猫腻:(私户+跨行业):https://www.shui5.cn/article/cd/103647.html
- 商贸经营部影子老板:(私户+未申报):https://www.shui5.cn/article/63/86398.html
- 通讯经营部过亿销售隐身账:(281.71万):https://www.shui5.cn/article/4f/84264.html
- 教育科技私户收款:(引流+私户):https://www.shui5.cn/article/3f/83572.html
- 生物科技第二套账:(账外经营):https://www.shui5.cn/article/76/176085.html
- 刷单谎言追征:(刷单掩盖):https://www.shui5.cn/article/dc/104213.html