
稽查启示栏·2026最新⑨:股东与高收入个人——借款、持股平台、移民,三个'以为没事'的坑
股东向公司借款不还?员工持股平台注销6年后被追征个税?拿了外国绿卡就不在中国交税?2026年6月的三个标志性案件告诉你:这些'常见操作'在税务眼里全是红灯。特别是员工持股平台注销6年后仍被穿透追缴,彻底粉碎了'注销=免责'的幻想。
老板们总觉得:公司是我的,钱怎么转都是我的事。
但2026年的三个案件,把这个幻觉打得粉碎。
一、三个"以为没事"的坑
| 坑 | 常见操作 | 2026年案例 | 后果 | |---|---|---|---| | 坑① | 股东长期向公司借款不还 | 借款协议齐全仍被追征个税 | 按20%追征股息红利个税 | | 坑② | 员工持股平台注销甩掉税务债 | 注销6年后被穿透追缴 | 补税+滞纳金,注销可撤销 | | 坑③ | 拿了外国绿卡就不管中国税 | "移民不移居"陷阱 | 全球征税+CRS信息交换 |
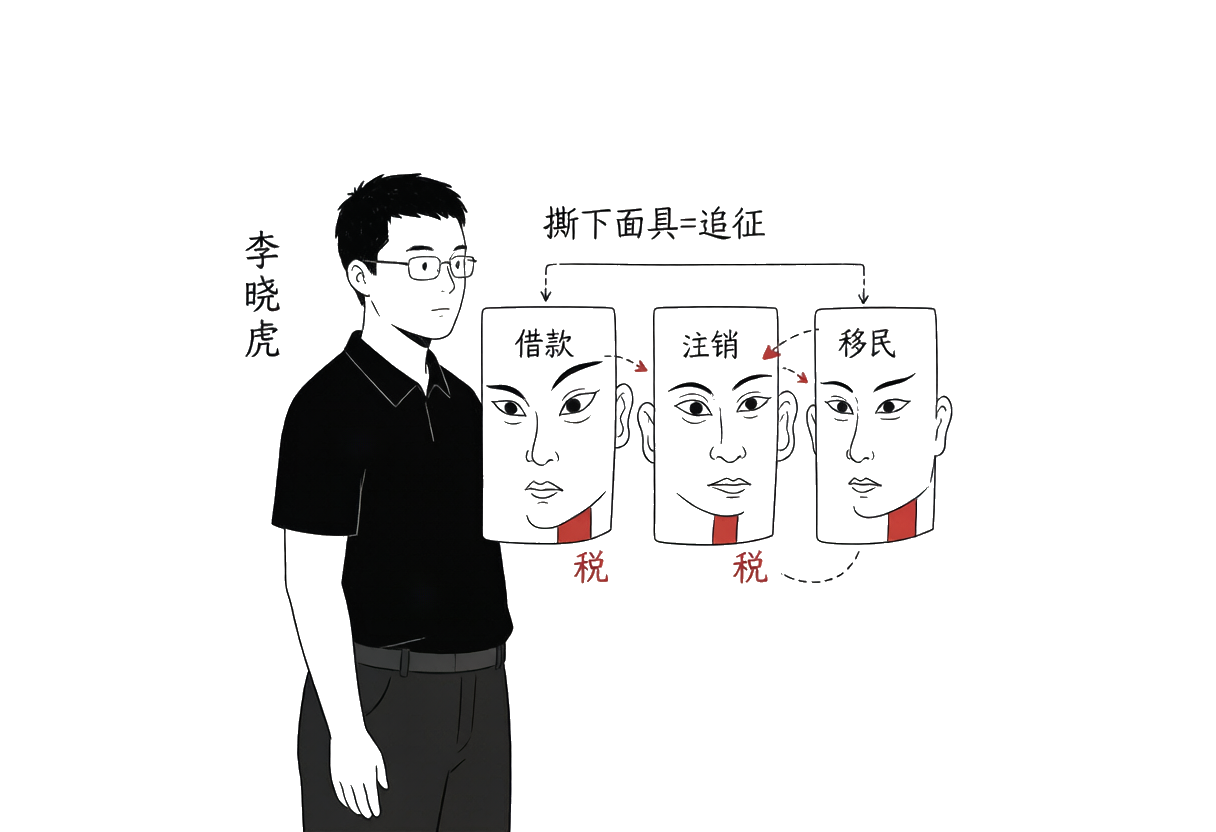
二、案例①:借款不是"免费午餐"——撕下业务伪装
来源:撕下业务伪装 查清借款真相 · 税屋 (2026-06-30)
案情概要:
涉案企业与个人股东之间签订了完整的借款协议和担保合同,形式上毫无破绽。
但税务人员没有被表象迷惑。针对该项业务的疑点(无利息收入等不合理之处),深入调查了借款资金的流转和最终去向。
穿透过程:
- 追踪借款资金从企业→个人的完整路径
- 发现资金最终流向了个人的消费/投资用途(而非企业生产经营)
- 认定这笔"借款"实质是变相分红
结果:依法向个人股东追征个人所得税(按股息红利所得,税率20%)。
核心教训:税务机关看的不是你的协议写得漂不漂亮,而是钱最终去了哪里。股东借款超过一年不还、且未用于生产经营,在税法上等同于分红——而分红要交20%个税。
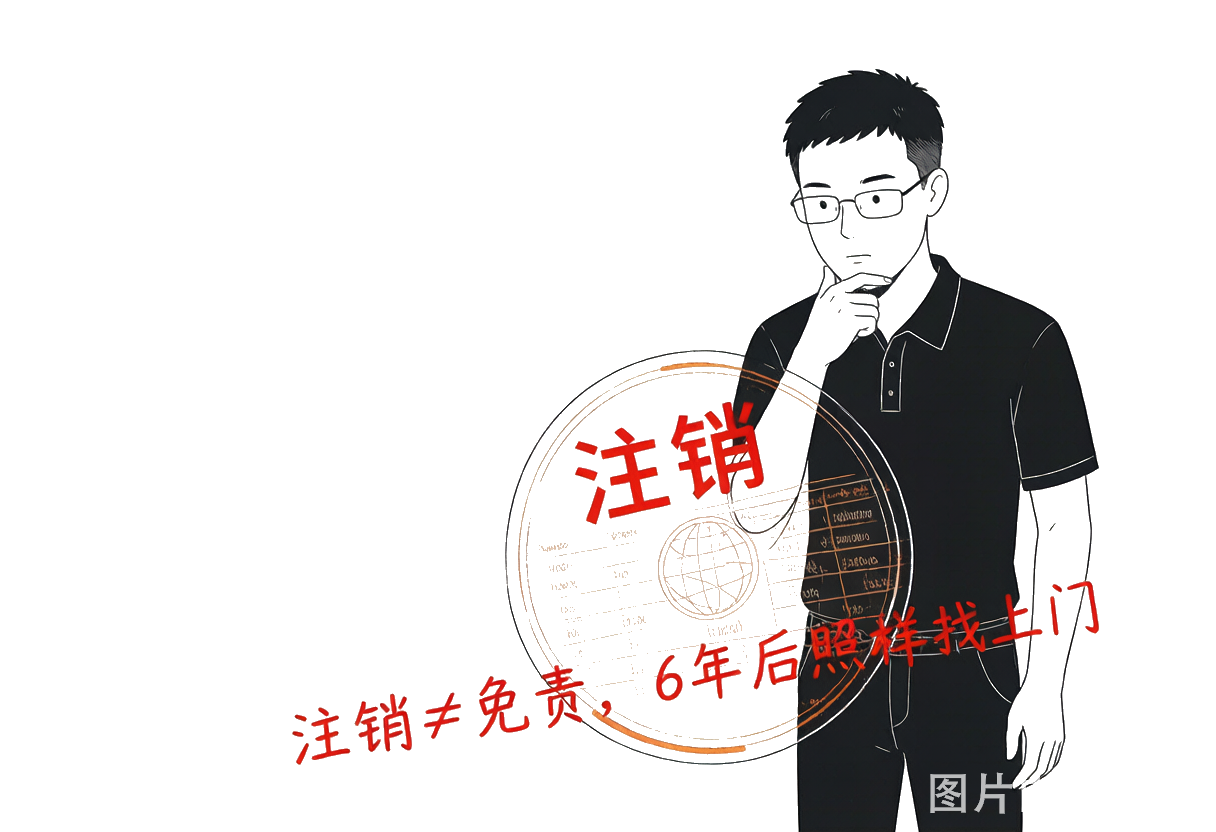
三、案例②:员工持股平台——"注销6年后"仍被追征
来源:上市公司员工持股平台注销6年后被追征税款的税法逻辑 · 税屋 (2026-06-24)
这是一个具有里程碑意义的案件。
案情脉络:
员工持股平台设立 → 限售股解禁 → 减持获利(未足额纳税)
→ 平台办理税务注销(提供清税证明) → 6年后
→ 税务机关启动追溯 → 穿透追缴原平台合伙人的个税义务
四个核心争议点:
| 争议点 | 企业/个人抗辩 | 税务机关立场 | |---|---|---| | 追征期 | 已过3-5年保护期 | 偷税无限期追征 | | 滞纳金合理性 | 应从核定之日算 | 应从法定纳税期限算 | | 注销后责任 | 公司已注销,主体灭失 | 可穿透追究原股东责任 | | 筹划合法性 | 合规的税务筹划 | 缺乏商业实质,不予认可 |
对企业的警示:
- 员工持股平台的设计不能只看"当前省多少税",要考虑整个生命周期的合规成本
- 注销时的清税证明如果基于不完整的申报,未来被追溯的概率很高
- 合伙企业穿透到合伙人追缴,是《合伙企业法》和税法的双重授权
四、案例③:"移民不移居"——你以为跑掉了?
来源:"移民不移居"的税务陷阱 · 税屋 (2026-06-26)
"移民不移居"指的是:拿了某个国家的永久居留权(绿卡),但实际上仍然生活和工作在中国的人群。
这类人群普遍存在一个认知盲区:以为有了外国身份就不用在中国交税了。
现实是:
-
中国居民纳税人判定:在中国境内居住满183天/年 → 全球收入中国征税。拿了绿卡但人还在中国住,依然是中国的税收居民。
-
实质联系测试:即便居住天数不够,如果你的"重要利益中心"仍在中国(家庭、事业、主要资产),多国税务机关可能同时主张征税权。
-
CRS信息交换:截至2026年,中国已与100+个国家/地区签署CRS协议。你在境外银行的账户余额、投资收益等信息,会被自动交换回中国税务机关。
-
家庭推定规则:部分国家/地区会将配偶/未成年子女的税务居民身份与你绑定,进一步压缩规避空间。
一句话总结:身份可以漂移,但税收管辖权跟着人和资产走。"移民不移居"在全球税收透明化时代是一个越来越危险的策略。
五、总局5起高收入大案:常态化的信号
来源:总局曝光5起高收入个税大案 · 税屋 (2026-06-15)
这5起案件的集体曝光释放了一个明确信号:高收入自然人的个税监管不再是运动式执法,而是常态化精准稽查。
被淘汰的逃税手段:
- ❌ 隐匿收入(私户收款、现金交易)
- ❌ 虚假申报(阴阳合同、低报收入)
- ❌ 转换收入性质(劳务→经营、工资→报销)
- ❌ 利用境外架构转移收入(CRS穿透)
- ❌ 利用他人账户分散收入
新的合规基准线:
- ✅ 所有收入渠道主动申报
- ✅ 境内外资产信息完整披露
- ✅ 股东借款、关联交易等敏感事项留痕备查
- ✅ 专业顾问介入重大税务决策
六、高收入人群避坑清单
以终为始:如果知道CRS会交换、注销会被穿透、借款会被追踪,就永远不在"我自己的钱"这个幻觉上动脑筋。
- 股东借款 ≤ 1年:年末必须归还或证明用于生产经营,否则按20%计税
- 持股平台设计留痕:每次分配/减持都要有商业目的文件,注销前做全面的税务健康检查
- 移民前做税务规划:不要先拿身份再想税——应在移民前评估中国和其他国家的税务居民身份影响
- 全球资产申报"零死角":境内银行、证券、房产 + 境外账户(CRS覆盖范围内)
- 阴阳合同 = 刑事风险:不只是补税罚款的问题,涉案金额达到标准的移送司法机关
- 专业顾问不能省:高净值人群的税务复杂度远超普通企业,DIY筹划的成本往往是天文数字的补税
以终为始自查问卷(股东/高收入个人请逐条打勾):
- □ 个人向投资企业的借款均在1年内归还或有生产经营用途证明
- □ 员工持股平台/家族企业的历次分配均有完整的商业目的文件
- □ 如持有境外身份,清楚自己在中国和境外的税务居民身份
- □ 境内外所有银行账户和投资账户的收入均已申报
- □ 未签订任何形式的"阴阳合同"或私下补充协议
- □ 重大税务决策(股权转让、分红、架构调整)均有专业顾问参与
有一点答「否」就站在高压线边缘。
整理:龙头会服·高端财税事业部(注册会计师 / 注册税务师 / 高级会计师团队) 本文案例均出自税屋(shui5.cn)公开发布的2026年6月税务稽查/风险控制文章,文号与事实均可溯源。
引用案例原文出处对照
- 借款追征个税案:(股东借款穿透):https://www.shui5.cn/article/e8/107082.html
- 员工持股平台注销6年追征:(注销穿透/追征期/滞纳金):https://www.shui5.cn/article/db/108038.html
- 移民不移居税务陷阱:(居民认定/CRS/实质联系):https://www.shui5.cn/article/f3/11126.html
- 总局5起高收入个税大案:(常态化稽查/手段淘汰):https://www.shui5.cn/article/e5/84733.html