
稽查启示栏·河南真实案例①:虚开增值税专用发票——280条处罚背后的「刑事高压线」
据河南省税务局2025-2026年公示,虚开增值税专用发票类一般程序处罚达280条,占全省公示总量的22%,是第二大违法类别。本文用真实案例拆解无货虚开、票货分离、变票三类手法,提示虚开专票直接触及刑法第205条,最高可判无期徒刑。
如果你只看河南省税务局公示平台上的税务行政一般程序处罚结果,会发现一个刺眼的事实:在2025-2026年公示的1273条处罚中,虚开增值税专用发票占了280条,超过五分之一,是数量第二大的违法类别。
为什么虚开专票如此危险?因为增值税专用发票不仅能记账,还能直接抵扣进项税款——它本质上是国家税款的提款券。虚开的每一张专票,都是在替受票方偷走国家的增值税。正因如此,虚开专票不是普通的行政违法,而是写进刑法第205条的犯罪行为,最高可判无期徒刑。
我们梳理了这280条真实处罚,归纳出三类最典型的虚开手法。每一个案例背后,都是一家企业、一位老板、一个可能改变命运的判决。
本文案例均来源于国家税务总局河南省税务局行政执法公示平台「税务行政一般程序处罚结果」(2025-2026年公示,全省共 1273 条)。本类别约占 280 条(占比 22%)。数据来源:https://henan.chinatax.gov.cn/xxgspt/?orgCode=14100000000
一、总览:本类违法的几种形态
| 手法 | 典型表现 | 法律后果 | |---|---|---| | 无货虚开 | 无真实交易,为他人/为自己开具专票 | 刑法205条,刑事 | | 票货分离 | 有货交易,但开票方与真实供货方不一致 | 刑法205条,刑事 | | 变票 | 改变货名/税率(如煤炭变钢材) | 刑法205条,刑事 |
二、手法拆解
一、无货虚开:空壳公司的开票生意
这是最纯粹的虚开。行为人注册空壳公司,不生产、不采购、不销售,专门对外卖票赚取开票费。税务机关通过注册地址虚假、无实际经营、成立短期内开票量暴增、资金快进快出等特征锁定。一旦查实,不仅行政处罚(补缴已抵扣税款加罚款),更直接移送公安追究刑事责任。
二、票货分离:货是真的,票是假的
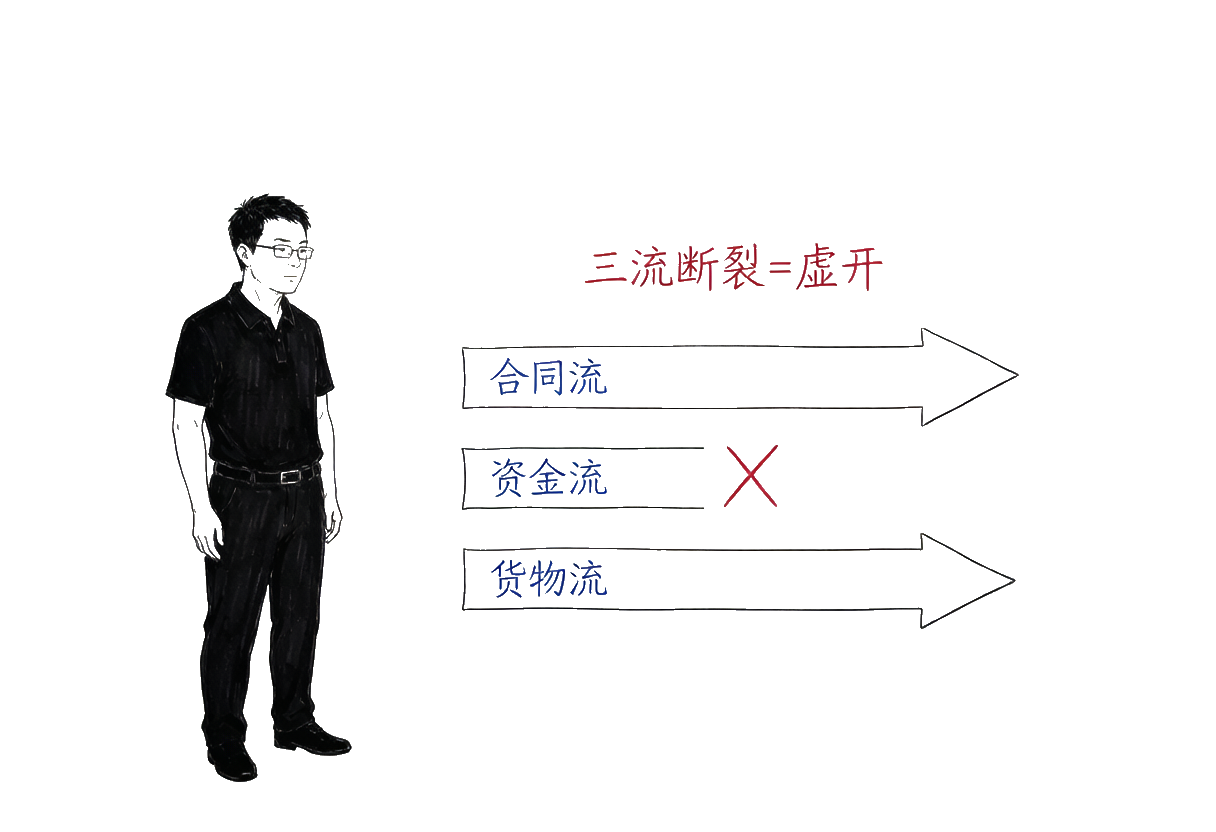
交易有真实的货物,但开票方并不是真正的供货方——比如A供货、B开票,或者利用个体户、农户身份嫁接发票链条。这种手法在商贸、建材、农产品收购领域高发。金税四期下,发票流、资金流、货物流三流交叉比对,票货分离几乎无所遁形。
三、变票:换个面孔的税率游戏
通过更换货物品名或改变税率档次来虚增进项抵扣或虚减销项。例如将实际经营的低税率货物开成高税率品名,或把不能抵扣的项目包装成可抵扣项目。变票往往伴随上下游串联,查处时通常一案带出一串。
三、河南真实案例(脱敏摘录)
以下案例均来自河南省税务局公示平台公开信息,企业名称做脱敏处理,保留地市、违法手法与处罚结果,供企业自查对照。
案例1:驻马店某公司被罚
- 处罚机关:国家税务总局驻马店市税务局第二稽查局(处罚日期:2026-07-14 00:00:00)
- 文书号:驻税二稽 罚[2026] 10
- 法定代表人:张拽
- 违法事实(摘要):(一)对协查涉案发票的调查 1.你公司取得并勾选涉案发票 2024年8月20日,你公司取得原阳县龙悦粮油有限公司开具的1份增值税专用发票,发票号码:24412000000138563282,金额 1,271,559.63元,税额 114,440.37 元,价税合计1386000元,商品名称为谷物玉米。 开票方:原阳县龙悦粮油有限公司,统一社会信用代码为: 91410725MA9KK85985,2025年10月22日被国家税务总局新乡…
- 处罚决定(摘要):从轻处以所偷税50%的罚款,即对对你公司少缴税款117,301.38元处以百分之五十的罚款58,650.69 元。
案例2:焦作某公司被罚
- 处罚机关:国家税务总局焦作市税务局第二稽查局(处罚日期:2026-07-13 00:00:00)
- 文书号:焦税稽二 罚[2026] 14
- 法定代表人:张瑞瑞
- 违法事实(摘要):你单位在2024年5月期间,在没有真实业务的情况下为孟州市开源汽车运输有限公司(以下简称:开源运输公司)虚开增值税专用发票3份,发票号码24412000000079119413、24412000000079681859、24412000000079228581,金额合计309734.51元,税额合计40265.49元,价税合计350000.00元,货物名称为柴油柴油,收取开票手续费10500.00元,开源运输公司未抵扣税款。温县人民…
- 处罚决定(摘要):(一)根据《中华人民共和国发票管理办法》(根据2023年7月20日《国务院关于修改和废止部分行政法规的决定》第三次修订)第二十一条第二款第一项之规定,对你单位在2024年5月22日、23日,在明知没有实际业务的情形下,为开源运输公司虚开增值税专用发票3份,金额合计309734.51元,税额合计40265.49元,价税合计350000.00元的行为定性为虚开增值税专用发票。 (二)根据《中华人民共和…
案例3:郑州某公司被罚
- 处罚机关:国家税务总局郑州市税务局第三稽查局(处罚日期:2026-07-10 00:00:00)
- 文书号:郑税稽三局 罚[2026] 13
- 法定代表人:陈彦丞
- 违法事实(摘要):2021年9月至11月,你单位与河南小代实业有限公司、河南元派力实业有限公司无真实购销业务,而让其为自己开具与实际经营情况不符的增值税专用发票8份,金额1616670.34元,税额210167.16元,价税合计1826837.5元,你单位已全部认证抵扣,并计入主营业务成本。你单位存在虚开增值税专用发票的违法事实。
- 处罚决定(摘要):对你单位虚开增值税发票行为处以110000元罚款。
案例4:濮阳某公司被罚
- 处罚机关:国家税务总局濮阳市税务局第一稽查局(处罚日期:2026-07-10 00:00:00)
- 文书号:濮税一稽 罚[2026] 12
- 法定代表人:张洪振
- 违法事实(摘要):(一)发票流检查发现的问题 取得不符合规定的发票抵扣进项税额,少缴增值税、城市维护建设税、教育费附加、地方教育附加和企业所得税。 你单位取得民权县乐亿家具实业有限公司2023年9月28日开具的增值税专用发票2份,发票号码23412000000029640071、23412000000029608997,已证实为虚开的发票,涉嫌发票发票金额833982.3元,税额108417.7元。以上2份增值税专用发票经国家税务总局商丘市税务局第二稽查…
- 处罚决定(摘要):根据上述违法事实,作出如下处罚决定: 根据《中华人民共和国税收征收管理法》第六十三条及《国家税务总局关于纳税人取得虚开的增值税专用发票处理问题的通知》(国税发〔1997〕134号)第一条之规定,你单位接受虚开的增值税专用发票,利用他人虚开的专用发票,向税务机关申报抵扣税款的行为是偷税。根据《中华人民共和国税收征收管理法》第六十三条、《中华人民共和国行政处罚法》三十七条、参照《中南区域税务行政处罚裁…
案例5:三门峡某公司被罚
- 处罚机关:国家税务总局三门峡市税务局第二稽查局(处罚日期:2026-07-08 00:00:00)
- 文书号:三税二稽 罚[2026] 11
- 法定代表人:秦虎才
- 违法事实(摘要):(一)增值税方面 1.违法事实 检查人员根据公安局移交证据资料,并采取审阅法和核对法相结合的方法,通过查询你单位的纳税申报表、账簿、凭证等信息,发现你单位2021年、2022年通过中间人让他人为自己开具运输类增值税专用发票,共计186份,金额17180036.49元,税额1546202.91元;其中2021年通过中间人让他人为自己开具运输类增值税专用发票60份,金额5493075.49元,税额494376.71元;2022年通过中间人让…
- 处罚决定(摘要):处0.5倍罚款即1207502.51元。
四、企业自查清单
- 开票前核验三流一致:合同主体、收款账户、发货方是否与开票方统一;
- 取得专票后,第一时间在增值税发票综合服务平台勾选认证并查验,发现已证实虚开的立即进项转出;
- 警惕异常供应商:注册地址虚假、成立时间短、短期内开票量突增、顶额开票——这些是高发红旗;
- 绝不替他人过账、代开,即使是帮朋友忙,也可能构成虚开共犯;
- 建立供应商准入与发票复核台账,把发票风险控制在采购环节。
五、法规依据
刑法第205条:虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票的,处三年以下有期徒刑或者拘役,并处二万元以上二十万元以下罚金;虚开的税款数额较大或者有其他严重情节的,处三年以上十年以下有期徒刑,并处五万元以上五十万元以下罚金;数额巨大或者有其他特别严重情节的,处十年以上有期徒刑或者无期徒刑,并处五万元以上五十万元以下罚金或者没收财产。
数据来源:国家税务总局河南省税务局行政执法公示平台 · 税务行政一般程序处罚结果(2025-2026年,全省 1273 条,含本类别约 280 条)。
本文由龙头财税咨询基于公开处罚数据整理,仅供企业合规参考,不构成个案法律意见。具体税务处理请结合企业实际并咨询专业财税顾问。