
稽查启示栏⑤:逃逸式注销——「一关了之」不是安全着陆,而是把债留给了自己
我们梳理的405起税案里,「逃逸式注销」相关有19起,其中单案最高罚没高达8262万元。很多老板以为:公司不经营了,注销掉、执照一交,以前的税就「一笔勾销」。国家税务总局的专家解读说得很直白:注销可撤销、登记可恢复、责任可追偿,而且追征不受期限限制。本文用官方口径和真实案例告诉你:想靠注销「甩锅」,最终甩不掉的是自己。
「公司不干了,注销掉、执照一交,以前的税不就「一笔勾销」了?」
这是我们最想提醒老板的第五句话——尤其是手里攥着「老厂」「空壳公司」准备「一关了之」的老板。
很多老板把注销当成「安全着陆」:经营不行了,把公司注销,过往的税、债、账,统统埋进注销的坑里。
错。而且这是405起税案里最容易被「反将一军」的一类。国家税务总局的专家解读说得很直白:注销可撤销、登记可恢复、责任可追偿,追征不受期限限制。其中单案最高罚没达到 8262 万元。
一、数据先说话:19起,注销不是「护身符」
我们系统梳理了国家税务总局「税案通报」栏目公开披露的 405起案件(2024年底至2026年中),其中「逃逸式注销」相关有 19起。它最危险的地方,是把「程序终点」误当成「责任终点」。而这类案件的罚没金额往往惊人——因为历史欠税被一次性追缴、叠加罚款。
二、官方口径:注销,逃不掉
国家税务总局「税案通报」栏目发布的专家解读(山东大学经济学院石绍宾)明确给出结论,这也是我们给客户做注销前排查的权威依据:
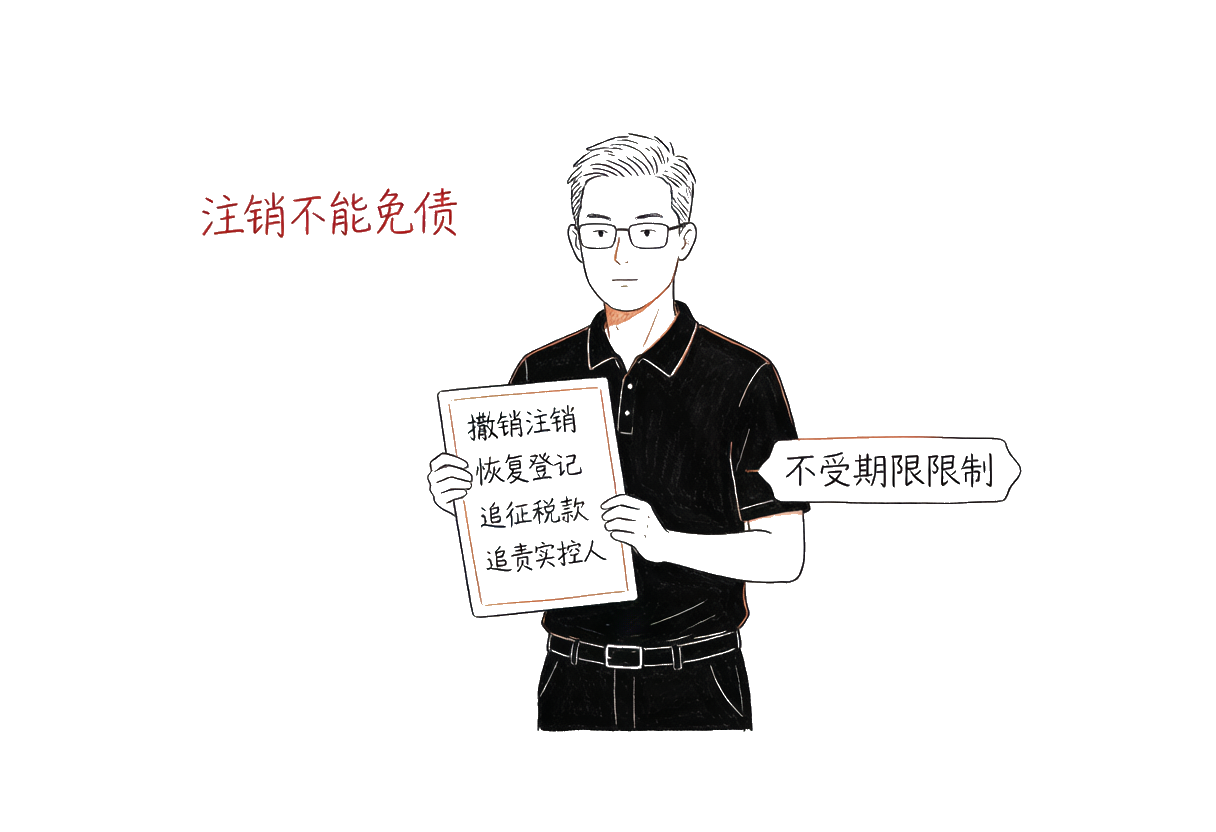
- 注销可撤销、登记可恢复:对以逃避缴纳税款为目的、恶意注销登记的,税务机关可依法撤销注销、恢复税务登记,并追缴税款;
- 追征不受期限限制:依据《税收征收管理法》第五十二条,对偷税、抗税、骗税的,追征未缴或少缴税款、滞纳金或所骗税款,不受期限限制;
- 追究实际控制人:依据《民法典》第五十六条,可追究实际控制人责任,挂名法人不免责;
- 政策依据:上述口径与《企业注销指引(2025年修订)》(国家税务总局公告2025年第52号)第六条第十三款一致。
(来源:「逃逸式」注销专家解读、企业注销绝非逃避纳税义务的「护身符」)
三、真实案例举证(不是几个,是一串)
① 上海悟瀚进出口:隐匿出口应税收入,罚没 8262 万 企图借注销「掩盖」偷税,最终隐匿出口应征税收入被查实,罚没合计高达 8262.46 万元——这是全部 405 起案件中罚没金额最高的一例,也是最醒目的「注销≠免责」样本。 (来源:上海悟瀚进出口案)
② 聊城奶泡商贸:网红网店「逃逸式注销」 通过注销网店关联公司企图切断税务关联、逃避纳税义务,被稽查穿透,少缴 544.72 万元,罚没 971.29 万元。 (来源:奶泡商贸逃逸式注销案)
③ 莒南县宇飞食品:注销公司「掩盖」偷税终现形 借注销掩盖账外隐匿收入,少缴 205.15 万元,罚没 566.09 万元。 (来源:莒南宇飞食品案)
④ 歙县 4 家珠宝店:隐匿千万营收,注销难逃追责 业主林浩、林海借注销腾挪,少缴 229.18 万元,罚没 415.06 万元。 (来源:歙县4家珠宝店案)
⑤ 7起网红网店偷税案(汇总通报) 一批网红、网店通过注册—经营—注销的「快进快出」模式隐匿收入,最终在注销后仍被追缴并处罚,成为「注销不等于免责」的群像样本。 (来源:7起网红网店偷税案件通报)
⑥ 一次「注销业务」牵出的虚开发票案 本想通过注销「洗掉」关联,却在注销环节牵出虚开发票链条,注销不成反被刑事牵连。 (来源:注销业务牵出虚开发票案)
四、稽查是怎么「复活」已注销企业的
注销只是工商与税务登记的终止,不是责任的终止:
- 数据留痕不灭:开票、申报、资金流水都在,注销后照样可还原;
- 穿透实际控制人:谁在背后决策、谁受益,追到个人;
- 撤销注销、恢复登记:恶意注销可被依法撤销,企业「复活」继续被追;
- 多部门联动:市场监管、税务、公安信息共享,注销挡不住跨部门追溯。
一句话:你关掉的是公司,关不掉的是数据,更关不掉的是责任。
五、注销前「税务体检」清单(逐条清零再注销)
以终为始:如果知道注销拦不住追征、还可能被撤销登记追责,就别把注销当「甩锅」。
注销前,至少把以下六类尾巴清理干净:
- 申报与税款结清:有无漏报、少缴,历史申报是否完整;
- 发票清理:空白票缴销、失控/异常票处理、全电票相关清理;
- 往来科目清理:股东借款、其他应收款是否清账,有无变相分红;
- 资产与存货处置:未售资产、存货、固定资产是否合规处置并计税;
- 社保与个税:是否足额申报,有无未代扣代缴;
- 清算所得申报:企业清算所得是否依法缴纳企业所得税。
任何一项有尾巴,都应在注销前规范,而不是靠注销「盖」过去。
六、给老板的「避坑」清单(以终为始版)
- 注销前先做税务体检:历史欠税、账实不符、未清理往来,先规范再注销;
- 结清申报与税款、清理发票:空白票缴销、全电票清理、往来科目清零;
- 处置资产与存货要合规:未售资产、存货的税务处理别留尾巴;
- 别借注销逃税:恶意注销可被撤销、恢复登记并追征,得不偿失;
- 老厂/空壳公司别「一关了之」:合法注销的前提,是历史干净。
以终为始自查问卷(老板请逐条打勾):
- □ 我公司注销前,是否做过完整的税务体检?
- □ 历史申报有无漏报、少缴,是否全部结清?
- □ 发票是否缴销、有无失控/异常票未处理?
- □ 股东借款、其他应收款是否清账,有无变相分红?
- □ 未售资产、存货、固定资产是否合规处置并计税?
- □ 是否抱着「注销就一笔勾销」的侥幸,打算带病注销?
只要有任何一项答「否」或「不确定」,就请先把注销按下暂停键。把历史问题在注销前排干净,比注销后被恢复登记、上失信名单、追究个人连带责任,划算得多。
整理:龙头会服·高端财税事业部(注册会计师 / 注册税务师 / 高级会计师团队)
本文数据均出自国家税务总局「税案通报」栏目公开通报,官方专家口径可溯源;宣讲与引用时建议配原文截图。对持有老厂、空壳公司拟注销的企业,建议先做注销前税务体检。
引用案例原文出处对照
- 上海悟瀚进出口有限公司隐匿出口应征税收入案(罚没8262万):http://www.chinatax.gov.cn/chinatax/n810219/c102025/c5242905/content.html
- 聊城开发区奶泡商贸经营部网络店铺偷税案:https://www.chinatax.gov.cn/chinatax/n810219/c102025/c5250912/content.html
- 莒南县宇飞食品有限公司「逃逸式」注销偷税案:http://www.chinatax.gov.cn/chinatax/n810219/c102025/c5242903/content.html
- 歙县4家珠宝店业主林浩、林海偷逃消费税案:http://www.chinatax.gov.cn/chinatax/n810219/c102025/c5248981/content.html
- 税务部门曝光7起网红网店偷税案件:https://www.chinatax.gov.cn/chinatax/n810219/c102025/c5250924/content.html
- 一次注销业务牵出的虚开发票案:https://www.chinatax.gov.cn/chinatax/n810219/c102025/c5242094/content.html
- 「逃逸式」注销专家解读(山东大学石绍宾):https://www.chinatax.gov.cn/chinatax/n810219/c102025/c5250922/content.html
- 企业注销绝非逃避纳税义务的「护身符」:https://www.chinatax.gov.cn/chinatax/n810219/c102025/c5250179/content.html