
稽查启示栏·2026最新⑩:外贸出口骗税&关联交易利润出海——两条隐蔽的高压线
外贸企业'买单出口'以为只是在省所得税?关联交易把利润转移到低税地以为天衣无缝?2026年6月的两个深度分析告诉你:买单出口、买单骗税、买单骗补是三种完全不同的法律责任层级,而关联交易'出海'的利润在BEPS(税基侵蚀和利润转移)全球共识下正变得越来越不安全。
提到外贸企业的税务风险,大多数人第一反应是"骗取出口退税"——那是刑事重灾区,判十年不罕见。
但还有两条更隐蔽、更常被低估的高压线:"买单出口"的三种法律风险和关联交易利润"出海"的转让定价雷区。
一、"买单"的三副面孔
来源:外贸行业"买单出口""买单骗税""买单骗补"的不同法律风险 · 税屋 (2026-06-29)
这篇文章系统性地厘清了一个长期被混淆的概念:
| 类型 | 定义 | 核心动机 | 法律后果 | 查处部门 | |---|---|---|---|---| | 买单出口 | 购买他人报关单以他人名义出口 | 避所得税 | 行政处罚+可能的走私/逃汇刑责 | 海关+外汇局 | | 买单骗税 | 虚构出口事实骗取退税款 | 骗出口退税 | 刑事责任(刑期可达无期) | 税务+公安 | | 买单骗补 | 利用买单出口骗取政府补贴 | 骗财政补贴 | 诈骗罪+追回补贴 | 公安+财政 |
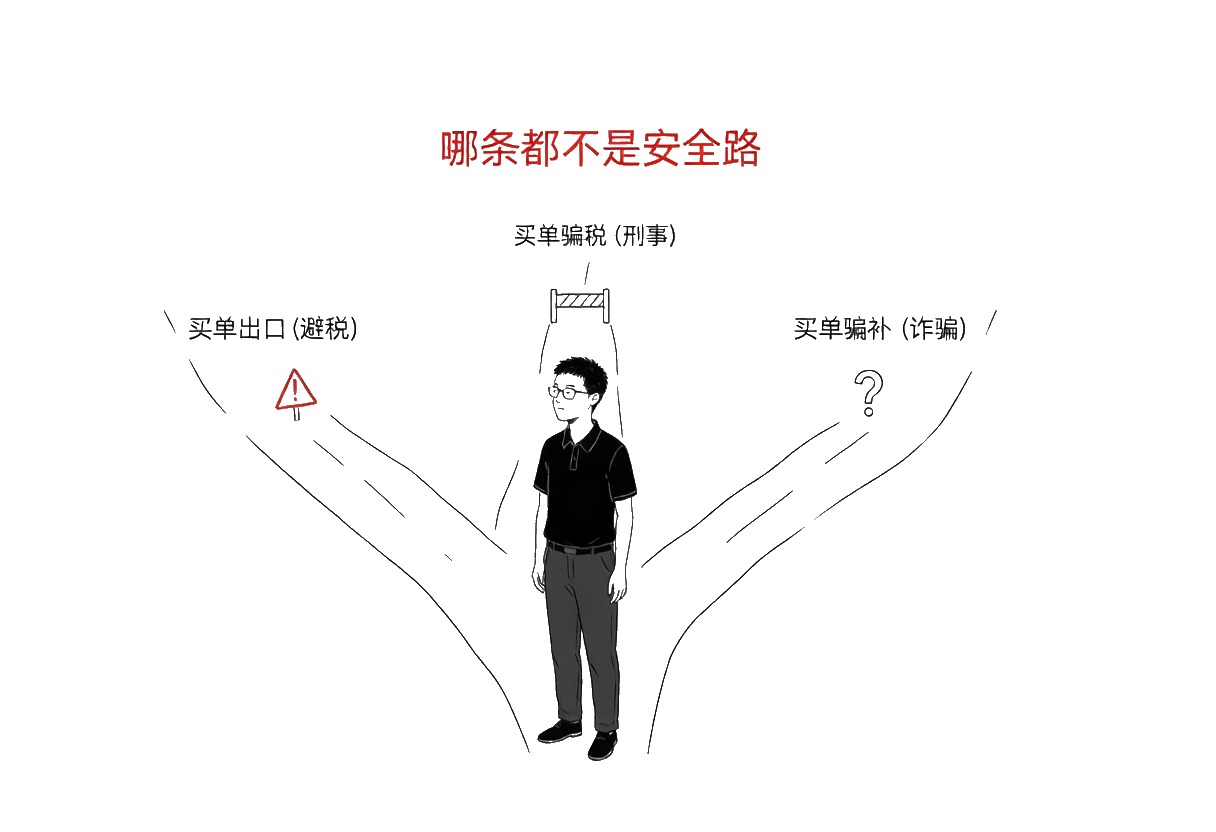
关键区分:
- 买单出口的人往往觉得"我只是省点所得税,没骗国家的退税",所以心理负担轻。但他们忽略了:(1)买单出口本身就构成了虚假申报出口,违反《海关法》;(2)资金回流路径必然异常——国内卖货收到的外汇怎么回到自己账上?(3)提供报关单的"卖单方"通常是专业团伙,一旦该团伙被端,所有"买过单"的企业都会被顺藤摸瓜。
- 买单骗税则直接以虚假出口为手段骗取国家退税款,这是《刑法》第二百零四条的犯罪行为,量刑极重。
- 买单骗补是较新的变种——各地政府为鼓励外贸出台了各种奖励补贴政策,有人利用买单出口虚构出口业绩来套取这些补贴,构成诈骗。
二、关联交易"出海":利润转移的隐蔽战线
来源:关注利润借关联交易"出海"的税收风险 · 税屋 (2026-06-17)
什么是关联交易利润转移?
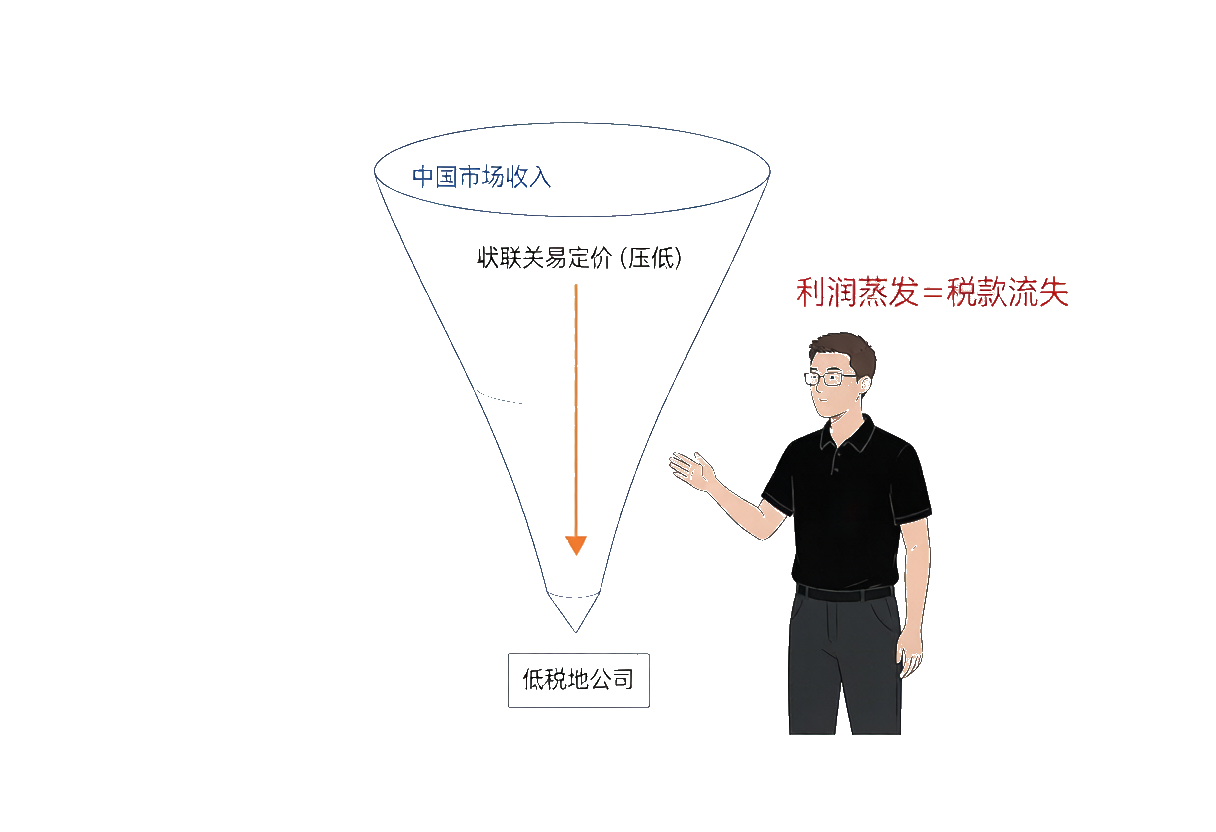
大多数不当关联交易的目的是:转移、隐瞒或减少利润,以达到少缴纳企业所得税的目的。
典型操作模式
境内制造企业(25%企税)
    ↓ 以低价"销售"产品
境外关联公司(0%/5%/12.5%低税地)
    ↓ 以正常市价销售
海外终端客户
        ↑
   利润被"截留"在低税地
   境内账面微利/亏损 → 中国企税大幅减少
其他变种:
- 向境外关联方支付高额"咨询服务费""技术支持费"
- 无形资产(商标、专利、特许经营权)以低价许可给境外关联方
- 融资性关联交易:境内公司向境外关联方高息借贷,利息抵减境内应税所得
为什么越来越不安全?
-
BEPS全球行动:140+国家和地区加入OECD的税基侵蚀和利润转移(BEPS)行动计划,中国是积极参与国。国别报告、主文档、本地文档的"三层文档"体系让跨国企业的全球利润分布一览无余。
-
中国转让定价新规升级:《国家税务总局关于完善关联申报和同期资料管理有关事项的公告》(2016年第42号)及其后续修订,大幅扩大了需要提交同期资料的企业范围和详细程度。
-
金税四期的关联交易雷达:系统自动扫描关联交易占比、利润率偏离度、跨境资金流向异常等指标,高风险企业自动推送稽查。
三、外贸企业风险自检矩阵
| 风险维度 | 安全做法 | 危险信号 | |---|---|---| | 出口报关 | 用自营权或正规代理 | 通过"黄牛"买单报关 | | 定价策略 | 参考第三方市场报价 | 关联交易价格明显偏离同行 | | 资金回流 | 正规结汇入公户 | 通过地下钱庄/私户回流 | | 单证留存 | 完整的合同/提单/报关单 | 单证不全或伪造 | | 关联交易 | 准备同期资料和定价文档 | 从未做过转让定价分析 | | 补贴申请 | 基于真实出口业绩 | 虚构出口数据套取补贴 |
四、实质重于形式——偷税认定的逻辑困境
来源:"实质重于形式"下的偷税认定 · 税屋 (2026-06-17)
这篇法理分析文章提出了一个深刻的观点:
税务机关在执法时应厘清两条路径的适用边界:若认定纳税人存在主观欺骗,直接适用偷税规则;若仅是形式与实质不符,适用反避税规则即可。混用两条路径,既可能侵害纳税人合法权益,也可能在后续争议中陷入逻辑困境。
这对关联交易和外贸企业的启示是:税务机关也在学习如何更精准地适用法律武器。企业不应抱有"形式上做得漂亮就能过关"的侥幸——实质审查能力在快速提升。
五、建筑工程行业的"混合型"偷税——值得借鉴的思路
来源:陇市税稽三罚﹝2026﹞3号 建筑工程偷税案 · 税屋 (2026-06-22)
虽然不属于外贸/关联交易范畴,但这起建筑工程公司的偷税案件展示了多种违法手法并存的典型画像:
- 外购物资无偿赠送不视同销售(应计提销项税)
- 已计提销项税额长期挂账不结转
- 百万元资质证书挂靠费列为"咨询服务费"(实为挂靠收入,不得税前扣除)
- 大额砂石料/租赁费支出无合法凭证且无法补开
这种"多手法组合拳"在外贸企业和关联交易密集型企业中也常见——不是单一违规,而是系统性合规缺失。
避坑清单(外贸+关联交易版)
以终为始:如果知道海关数据和银行流水都在联网共享、关联交易定价会被全球比对,就永远不在'钻空子'上动脑筋。
- 出口必须"三流合一":货物从你仓库发出→报关单是你公司名字→外汇进你公户
- 关联交易定价留痕:每一笔关联交易都保留定价依据(市场报价邮件、行业报告截图、内部审批记录)
- 不"买单"、不"卖单":哪怕多交一点所得税,也比被定性为走私/骗税划算一万倍
- 同期资料不嫌多:年度关联业务往来报告表按时提交,同期资料提前准备
- 利润率别压太狠:同行业平均10%你常年2%,这就是给稽查送邀请函
- 补贴申请实事求是:基于真实出口业绩申请政府补贴,不夸大不伪造
以终为始自查问卷(外贸/关联交易密集型企业请逐条打勾):
- □ 所有出口均以本公司名义报关(无买单记录)
- □ 关联交易价格有市场公允性的书面依据
- □ 已按规定时限提交年度关联业务往来报告表
- □ 如有关联交易,已准备或正在准备同期资料
- □ 出口收汇均通过正规渠道进入公司银行账户
- □ 未参与任何形式的政府补贴虚假申领
有一点答「否」就站在高压线边缘。
整理:龙头会服·高端财税事业部(注册会计师 / 注册税务师 / 高级会计师团队) 本文案例均出自税屋(shui5.cn)公开发布的2026年6月税务稽查/风险控制文章,事实与金额均可溯源。
引用案例原文出处对照
- 外贸行业三种买单风险:(出口/骗税/骗补区分):https://www.shui5.cn/article/8e/8242.html
- 关联交易利润出海风险:(转让定价/BEPS):https://www.shui5.cn/article/30/8511.html
- 实质重于形式偷税认定:(法理分析):https://www.shui5.cn/article/6e/50660.html
- 建筑工程混合型偷税:(陇市税稽三罚﹝2026﹞3号):https://www.shui5.cn/article/c3/106776.html