
稽查启示栏·郑州本地①:虚开发票——空壳、回流、红冲掩盖,郑州这串案子很典型
郑州市税务局稽查局近两年公告的实质性案件中,虚开发票是出现频率最高的违法类型。我们逐页OCR识别了郑州本地稽查公告(含空壳卖票、资金回流、红冲掩盖、个人消费抵扣等真实手法),用郑州亭逸、朗格安物流、泰蝶实业、博之尊商贸等真实案例告诉你:虚开为什么在郑州也是「没有初犯免责」的高压线,以及企业怎么避免稀里糊涂卷进去。
「你买的发票,开票的被抓了,你以为没事?」
这是我们在郑州客户里最想提醒的一句话。
郑州市税务局稽查局近两年挂出的稽查公告里,虚开发票是出现频率最高的违法类型。我们把这些公告(正文都是嵌在网页里的图片)逐页用 OCR 识别出来,发现一个很扎心的规律:大量案子不是「大企业蓄意作案」,而是空壳公司卖票、资金绕一圈回流、开完票再红冲掩盖——老板们以为「我也就是买了点票凑成本」,结果开票方一进去,整条链连坐。
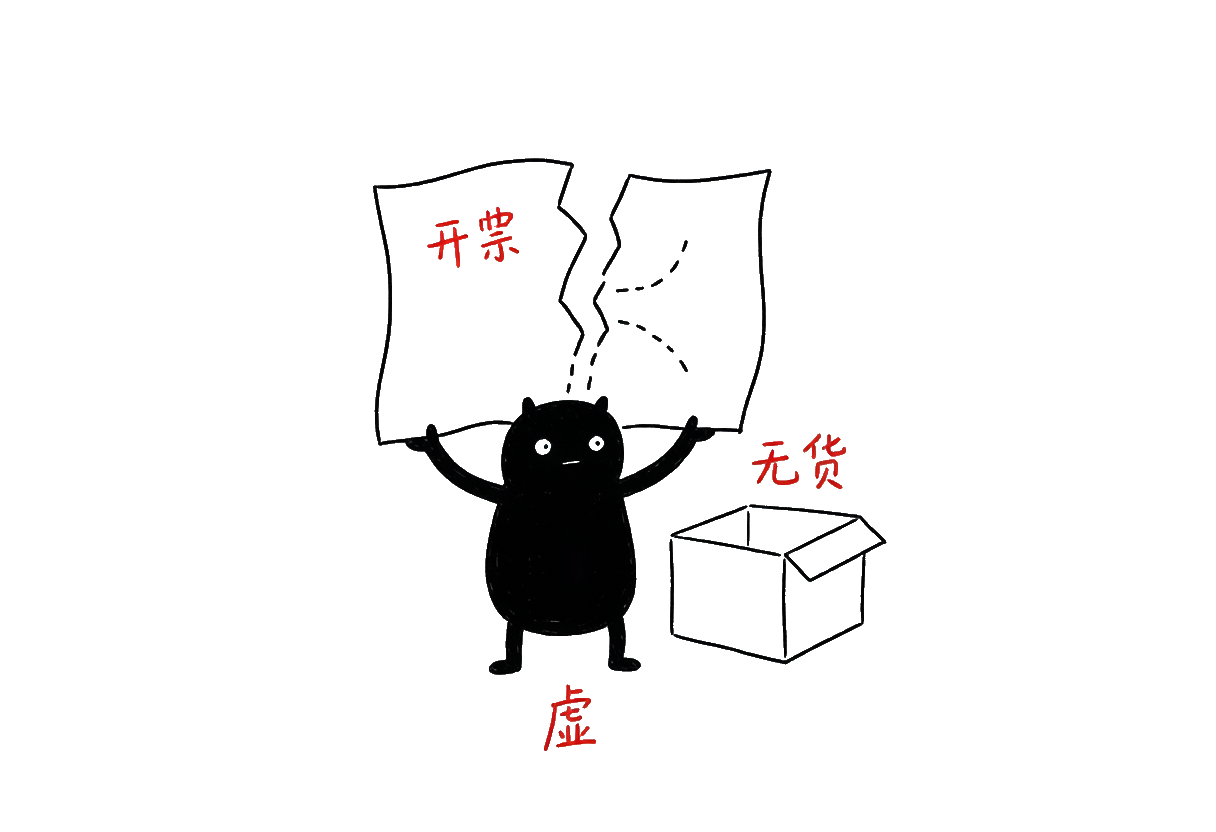
一、郑州本地数据:虚开是头号风险类型
我们已 OCR 识别的郑州稽查公告案例中,涉及虚开或接受虚开的占七成以上,远高于其他违法类型。更值得警惕的是,郑州的虚开呈现出非常鲜明的本地特征,几乎可以照着画像去自查:
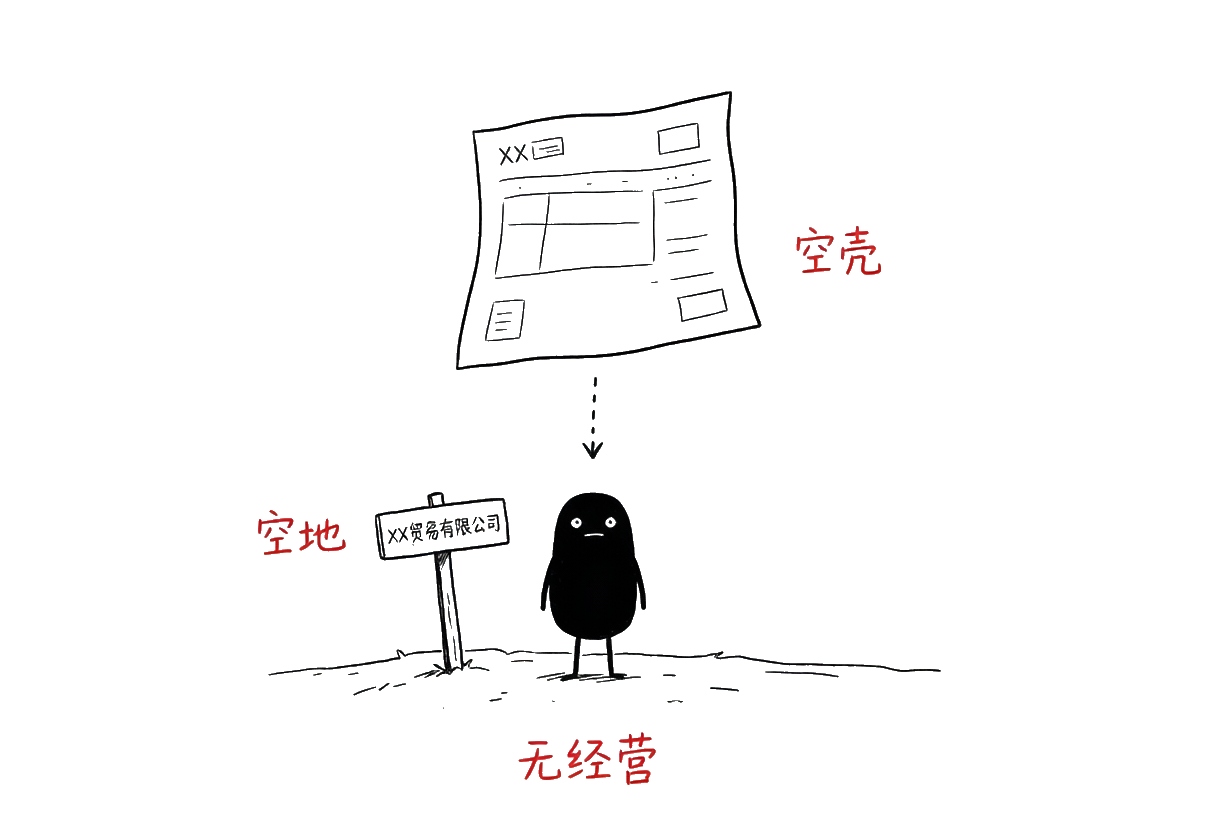
- 空壳公司「卖票」:注册地址是片空地或居民楼,没人员没资产,专门对外开票;
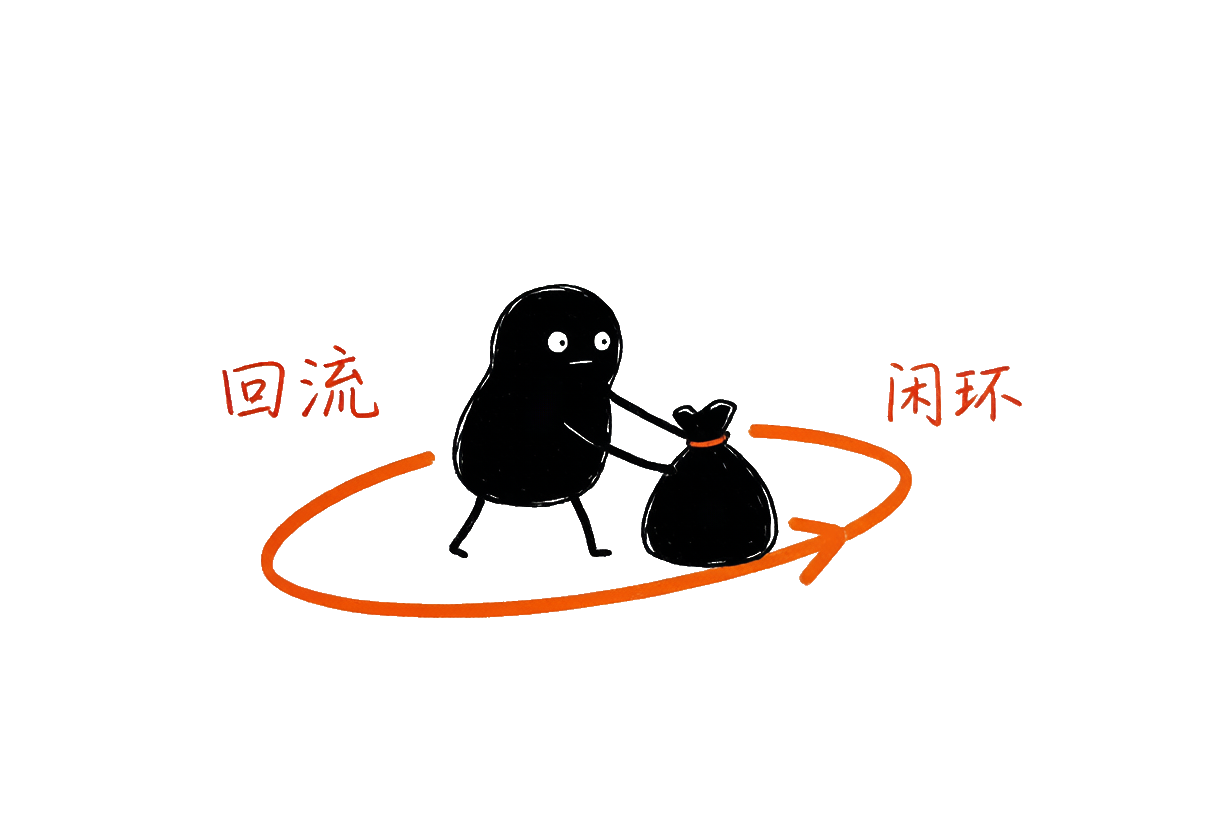
- 资金回流:受票方把钱打给开票方,对方通过个人账户绕一圈退回来,账面像付了款、实质是空转;
- 红冲掩盖:开完票先红冲「抹平」,以为能瞒天过海;
- 个人消费也来抵:用公司名义取得发票,实际是老板/业务员个人消费。
凡「票、货、款、合同」对不上的,都在这条高压线上。
我们在宣讲时常说一句大白话:虚开从第一天起就是「刑事问题」,不是「税务问题」,只是你还没被查到而已。 郑州这种商贸、物流、建材产业集群密集的地方,进项票需求大、空壳注册成本低、上游税源地与本地错配,恰恰给了空壳卖票生存的空间。你以为找的是「便宜票源」,税务看到的,是整条该抓的链条。
二、郑州虚开的「四类本地套路」——稽查重点盯什么
1. 空壳商贸/物流「卖票」。 注册一批无实质经营的公司,顶额顶量对外开票牟利。朗格安物流、泰蝶实业均属此类——表面是运输/贸易企业,实际没有任何真实业务,纯粹靠「卖票」活着。
2. 资金回流做「假付款」。 受票方把「票款」打给开票方,开票方再经多层个人账户把款退回来,账面看起来像付了款、实质是空转。这一步是虚开最致命的证据链,因为资金流水一旦拉出来,闭环一目了然。
3. 红冲「洗票」。 开票后很快红冲,企图抹掉痕迹。但稽查看的是「行为定性」,不是「票面还在不在」——亭逸案就是红冲了仍被罚的典型。
4. 个人消费挂公司抵扣。 老板或业务员用公司名义取得信息服务费、咨询费发票,实际是个人或关联方消费。泰蝶实业案中,北京微播视界、字节跳动的信息服务费被认定为业务员个人消费,照样计入虚开。
这四类往往叠加出现:空壳开票、回流做戏、红冲补窟窿、个人消费蹭抵,一套组合拳下来,链条越长,越容易被大数据发票预警模型命中。
三、真实案例举证(郑州本地,文号可查)
① 郑州亭逸企业管理咨询服务有限公司:签了100万服务合同,6张票全虚开,红冲后仍罚5.1万 该公司与正大制药(青岛)签订《学术推广服务协议》金额100万元,2023年11月至2024年4月开具增值税电子普票6份,价税合计 84.62万元。稽查查明:合同对应的服务根本没有实际实施,且存在资金回流——收到正大制药预付款84.62万元后,转给市南区宋阳企业管理服务工作室,再转给正大制药员工郭雷,形成闭环。2024年10月17日虽将6份发票全部红冲,但被认定属「团伙作案」,不属于情节轻微,仍被处以5.1万元罚款,并记入「信用中国」公示。 (来源:郑州亭逸公司虚开案 · 郑税稽一局罚〔2026〕11号)
② 河南朗格安物流有限公司:空壳物流虚开专票,价税合计4682万,移送司法 该公司实为柳云雷控制的22家空壳公司之一,无任何真实运输业务。2019—2022年,从山东、浙江等地购进「液化气」取得专票234份(价税合计2677万元),向下游开具运输费专票115份(价税合计928万元),合计虚开发票、价税合计4682万余元。上游山东隆腾石化已被证实虚开;资金「闪进闪出」转至张建永、柳雷涛等个人账户。达到虚开专票立案追诉标准,移送司法机关追究刑事责任。 (来源:河南朗格安物流虚开案 · 郑税稽一局处〔2026〕19号)
③ 河南泰蝶实业有限公司:无货购销虚开专票116份,价税1575万,移送司法 2021年10月至2022年4月,该公司没有货物购销却为他人开具专票35份(有效29份,价税316.57万元)、电子专票29份(价税307.13万元);同时让他人为自己开具专票51份(价税878.45万元)、电子专票1份(价税9.81万元)。合计 116份、价税合计1575.57万元。资金上,向南阳住宅建筑新野分公司开票144.14万元、回流98万元;向南阳建工集团开票101.16万元、回流87万元。另将北京微播视界、字节跳动的信息服务费(合计647万余元)抵扣入账,实为业务员个人消费。达立案追诉标准,移送司法机关。 (来源:河南泰蝶实业虚开案 · 郑税稽二局处〔2026〕7号)
④ 郑州博之尊商贸有限公司:注册地是片空地,购销严重不匹配 该公司注册地址实际是「一片空地、两个集装箱」,无办公楼无人员,纳税人状态为「非正常」,无法联系。成立至今仅取得1份专票+3份普票,却领用并开具109份增值税普通发票,价税合计153.32万元,且开票货物(机械租赁、电缆、建材等)与购进完全不匹配。监委转来证据显示,其发票被街道办人员用于套取资金、票货不一致、无真实业务。
同批公告中,河南银照建材、河南延川商贸、河南仁玺电子、郑州鹏石建材等也因虚开或接受虚开被处理/处罚,文号均可在郑州税务稽查公告栏查到。
四、稽查是怎么「穿透」虚开的
虚开的本质是「票货分离、资金空转」。而戳穿它的,是三流合一比对:
- 票流:开票方与受票方的发票开具是否真实、是否超经营范围、是否顶额顶量;
- 资金流:款项是否真实支付、是否回流、是否经多层个人账户周转;
- 货流/劳务流:货物是否真实发运、仓储物流是否对应,劳务是否真实发生;
- 关联穿透:上下游是否同一控制、空壳是否串联,顺藤摸瓜牵出整条链。
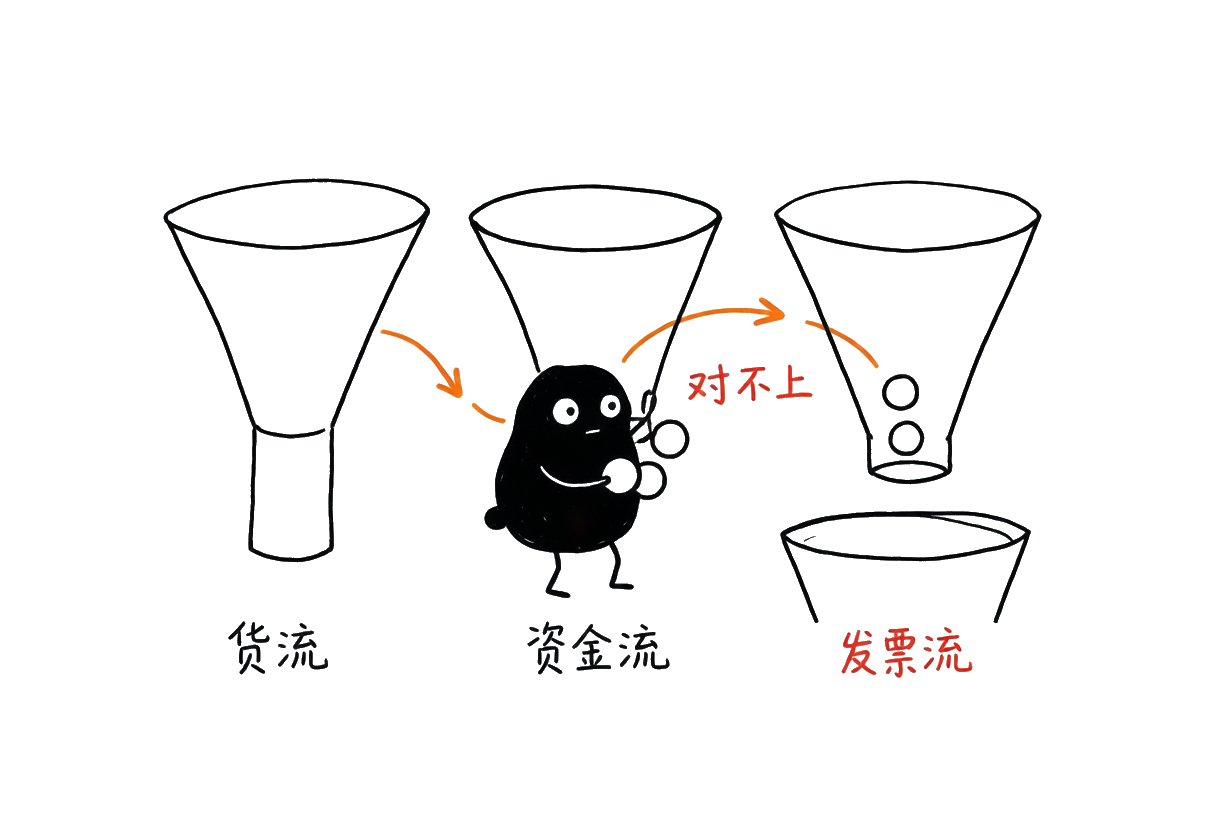
一句话:你以为买的是「一张票」,税务看到的是「一整条链」。
而在这条链里,最藏不住的就是资金回流。一旦受票方把款打给开票方、开票方又经私人账户把钱退回来,银行流水会原原本本画出那个闭环——这也是为什么几乎所有虚开案,最后都卡在「资金」这一环。
五、算一笔账:买一张票「省」的税,值不值得赌命
以郑州亭逸案为参照:虚开普票价税 84.62万元,即便后来红冲,仍被罚款5.1万元并记入信用公示;若是专票,代价是指数级上升——
假设某企业接受虚开专票,虚增进项 100 万元(对应偷逃增值税约 100 万 + 附加 + 企税):
- 偷逃税款合计 ≈ 115 万元;
- 一旦查实:进项转出 + 补缴 ≈ 115 万元;滞纳金(2年,每日万分之五)≈ 41 万元;罚款 0.5–5 倍 ≈ 57.5 万–575 万元;若被认定「明知/应知」,移送公安,面临有期徒刑。
为了「省」100多万进项,可能要掏 200万–700万元,外加实控人人身自由。买票,是 ROI 最负的「筹划」。
更残酷的是:虚开专票没有「初犯免责」。它不是罚款了事,金额够大直接移送司法,责任人担刑责,企业被连坐追税、信用破产。郑州泰蝶、朗格安都走到了这一步。
六、行业风险地图:郑州谁最容易卷进虚开链
- 物流运输:以「运费」为名虚开专票(朗格安物流);
- 商贸/建材:空壳「卖票」、购销不匹配高发(博之尊、泰蝶、鹏石建材);
- 医药咨询/推广:借「学术推广」「信息服务」虚开普票(亭逸);
- 器械/电子:虚增进项抵扣(仁玺电子、马奎医疗);
- 街道/工程类受票方:用虚开票套取资金(博之尊案中的街道办)。
凡是「进项不够、成本不足、想找票凑」的冲动,都是虚开链向你伸手的开始。
七、给企业的「避坑」清单(以终为始版)
以终为始:如果知道会在「虚开」上失去自由、企业被连坐追税,就永远不去碰那张票。
- 把供应商尽调做在前面:查资质、看真实经营场所与人员,远离「空壳开票户」。
- 四流一致留痕:合同、发票、资金、物流(或劳务)一一对应,经得起三流合一。
- 异常凭证第一时间处理:收到异常发票立即自查、作进项转出并主动说明,别等立案。
- 红冲不是「洗白」:开完票再红冲,定性依旧是虚开(见亭逸案)。
- 个人消费别挂公司:用公司名义抵个人/关联方消费,照样是虚开(见泰蝶案)。
- 宁可少抵,不可踩线:进项抵扣的那几个点,远抵不过一次刑事风险的成本。
以终为始自查问卷(老板请逐条打勾):
- □ 我公司取得的每一张进项票,是否都有对应的真实合同、物流、资金?
- □ 供应商是否做过资质与经营场所核查,还是「网上找的票」?
- □ 是否存在「票货分离」「资金回流」的情形?
- □ 是否使用过空壳个体户/平台「解决」成本或进项?
- □ 收到异常凭证,是否第一时间自查、进项转出?
- □ 公司有无明确的「不买卖发票」红线与问责机制?
有一点答「否」或「不确定」,就说明你已经站在虚开链的边缘。把发票安全当成生命线,企业才活得久。
整理:龙头会服·高端财税事业部(注册会计师 / 注册税务师 / 高级会计师团队)
本文案例均出自郑州市税务局稽查局公开公告,经 OCR 识别原文核对,文号与金额可溯源;宣讲与引用时建议配原文截图。
引用案例原文出处对照
- 郑州亭逸企业管理咨询服务有限公司虚开案(6份普票价税84.62万/红冲后仍罚5.1万/郑税稽一局罚〔2026〕11号):https://henan.chinatax.gov.cn/zhengzhou/2026/03-16/122453.html
- 河南朗格安物流有限公司虚开专票案(价税合计4682万/移送司法/郑税稽一局处〔2026〕19号):https://henan.chinatax.gov.cn/zhengzhou/2026/04-14/132372.html
- 河南泰蝶实业有限公司虚开专票案(116份/价税1575万/移送司法/郑税稽二局处〔2026〕7号):https://henan.chinatax.gov.cn/zhengzhou/2026/03-17/122458.html
- 郑州博之尊商贸有限公司虚开案(购销不匹配/虚假注册失联/郑税稽一局处〔2026〕18号):https://henan.chinatax.gov.cn/zhengzhou/2026/04-07/132361.html
- 河南银照建材有限公司虚开案(郑税稽三局处〔2026〕4007号/郑税稽三局罚〔2026〕4008号):https://henan.chinatax.gov.cn/zhengzhou/2026/03-17/122457.html
- 河南延川商贸有限公司虚开/注销案(郑税稽公告〔2026〕1006号/1007号):https://henan.chinatax.gov.cn/zhengzhou/2026/03-12/122451.html
- 河南仁玺电子科技有限公司虚开案(郑税稽一局罚〔2026〕3011号):https://henan.chinatax.gov.cn/zhengzhou/2026/03-10/132350.html
- 郑州鹏石建材有限公司虚开案(郑税稽罚〔2026〕/122381):https://henan.chinatax.gov.cn/zhengzhou/2026/01-21/122381.html