
稽查启示栏·郑州本地③:资金回流与三流穿透——你买的票,开票的被抓你也跑不掉
虚开发票最藏不住的破绽,是资金。钱从受票方打到开票方、再经私人账户绕回自己手里,银行流水会原原本本画出那个闭环。我们用郑州朗格安、泰蝶实业的资金回流,以及博恒钢铁、国金钢铁、隆鑫化工、君晟机械、乔夫商贸、马奎医疗等一大批下游受票方被连坐追税的真实案例,讲清税务怎么用「三流合一」X光穿透虚开,以及为什么「上游出事、下游连坐」是铁律。
「钱从你账上打过去,又原封不动绕回你口袋——这笔『付款』,在税务眼里根本不存在。」
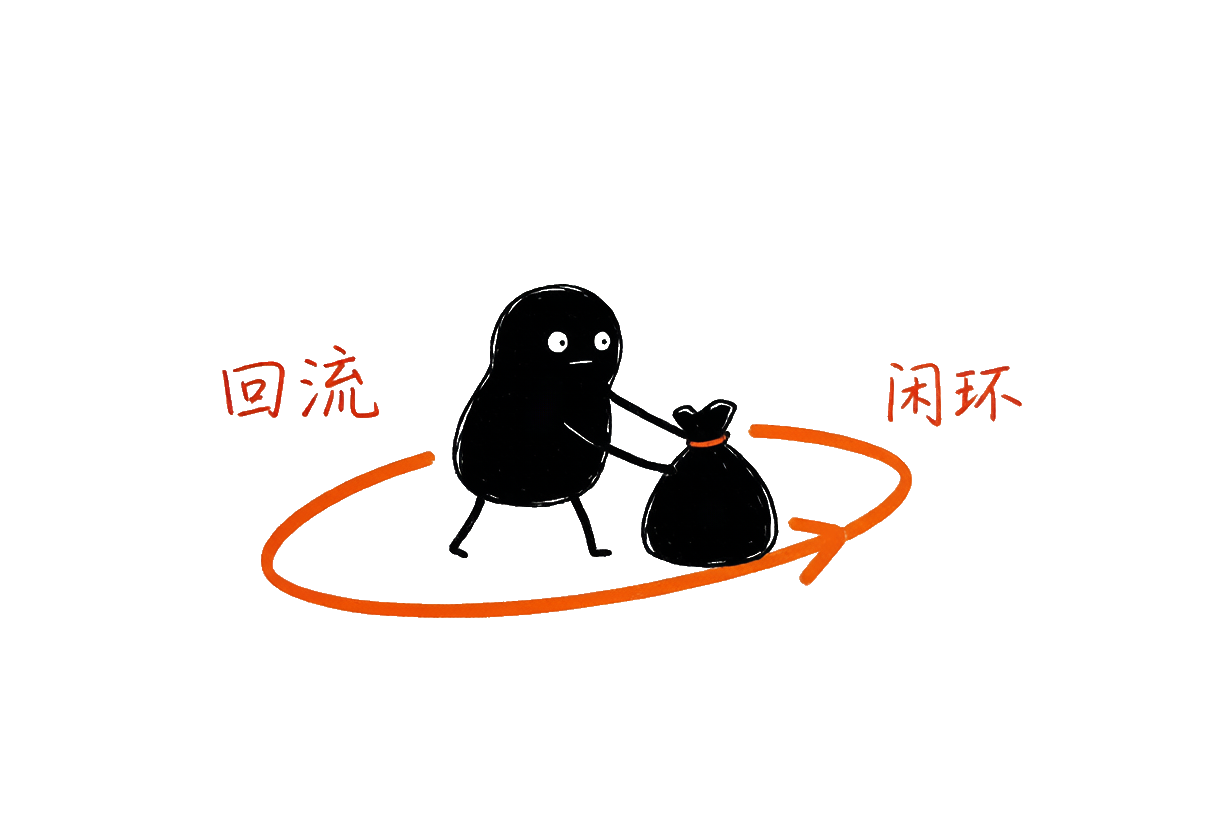
虚开发票最藏不住的破绽,就是资金。你以为打了一笔「货款」,其实钱转了一圈又回到自己人手里;银行流水不会撒谎,它会原原本本画出那个闭环。这正是税务戳穿虚开最锋利的一把刀。
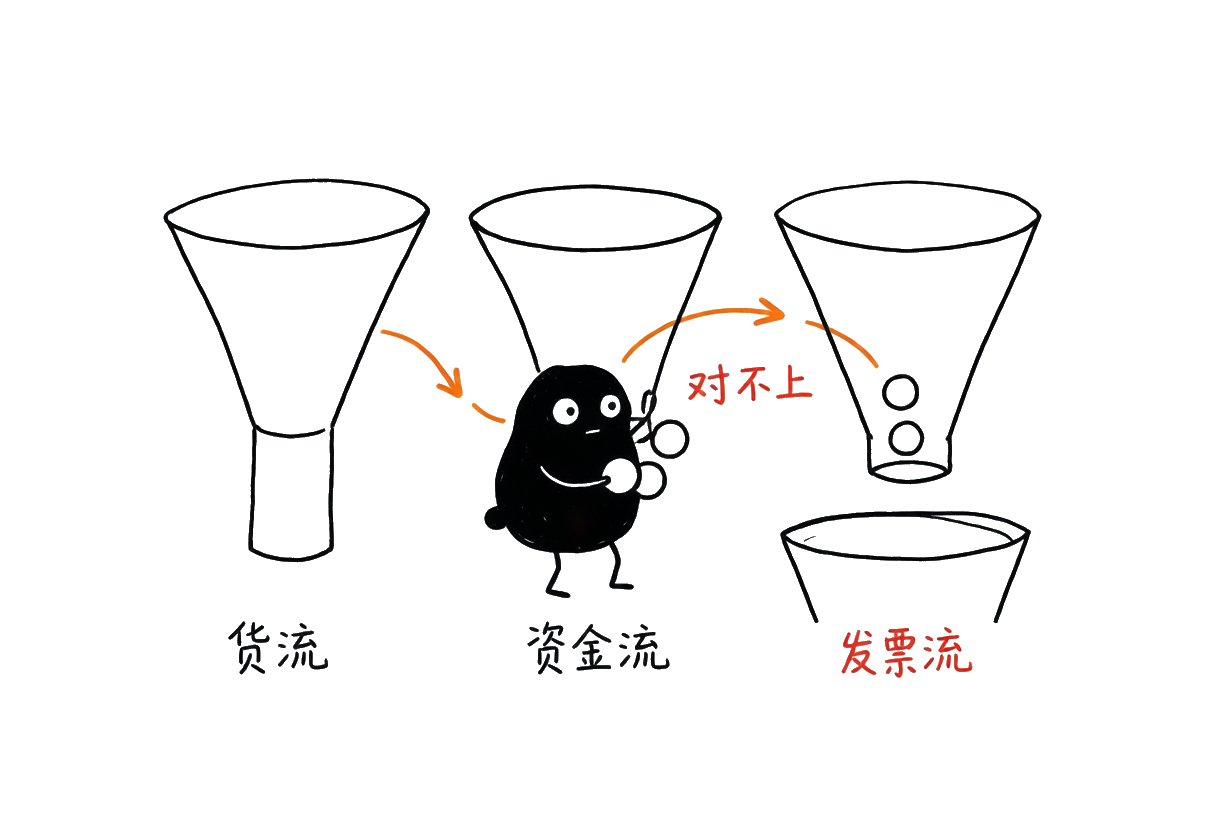
一、三流合一:稽查戳穿虚开的「X光」
虚开的本质是「票货分离、资金空转」。稽查不需要猜,它用三流合一比对把链条摊开:
- 票流:发票谁开给谁、是否超经营范围、是否顶额顶量;
- 资金流:款项是否真实支付、是否回流、是否经多层个人账户周转;
- 货流/劳务流:货物是否真实发运、仓储物流是否对应,劳务是否真实发生;
- 关联穿透:上下游是否同一控制、空壳是否串联,顺藤摸瓜牵出整条链。
一句话:你以为买的是「一张票」,税务看到的是「一整条链」。 而这条链里最藏不住的,就是资金回流。
二、资金回流:最致命的那一环
郑州本地案里,回流几乎是虚开的「标配」证据:
① 河南朗格安物流:资金「闪进闪出」转至个人账户 该公司实为柳云雷控制的22家空壳之一,无任何真实运输业务,虚开专票价税合计4682万余元。上游山东隆腾石化已被证实虚开;资金在账户间**「闪进闪出」,转至张建永、柳雷涛等个人账户**,形成典型空转。达到立案追诉标准,移送司法。 (来源:河南朗格安物流虚开案 · 郑税稽一局处〔2026〕19号)
② 河南泰蝶实业:开票后资金回流 98万 + 87万 2021—2022年无货购销却虚开专票116份、价税合计1575.57万元。资金上,向南阳住宅建筑新野分公司开票144.14万元、回流98万元;向南阳建工集团开票101.16万元、回流87万元——票开出去,钱绕一圈回来,闭环铁证。 (来源:河南泰蝶实业虚开案 · 郑税稽二局处〔2026〕7号)
③ 郑州亭逸:服务费没干,钱转一圈回员工口袋 签了100万《学术推广服务协议》,开6份普票价税84.62万,服务根本没实施;收到预付款后转给工作室、再转给正大制药员工郭雷,形成回流闭环,被认定团伙作案、红冲仍罚5.1万。 (来源:郑州亭逸虚开案 · 郑税稽一局罚〔2026〕11号)
回流本身不必然等于虚开,但它是最强预警信号。正当的借款、退款有合同与商业理由、能完整举证;虚开的回流是开票后短期内经私人账户闭环退回、与票面金额高度对应、毫无合理用途。
三、受票方连坐:你买的票,开票的被抓你也跑不掉
虚开案里,开票方和受票方是「一条绳上的两只蚂蚱」。郑州市稽查公告里,被追到受票环节的企业一大串——它们没「开票」,只是「买了票」:
- 郑州博恒钢铁:2020年无真实业务,取得河南七仟实业虚开专票,价税合计 146.77万元,定性涉嫌虚开并处罚。(郑税稽罚〔2025〕18号)
- 郑州国金钢铁:取得河南岳携鲁、河南七仟实业虚开专票 12份、价税合计594.24万元;另有兰考县法院《刑事判决书》(2025)豫0225刑初42号佐证,被追到受票环节处理。(郑税稽处〔2025〕32号)
- 荥阳市隆鑫化工:取得中能(洛阳)能源贸易虚开专票 39份,被处罚。(郑税稽二局罚〔2025〕16号)
- 郑州君晟机械设备:取得郑州广鑫阀门虚开专票 16份,价税约16.9万元,处理+不予处罚告知。(郑税稽三局处〔2025〕29号)
- 郑州乔夫商贸:取得广州依萝莎服装虚开专票(服装,价税7.26万元起),处理+处罚。(郑税稽三局处〔2024〕18号)
- 郑州马奎医疗器械:取得河南万昌合虚开专票 18份、价税203.98万元,已注销失联仍被追税。(郑税稽一局处〔2026〕5号)
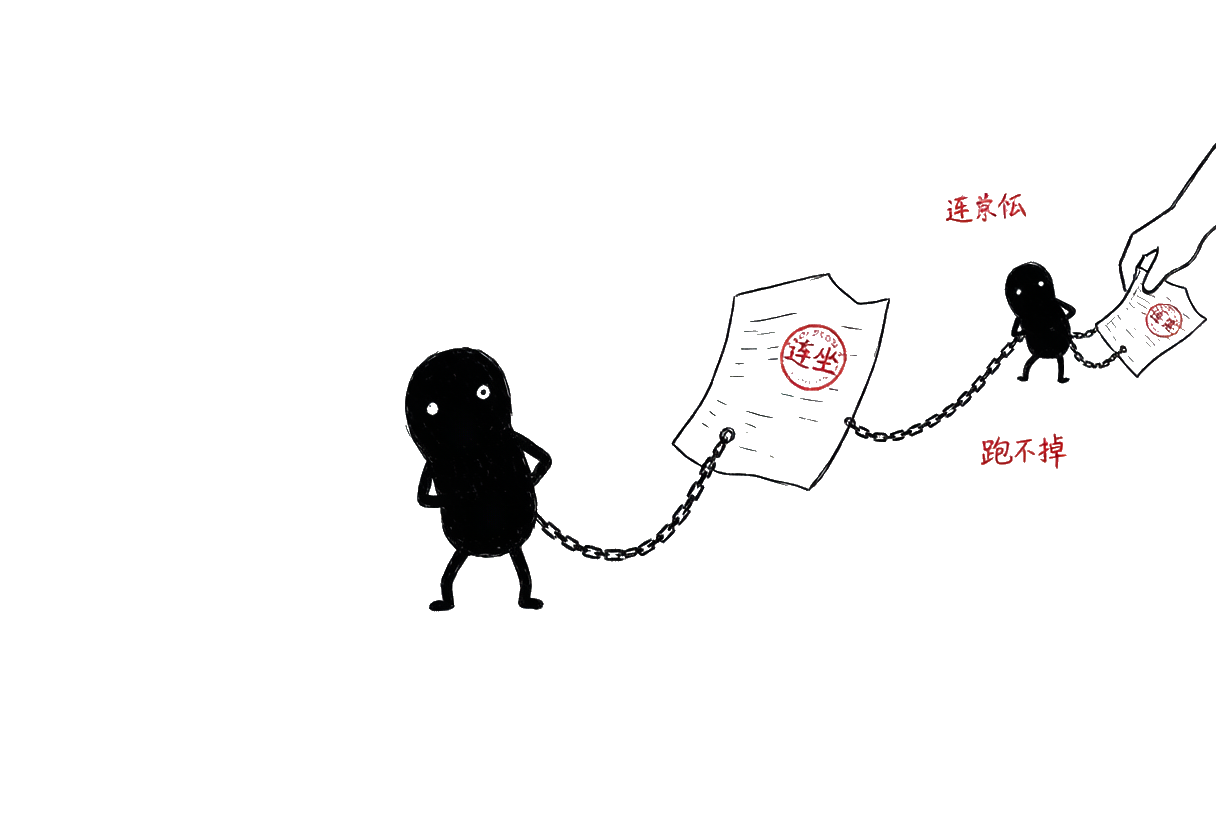
这些企业的共同点是:把「买票」当成省税手段,结果上游一被证实虚开,整条链连坐。进项抵扣的那几个点,远抵不过一次追税+罚款+信用破产的成本。
四、为什么三流一拉就清
虚开以为「票货分离」能瞒天过海,但现代稽查有三道网:
- 发票全链条比对:金三系统一键拉出开票方与受票方的全部发票,顶额顶量、突击开票、进销不匹配一眼可见;
- 资金穿透:银行流水经反洗钱与税务数据共享,多层私人账户也能还原闭环;
- 跨区域协查:上游在外地被证实虚开,会向下游所在地发《已证实虚开通知单》,受票方所在地立案协查。
国金钢铁就是典型——开封、兰考方面的《已证实虚开通知单》+ 法院判决书一来,郑州这边立刻追到受票环节。
五、算一笔账:受票方被追的代价
以博恒钢铁为参照:接受虚开专票价税 146.77万元,定性涉嫌虚开被处罚。一旦受票方被认定取得异常凭证:
假设企业接受虚开专票,虚增进项 100 万元:
- 偷逃税款合计 ≈ 115 万元;
- 查实后:进项转出 + 补缴 ≈ 115 万元;滞纳金(2年)≈ 41 万元;罚款 0.5–5 倍 ≈ 57.5 万–575 万元;
- 若被认定「明知/应知」,移送公安,责任人担刑责。
为「省」100多万进项,可能掏 200万–700万元,外加信用破产、实控人人身自由。
六、行业与信号
- 钢铁/金属贸易:专票金额高、流通环节多,下游受票连坐高发(博恒、国金);
- 化工/能源:以「材料」为名虚开的空壳高频(隆鑫化工);
- 机械/设备:下游取得虚开专票被追(君晟机械);
- 医疗器械/服装:专票被异地证实虚开后协查(马奎、乔夫)。
凡是「进项不够、想找票凑」的冲动,都是虚开链向你伸手的开始;而资金回流,就是它最藏不住的那只手。
七、给企业的「避坑」清单(以终为始版)
以终为始:如果知道手里的票会让整条资金链现形、把自己也送进去,就永远不在供应商准入上偷懒。
- 供应商准入做在前面:查资质、核真实经营场所与人员,远离「空壳开票户」。
- 四流一致留痕:合同、发票、资金、物流(或劳务)一一对应,经得起三流合一。
- 警惕资金回流特征:付款后短期内经私人账户退回、与票面金额高度对应,立即拉响警报。
- 异常凭证第一时间处理:收到《已证实虚开通知单》或异常发票,立即自查、作进项转出并主动说明。
- 完整保存真实交易证据:合同、物流、验收、付款审批全程留痕,以备协查举证。
- 宁可少抵,不可踩线:进项抵扣的几个点,远抵不过一次连坐追税的成本。
以终为始自查问卷(老板请逐条打勾):
- □ 我公司取得的每一张进项票,是否都有对应的真实合同、物流、资金?
- □ 付款账户是否与开票方、合同主体一致,有无私人账户周转、短期回流?
- □ 供应商是否做过资质与经营场所核查,还是「网上找的票」?
- □ 是否收到过《已证实虚开通知单》或异常凭证告知?
- □ 收到异常凭证,是否第一时间自查、进项转出并保留举证材料?
- □ 公司有无「不买卖发票」红线与供应商黑名单机制?
有一点答「否」或「不确定」,就说明你已经站在虚开链的边缘。把资金流当成生命线,企业才不会被连坐拖下水。
整理:龙头会服·高端财税事业部(注册会计师 / 注册税务师 / 高级会计师团队)
本文案例均出自郑州市税务局稽查局公开公告,经 OCR 识别原文核对,文号与金额可溯源;宣讲与引用时建议配原文截图。
引用案例原文出处对照
- 河南朗格安物流有限公司虚开案(资金闪进闪出/价税4682万/移送司法/郑税稽一局处〔2026〕19号):https://henan.chinatax.gov.cn/zhengzhou/2026/04-14/132372.html
- 河南泰蝶实业有限公司虚开案(回流98万+87万/116份价税1575万/郑税稽二局处〔2026〕7号):https://henan.chinatax.gov.cn/zhengzhou/2026/03-17/122458.html
- 郑州亭逸企业管理咨询服务有限公司虚开案(资金回流闭环/红冲仍罚5.1万/郑税稽一局罚〔2026〕11号):https://henan.chinatax.gov.cn/zhengzhou/2026/03-16/122453.html
- 郑州博恒钢铁有限公司虚开案(接受七仟实业虚开价税146.77万/郑税稽罚〔2025〕18号):https://henan.chinatax.gov.cn/zhengzhou/2025/10-27/116113.html
- 郑州国金钢铁销售有限公司虚开案(接受虚开12份价税594万+兰考判决书/郑税稽处〔2025〕32号):https://henan.chinatax.gov.cn/zhengzhou/2025/09-09/116062.html
- 荥阳市隆鑫化工有限公司虚开案(接受中能洛阳虚开39份/郑税稽二局罚〔2025〕16号):https://henan.chinatax.gov.cn/zhengzhou/2025/10-31/116118.html
- 郑州君晟机械设备有限公司虚开案(接受广鑫阀门虚开16份/郑税稽三局处〔2025〕29号):https://henan.chinatax.gov.cn/zhengzhou/2025/11-13/116124.html
- 郑州乔夫商贸有限公司虚开案(接受依萝莎服装虚开/郑税稽三局处〔2024〕18号):https://henan.chinatax.gov.cn/zhengzhou/2024/05-14/115747.html
- 郑州马奎医疗器械有限公司虚开案(下游受票连坐/万昌合虚开18份价税203.98万/郑税稽一局处〔2026〕5号):https://henan.chinatax.gov.cn/zhengzhou/2026/02-10/122411.html